Hoặc lấy thị trường chứng khoán. S&P 500 không bao gồm cổ phiếu tài chính cho đến năm 1976; ngày nay, tài chính chiếm 16% chỉ số. Cổ phiếu công nghệ hầu như không tồn tại cách đây 50 năm. Ngày nay, chúng chiếm hơn 20% chỉ số. Các quy tắc kế toán đã thay đổi theo thời gian. Vì vậy, có công bố thông tin, kiểm toán và số lượng thanh khoản thị trường. Mọi thứ đã thay đổi.
Thời gian giữa các cuộc suy thoái của Hoa Kỳ đã thay đổi đáng kể trong 150 năm qua:
Thời gian trung bình giữa các cuộc suy thoái đã tăng từ khoảng hai năm vào cuối những năm 1800 lên năm năm vào đầu thế kỷ 20 lên tám năm trong nửa thế kỷ qua.
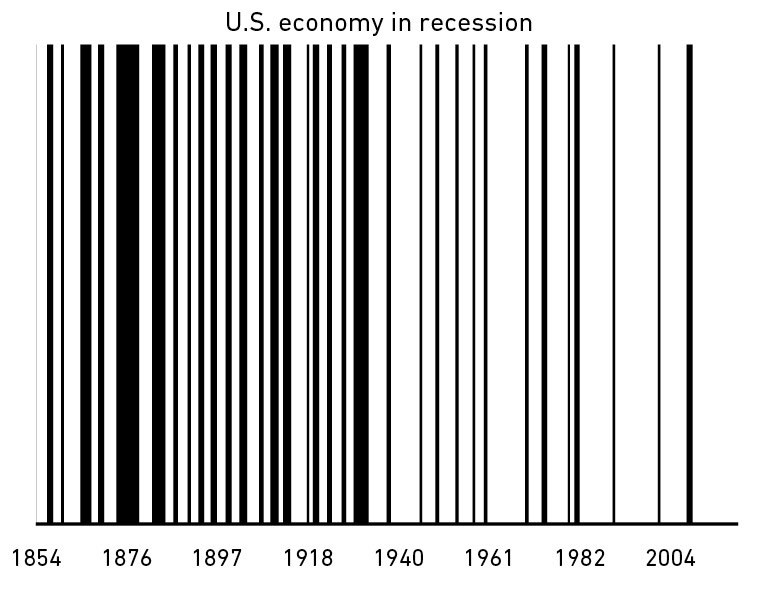
Khi tôi viết điều này, có vẻ như chúng ta đang đi vào suy thoái — 12 năm kể từ khi cuộc suy thoái cuối cùng bắt đầu vào tháng 12 năm 2007. Đó là khoảng cách dài nhất giữa các cuộc suy thoái kể từ trước Nội chiến Mỹ.
Có rất nhiều lý thuyết về lý do tại sao các cuộc suy thoái trở nên ít thường xuyên hơn. Một là Fed quản lý chu kỳ kinh doanh tốt hơn, hoặc ít nhất là kéo dài nó. Một điều khác là ngành công nghiệp nặng dễ xảy ra tình trạng dư thừa và phá sản hơn các ngành dịch vụ thống trị trong 50 năm qua. Quan điểm bi quan là hiện nay chúng ta có ít suy thoái hơn, nhưng khi chúng xảy ra thì lại lớn hơn trước. Đối với lập luận của chúng ta, điều gì đã gây ra thay đổi không quan trọng. Điều quan trọng là mọi thứ đã thay đổi rõ ràng.
Để thấy những thay đổi lịch sử này sẽ ảnh hưởng như thế nào đến các quyết định đầu tư, hãy xem xét công việc của một người mà nhiều người tin là một trong những bộ óc đầu tư vĩ đại nhất mọi thời: Benjamin Graham.
Cuốn sách kinh điển của Graham, Nhà đầu tư thông minh, không chỉ là lý thuyết. Nó đưa ra các định hướng thực tế giống như các công thức mà nhà đầu tư có thể sử dụng để đưa ra các quyết định đầu tư thông minh.
Tôi đọc cuốn sách của Graham khi còn là một thiếu niên, lần đầu tiên tôi học về đầu tư. Các công thức được trình bày trong cuốn sách rất hấp dẫn với tôi, bởi vì chúng thực sự là hướng dẫn từng bước về cách làm giàu. Chỉ cần làm theo hướng dẫn. Nó dường như rất dễ dàng.
Nhưng điều gì đó trở nên rõ ràng khi bạn thử áp dụng một số công thức: một vài trong số chúng không thực sự hoạt động.
Graham ủng hộ việc mua cổ phiếu giao dịch với giá thấp hơn tài sản ròng — về cơ bản tiền mặt trong ngân hàng trừ đi tất cả các khoản nợ. Điều này nghe có vẻ tuyệt vời, nhưng rất ít cổ phiếu thực sự còn giao dịch với giá rẻ như vậy - ngoài việc giả sử, một cổ phiếu rẻ bị cáo buộc gian lận kế toán.
Một trong những tiêu chí của Graham hướng dẫn các nhà đầu tư thận trọng tránh giao dịch cổ phiếu với giá cao hơn 1.5 lần giá trị sổ sách. Nếu bạn tuân theo quy tắc này trong thập kỷ qua, bạn sẽ hầu như không sở hữu gì ngoài cổ phiếu bảo hiểm và ngân hàng.
Nhà Đầu Tư Thông Minh là một trong những cuốn sách đầu tư vĩ đại nhất mọi thời. Nhưng tôi không biết một nhà đầu tư nào đã thực hiện tốt các công thức được công bố của Graham. Cuốn sách chứa đầy sự khôn ngoan - có lẽ nhiều hơn bất kỳ cuốn sách đầu tư nào khác từng được xuất bản. Nhưng với tư cách là một hướng dẫn thì nó vẫn còn là vấn đề.
Chuyện gì đã xảy ra? Graham có phải là một người trình diễn có vẻ tốt nhưng lời khuyên không hiệu quả? Không phải thế. Bản thân ông là một nhà đầu tư cực kỳ thành công.
Nhưng ông ấy thực tế. Và ông ấy là một người tương phản thực sự. Ông ấy không thích những ý tưởng đầu tư đến nỗi sẽ gắn bó với chúng khi có quá nhiều nhà đầu tư khác bắt gặp những lý thuyết đó, khiến chúng trở nên phổ biến đến mức khiến tiềm năng của chúng trở nên vô dụng. Jason Zweig - người đã chú thích phiên bản sau cho cuốn sách của Graham - đã từng viết:
Graham đã không ngừng thử nghiệm và kiểm tra lại các giả định của mình và tìm ra những gì hiệu quả - không phải những gì hiệu quả ngày hôm qua mà là những gì hiệu quả ngày hôm nay. Trong mỗi ấn bản sửa đổi của The Intelligent Investor, Graham đã loại bỏ các công thức mà ông đã trình bày trong ấn bản trước và thay thế chúng bằng các công thức mới, theo một nghĩa nào đó, tuyên bố “những công thức đó không hoạt động nữa, hoặc chúng không hoạt động tốt như chúng đã từng; đây là những công thức dường như hoạt động tốt hơn hiện tại”.
Một trong những lời chỉ trích phổ biến dành cho Graham là tất cả các công thức trong ấn bản năm 1972 đều lỗi thời. Phản ứng thích hợp duy nhất với lời chỉ trích này: “Tất nhiên là như vậy! Chúng là những công thức mà ông sử dụng để thay thế các công thức trong ấn bản năm 1965, thay thế các công thức trong ấn bản năm 1954, đến lượt nó, thay thế các công thức từ ấn bản năm 1949, được sử dụng để bổ sung các công thức ban đầu mà ông đã trình bày trong Phân tích Chứng khoán vào năm 1934.”
Graham qua đời năm 1976. Nếu các công thức mà ông ủng hộ đã bị loại bỏ và cập nhật năm lần từ năm 1934 đến 1972, bạn nghĩ chúng có liên quan như thế nào vào năm 2020? Hay sẽ là vào năm 2050?
Ngay trước khi chết, Graham đã được hỏi liệu phân tích chi tiết từng cổ phiếu - một chiến thuật khiến ông trở nên nổi tiếng - có còn là một chiến lược mà ông ưa thích hay không. Ông trả lời:
Nói chung là không. Tôi không còn là người ủng hộ các kỹ thuật phân tích chứng khoán phức tạp để tìm kiếm các cơ hội có giá trị vượt trội. Đây là một hoạt động bổ ích, ví dụ, cách đây 40 năm, khi cuốn sách giáo khoa của chúng tôi được xuất bản lần đầu tiên. Nhưng tình hình đã thay đổi rất nhiều kể từ đó.
Điều thay đổi là: Sự cạnh tranh ngày càng tăng khi các cơ hội được biết đến nhiều; công nghệ làm cho thông tin dễ tiếp cận hơn; và các ngành công nghiệp thay đổi khi nền kinh tế chuyển từ lĩnh vực công nghiệp sang lĩnh vực công nghệ, có chu kỳ kinh doanh và sử dụng vốn khác nhau.
Mọi thứ đã thay đổi.
Một điều kỳ lạ thú vị trong lịch sử đầu tư là bạn càng nhìn lại quá xa, bạn càng có nhiều khả năng đang xem xét một thế giới không còn áp dụng cho ngày nay. Nhiều nhà đầu tư và nhà kinh tế cảm thấy thoải mái khi biết các dự báo của họ được hỗ trợ bởi dữ liệu hàng thập kỷ, thậm chí hàng thế kỷ. Nhưng kể từ khi các nền kinh tế phát triển, lịch sử gần đây thường là hướng dẫn tốt nhất cho tương lai, bởi vì nó có nhiều khả năng bao gồm các điều kiện quan trọng có liên quan đến tương lai.
Có một cụm từ phổ biến trong đầu tư, thường được sử dụng một cách chế giễu, “Lần này thì khác”. Nếu bạn cần phản bác lại ai đó dự đoán tương lai sẽ không phản ánh quá khứ một cách hoàn hảo, hãy nói, “Ồ, vậy bạn nghĩ lần này đã khác?”. Nó xuất phát từ quan điểm của nhà đầu tư John Templeton “Bốn từ nguy hiểm nhất trong đầu tư là ‘lần này thì khác’.”
Thế giới thay đổi. Tất nhiên là thế. Và những thay đổi đó là điều quan trọng nhất theo thời gian. Michael Batnick đã nói: “Mười hai từ nguy hiểm nhất trong đầu tư là, “Bốn từ nguy hiểm nhất trong đầu tư: lần này thì khác.”
Điều đó không có nghĩa là chúng ta nên bỏ qua lịch sử khi nghĩ về tiền bạc. Nhưng có một sắc thái quan trọng: Bạn nhìn lại lịch sử càng xa, thì những điều bạn nên làm càng tổng quát hơn. Những điều chung chung như mối quan hệ giữa con người với lòng tham và nỗi sợ hãi, cách họ cư xử khi bị căng thẳng và cách họ phản ứng với các khuyến khích có xu hướng ổn định theo thời gian. Lịch sử của tiền rất hữu ích cho loại công cụ đó.
Nhưng các xu hướng cụ thể, các ngành nghề cụ thể, các lĩnh vực cụ thể, các mối quan hệ nhân quả cụ thể về thị trường và những gì mọi người nên làm với tiền của họ luôn là một ví dụ về sự phát triển đang diễn ra. Các nhà sử học không phải là nhà tiên tri.
Vậy câu hỏi đặt ra là chúng ta nên suy nghĩ và lập kế hoạch cho tương lai như thế nào? Chúng ta hãy đọc chương tiếp theo.