Bây giờ hãy để tôi nói cho bạn biết những gì phù hợp với tôi.
Sandy Gottesman, một nhà đầu tư tỷ phú thành lập nhóm tư vấn First Manhattan, được cho là đã hỏi một câu khi phỏng vấn các ứng viên cho nhóm đầu tư của mình: “Bạn sở hữu gì và tại sao?”
Hoặc, “Bạn nghĩ cổ phiếu nào là rẻ?” hoặc “Nền kinh tế nào sắp bị suy thoái?”
Chỉ cho tôi những gì bạn làm với tiền của bạn.
Tôi thích dạng câu hỏi này vì nó làm nổi bật những gì thường có thể là một khoảng cách rất xa giữa những gì có ý nghĩa — đó là những gì mọi người đề nghị bạn làm — và những gì cảm thấy phù hợp với họ — đó là những gì họ thực sự làm.
Theo Morningstar, một nửa trong số các nhà quản lý danh mục đầu tư quỹ tương hỗ của Hoa Kỳ không đầu tư một xu vào quỹ của họ.
Nhưng loại công cụ này phổ biến hơn bạn nghĩ. Ken Murray, giáo sư y khoa tại USC, đã viết một bài tiểu luận vào năm 2011 với tựa đề “Làm thế nào các bác sĩ chết” cho thấy mức độ mà các bác sĩ lựa chọn các phương pháp điều trị cuối đời khác cho bản thân họ so với những gì họ đề nghị cho bệnh nhân.
“[Các bác sĩ] không chết như chúng ta,” ông viết. “Điều bất thường ở họ không phải là họ được đối xử như thế nào so với hầu hết người Mỹ, mà là ít như thế nào. Đối với tất cả thời gian họ dành để chống lại cái chết của người khác, họ có xu hướng khá thanh thản khi tự mình đối mặt với cái chết. Họ biết chính xác điều gì sẽ xảy ra, họ biết các lựa chọn, và họ thường được tiếp cận với bất kỳ hình thức chăm sóc y tế nào mà họ có thể muốn. Nhưng họ ra đi nhẹ nhàng“. Một bác sĩ có thể làm tất cả với căn bệnh ung thư của bệnh nhân, nhưng chọn cách chăm sóc giảm nhẹ cho chính mình.
Sự khác biệt giữa những gì ai đó đề nghị bạn làm và những gì họ làm cho chính họ không phải lúc nào cũng là điều xấu. Nó chỉ nhấn mạnh khi giải quyết các vấn đề phức tạp và tình cảm ảnh hưởng đến bạn và gia đình bạn, không có câu trả lời đúng. Không có sự thật phổ quát. Chỉ có những gì phù hợp với bạn và gia đình của bạn, theo cách giúp bạn thoải mái và ngủ ngon vào ban đêm.
Có những nguyên tắc cơ bản phải được tuân thủ — điều này đúng trong tài chính và y học — nhưng các quyết định tài chính quan trọng không được đưa ra trong bảng tính hoặc trong sách giáo khoa. Chúng được làm tại bàn ăn tối. Chúng thường không được thực hiện với mục đích tối đa hóa lợi nhuận, mà là giảm thiểu khả năng khiến vợ / chồng hoặc con thất vọng. Những thứ đó rất khó để tóm tắt trong biểu đồ hoặc công thức, và chúng rất khác nhau ở mỗi người. Những gì hiệu quả với người này có thể không hiệu quả với người khác.
Bạn phải tìm những gì phù hợp với bạn. Đây là những gì phù hợp với tôi.
Cách gia đình tôi nghĩ về tiết kiệm
Charlie Munger từng nói “Tôi không có ý định làm giàu. Tôi chỉ muốn tự lập.”
Chúng ta có thể bỏ giàu sang một bên, nhưng độc lập luôn là mục tiêu tài chính cá nhân của tôi. Theo đuổi lợi nhuận cao nhất hoặc tận dụng tài sản để có một cuộc sống xa hoa nhất không mấy quan trọng với tôi. Cả hai đều giống như trò chơi mà mọi người làm để gây ấn tượng với bạn bè, và cả hai đều tiềm ẩn những rủi ro. Tôi hầu như chỉ muốn thức dậy mỗi ngày để biết về gia đình mình và tôi có thể làm bất cứ điều gì chúng tôi muốn làm theo ý mình. Mọi quyết định tài chính mà chúng ta đưa ra đều xoay quanh mục tiêu đó.
Cha mẹ tôi sống những năm tháng trưởng thành trong hai giai đoạn: nghèo khó và khá giả. Cha tôi trở thành bác sĩ khi ông 40 tuổi và đã có ba đứa con. Tiền lương của một bác sĩ không thể bù đắp được tâm lý tằn tiện khi phải nuôi ba đứa trẻ, và bố mẹ tôi đã trải qua những năm tháng tốt đẹp sống dưới mức lương của mình với tỷ lệ tiết kiệm cao. Điều này đã mang lại cho họ một mức độ độc lập. Cha tôi là bác sĩ Phòng Cấp cứu, một trong những nghề căng thẳng nhất mà tôi có thể tưởng tượng và một nghề đòi hỏi sự thay đổi nhịp sinh học giữa ca đêm và ngày một cách khó khăn. Sau hai thập kỷ, ông quyết định đã đủ, và dừng lại. Chỉ cần bỏ. Chuyển sang giai đoạn tiếp theo của cuộc đời mình.
Điều đó đúng với tôi. Có thể thức dậy vào một buổi sáng và thay đổi những gì bạn đang làm, theo cách của riêng bạn, bất cứ khi nào bạn sẵn sàng, dường như là bà nội của tất cả các mục tiêu tài chính. Đối với tôi, độc lập không có nghĩa là bạn sẽ ngừng làm việc. Nó có nghĩa là bạn chỉ làm công việc bạn thích với những người bạn thích vào những thời điểm bạn muốn bao lâu tùy thích.
Và đạt được một số mức độ độc lập không phụ thuộc vào thu nhập. Chủ yếu là vấn đề duy trì kỳ vọng của bạn và sống dưới mức khả năng của bạn. Tính độc lập, ở bất kỳ mức thu nhập nào, đều được thúc đẩy bởi tỷ lệ tiết kiệm của bạn. Và vượt qua một mức thu nhập nhất định, tỷ lệ tiết kiệm của bạn được thúc đẩy bởi khả năng bạn giữ cho những kỳ vọng về lối sống của mình không bị biến mất.
Vợ chồng tôi gặp nhau ở trường đại học và chuyển đến sống với nhau nhiều năm trước khi chúng tôi kết hôn. Sau khi ra trường, cả hai đều có công việc với mức lương đầu vào, và ổn định với lối sống vừa phải. Tất cả các lối sống đều tồn tại trên một phạm vi, và những gì tử tế với một người có thể cảm thấy như hoàng gia hay nghèo đói với người khác. Nhưng với thu nhập của mình, chúng tôi có được những gì coi là một căn hộ đàng hoàng, một chiếc xe hơi tốt, quần áo đẹp, thức ăn ngon. Thoải mái, nhưng không có gì quá cao sang.
Bất chấp hơn một thập kỷ thu nhập ngày càng tăng - bản thân tôi lo tài chính, vợ tôi lo sức khỏe - chúng tôi ít nhiều vẫn giữ phong cách sống đó. Điều đó đã đẩy tỷ lệ tiết kiệm của chúng tôi liên tục cao hơn. Hầu như mỗi đô la kiếm được đều được tích lũy vào tiết kiệm — “quỹ độc lập” của chúng tôi. Hiện tại chúng tôi sống dưới khả năng đáng kể, điều này cho bạn biết ít nhiều về thu nhập của chúng tôi và hơn thế nữa về quyết định duy trì lối sống mà chúng tôi đã thiết lập ở độ tuổi 20.
Nếu có một phần trong kế hoạch tài chính hộ gia đình của chúng tôi, tôi tự hào vì chúng tôi đã đạt được mục tiêu về lối sống vừa đủ khi còn trẻ. Tỷ lệ tiết kiệm của chúng tôi khá cao, nhưng chúng tôi hiếm khi cảm thấy mình tiết kiệm một cách kìm nén bởi vì nguyện vọng của chúng tôi về nhiều thứ hơn đã không thay đổi nhiều. Không phải là khát vọng của chúng tôi không tồn tại — chúng tôi thích những thứ đẹp đẽ và sống thoải mái. Nhưng chúng tôi có mục tiêu để ngừng ham muốn về tiêu xài.
Điều này sẽ không hiệu quả với tất cả mọi người và nó chỉ hiệu quả với chúng tôi vì cả hai chúng tôi đều đồng ý với điều đó. Hầu hết những gì chúng tôi nhận được niềm vui - đi dạo, đọc sách, xem podcast - đều tốn ít chi phí, vì vậy chúng tôi hiếm khi cảm thấy mình đang bỏ lỡ. Trong một dịp hiếm hoi khi tôi đặt câu hỏi về tỷ lệ tiết kiệm của chúng tôi, tôi nghĩ đến sự độc lập mà cha mẹ tôi kiếm được từ những năm tiết kiệm cao, và tôi nhanh chóng quay lại. Độc lập là mục tiêu hàng đầu của chúng tôi. Lợi ích thứ yếu của việc duy trì một lối sống dưới mức bạn có thể chi trả là tránh được tâm lý bắt chước. Sống thoải mái dưới mức bạn có thể chi trả, không ham muốn nhiều hơn thế, loại bỏ áp lực xã hội to lớn mà nhiều người trong thế giới hiện đại phải đối mặt. Nassim Taleb giải thích: “Thành công thực sự là thoát khỏi một số cuộc đua để điều chỉnh các hoạt động của một người để được bình yên.” Tôi thích điều đó.
Chúng tôi sở hữu ngôi nhà của mình mà không cần thế chấp, đây tưởng như là quyết định tài chính tồi tệ nhất mà chúng tôi từng làm nhưng lại là quyết định tiền bạc tốt nhất chúng tôi từng thực hiện. Lãi suất thế chấp thấp đến mức phi lý khi chúng tôi mua nhà. Bất kỳ cố vấn hợp lý nào cũng khuyên bạn nên tận dụng tiền rẻ và đầu tư thêm tiền tiết kiệm vào các tài sản có lợi nhuận cao hơn, như cổ phiếu. Nhưng mục tiêu của chúng tôi không phải là lý trí một cách lạnh lùng; mà là hợp lý về mặt tâm lý.
Cảm giác độc lập tôi nhận được khi sở hữu hoàn toàn ngôi nhà vượt xa lợi nhuận tài chính tôi nhận được từ việc tận dụng tài sản của mình với một khoản thế chấp rẻ. Loại bỏ khoản thanh toán hàng tháng cảm thấy tốt hơn là tối đa hóa giá trị lâu dài cho tài sản của chúng tôi. Nó làm cho tôi cảm thấy độc lập.
Tôi không cố gắng bảo vệ quyết định này trước những người chỉ ra sai sót của nó, hoặc những người sẽ không bao giờ làm điều tương tự. Trên giấy tờ, nó không có khả năng tự vệ. Nhưng nó hoạt động với chúng tôi. Chúng tôi thích nó. Đó là điều quan trọng. Những quyết định đúng đắn không phải lúc nào cũng lý trí. Tại một số thời điểm, bạn phải lựa chọn giữa hạnh phúc hay lý trí.
Chúng tôi cũng giữ một tỷ lệ tài sản bằng tiền mặt cao hơn so với hầu hết các cố vấn tài chính sẽ đề xuất — khoảng 20% tài sản của chúng tôi nằm ngoài giá trị căn nhà. Điều này cũng gần như không thể xác thực trên giấy tờ và tôi không giới thiệu nó cho người khác. Nó chỉ là những gì hiệu quả với chúng tôi.
Chúng tôi làm điều đó bởi vì tiền mặt là oxy của sự độc lập, và - quan trọng hơn - chúng tôi không bao giờ muốn bị buộc phải bán cổ phiếu sở hữu. Chúng tôi muốn xác suất đối mặt với một khoản chi phí khổng lồ và cần phải bán cổ phiếu để trang trải càng gần bằng 0 càng tốt. Có lẽ, chúng tôi có mức độ chấp nhận rủi ro thấp hơn những người khác.
Nhưng tất cả những gì tôi học được về tài chính cá nhân cho tôi biết tất cả mọi người - không có ngoại lệ - cuối cùng sẽ phải đối mặt với một khoản chi phí khổng lồ mà họ không ngờ tới - và họ không lập kế hoạch cụ thể cho những khoản chi này vì họ không mong đợi. Một số ít người biết về tài chính của chúng tôi hỏi: “Bạn tiết kiệm để làm gì? Căn nhà? Một chiếc thuyền? Một chiếc xe mới? “ Không, không gì trong số đó. Tôi đang tiết kiệm cho một thế giới không thể lường trước. Không bị buộc phải bán cổ phiếu để trang trải chi phí cũng có nghĩa là chúng tôi đang tăng tỷ lệ cược để cho phép cổ phiếu sở hữu được giữ trong thời gian dài nhất. Charlie Munger đã nói rất hay: “Quy tắc đầu tiên của lãi kép là không bao giờ làm gián đoạn một cách không cần thiết.”
Gia đình tôi nghĩ như thế nào về đầu tư
Tôi bắt đầu sự nghiệp của mình với tư cách là một người chọn cổ phiếu. Vào thời điểm đó, chúng tôi chỉ sở hữu các cổ phiếu riêng lẻ, chủ yếu là các công ty lớn như Berkshire Hathaway và Procter & Gamble (P&G), xen lẫn với các cổ phiếu nhỏ hơn mà tôi coi là đầu tư giá trị sâu. Quay trở lại tuổi 20 của tôi và tại bất kỳ thời điểm nào tôi đã nắm giữ một thứ giống như 25 cổ phiếu riêng lẻ.
Tôi không biết mình đã làm như thế nào với tư cách là một người chọn cổ phiếu. Tôi đã đánh bại thị trường? Tôi không chắc. Giống như hầu hết những người cố gắng, tôi đã không giữ được điểm số tốt. Dù bằng cách nào, tôi đã thay đổi quan điểm của mình và giờ mọi cổ phiếu chúng tôi sở hữu đều là một quỹ chỉ số chi phí thấp.
Tôi không có bất cứ điều gì chống lại việc chủ động chọn cổ phiếu, tự bạn hoặc thông qua việc đưa tiền của bạn cho một nhà quản lý quỹ tích cực. Tôi nghĩ một số người có thể làm tốt hơn mức trung bình của thị trường — nó rất khó và khó hơn hầu hết mọi người nghĩ.
Nếu tôi phải tóm tắt quan điểm của mình về đầu tư, thì đó là: Mọi nhà đầu tư nên chọn một chiến lược có tỷ lệ cao nhất để đạt được thành công mục tiêu của họ. Và tôi nghĩ đối với hầu hết các nhà đầu tư, các quỹ chỉ số chi phí thấp sẽ mang lại tỷ lệ thành công lâu dài cao nhất.
Điều đó không có nghĩa là đầu tư theo chỉ số sẽ luôn hoạt động. Nó không có nghĩa là dành cho tất cả mọi người. Và nó không có nghĩa là việc chọn cổ phiếu tích cực chắc chắn sẽ thất bại. Nhìn chung, ngành công nghiệp này đã trở nên quá cố thủ về mặt này hay mặt khác — đặc biệt là những ngành chống lại đầu tư tích cực một cách kịch liệt.
Đánh bại thị trường thì khó; tỷ lệ thành công sẽ thấp. Nếu không, tất cả mọi người sẽ làm điều đó, và nếu tất cả mọi người làm điều đó sẽ không có cơ hội. Vì vậy, không ai nên ngạc nhiên phần lớn những người cố gắng đánh bại thị trường không làm được. (Thống kê cho thấy 85% các nhà quản lý vốn hóa lớn đã không vượt qua được S&P 500 trong thập kỷ kết thúc vào năm 2019).
Tôi biết những người nghĩ thật điên rồ khi cố gắng đánh bại thị trường nhưng khuyến khích con cái họ vươn tới những ngôi sao và cố gắng trở thành vận động viên chuyên nghiệp. Cuộc sống là chơi theo tỷ lệ cược, và tất cả chúng ta đều nghĩ về tỷ lệ cược hơi khác một chút.
Trong nhiều năm, tôi đã nghĩ chúng tôi sẽ có cơ hội cao để đạt được tất cả các mục tiêu tài chính của gia đình mình nếu chúng tôi liên tục đầu tư tiền vào quỹ chỉ số chi phí thấp trong nhiều thập kỷ liên tục, để có lãi kép. Phần lớn quan điểm này xuất phát từ lối sống chi tiêu tiết kiệm của chúng tôi. Tôi không có đủ khả năng để trở thành nhà đầu tư vĩ đại nhất trên thế giới, nhưng tôi không thể trở thành một nhà đầu tư tồi. Khi tôi nghĩ theo cách đó, lựa chọn quỹ chỉ số là điều không cần bàn cãi với chúng tôi. Tôi biết không phải ai cũng đồng ý với logic đó, đặc biệt là những người bạn của tôi, những người có công việc đánh bại thị trường. Tôi tôn trọng những gì họ làm. Nhưng đây là những gì hiệu quả với chúng tôi.
Chúng tôi đầu tư tiền vào các quỹ chỉ số — sự kết hợp giữa các cổ phiếu Hoa Kỳ và quốc tế. Chúng tôi tối đa hóa tài khoản hưu trí trong cùng một quỹ và đóng góp vào kế hoạch tiết kiệm cho việc theo đuổi đại học của con cái.
Và đó là về nó. Thực tế, tất cả giá trị ròng của chúng tôi là một ngôi nhà, một tài khoản séc và một số quỹ chỉ số Vanguard.
Nó không cần phải phức tạp hơn thế đối với chúng tôi. Tôi thích nó đơn giản. Một trong những niềm tin sâu sắc vào đầu tư của tôi là có rất ít mối tương quan giữa nỗ lực đầu tư và kết quả đầu tư. Lý do là bởi vì thế giới được thúc đẩy bởi những sự kiện cuối — một vài biến số chiếm phần lớn lợi nhuận. Cho dù bạn cố gắng đầu tư đến đâu, bạn sẽ không thể làm tốt nếu bạn bỏ lỡ hai hoặc ba
điều quan trọng trong chiến lược của bạn. Điều ngược lại là đúng. Các chiến lược đầu tư đơn giản có thể hoạt động hiệu quả miễn là chúng ta nắm bắt được một số điều quan trọng đối với sự thành công của chiến lược đó. Chiến lược đầu tư của tôi không phụ thuộc vào việc chọn đúng lĩnh vực hoặc xác định thời điểm suy thoái tiếp theo. Nó dựa trên tỷ lệ tiết kiệm cao, sự kiên nhẫn và lạc quan nền kinh tế toàn cầu sẽ tạo ra giá trị trong vài thập kỷ tới. Tôi hầu như dành toàn bộ công sức đầu tư của mình để nghĩ về ba điều đó — đặc biệt là hai điều đầu tiên, mà tôi có thể kiểm soát.
Tôi đã thay đổi chiến lược đầu tư của mình trong quá khứ. Vì vậy, tất nhiên có khả năng tôi sẽ thay đổi trong tương lai.
Cho dù chúng tôi tiết kiệm hay đầu tư thế nào, tôi chắc chắn chúng tôi sẽ luôn có mục tiêu độc lập và chúng tôi sẽ luôn làm bất cứ điều gì để có thể ngủ ngon vào ban đêm.
Chúng tôi nghĩ đó là mục tiêu cuối cùng; làm chủ tâm lý học về tiền.
Tác giả: Morgan Housel
TÁI BÚT:
Lược sử về Tại sao lại là Hoa Kỳ.
Người tiêu dùng nghĩ theo cách họ làm
Nhưng để mỗi riêng của họ. Không ai điên cả.
Để hiểu tâm lý của người tiêu dùng hiện đại và nắm bắt được nơi họ có thể sẽ hướng tới tiếp theo, bạn phải biết họ đến đây bằng cách nào.
Làm thế nào tất cả chúng ta đến được đây.
Nếu bạn ngủ quên vào năm 1945 và thức dậy vào năm 2020, bạn sẽ không nhận ra thế giới xung quanh mình.
Mức độ tăng trưởng kinh tế diễn ra trong thời kỳ đó là gần như chưa từng có. Nếu bạn nhìn thấy mức độ giàu có ở New York và San Francisco, bạn sẽ bị sốc. Nếu bạn so sánh nó với sự nghèo đói của Detroit, bạn sẽ bị sốc. Nếu bạn nhìn thấy giá nhà, học phí đại học và chăm sóc sức khỏe, bạn sẽ bị sốc. Nếu bạn thấy người Mỹ trung bình nghĩ như thế nào về tiết kiệm và chi tiêu nói chung, bạn sẽ bị sốc. Và nếu bạn cố gắng nghĩ ra một câu chuyện hợp lý về cách tất cả đã xảy ra, tôi đoán là bạn đã sai hoàn toàn. Bởi vì nó không trực quan và không thể đoán trước được.
Những gì đã xảy ra ở Mỹ kể từ khi Thế chiến II kết thúc là câu chuyện của người tiêu dùng Mỹ. Đó là một câu chuyện giúp giải thích lý do tại sao mọi người lại nghĩ về tiền theo cách họ làm ngày nay.
Câu chuyện ngắn gọn thế này: Mọi thứ rất không chắc chắn, sau đó rất tốt, sau đó khá tệ, sau đó thực sự tốt, rồi thực sự tồi tệ, và bây giờ chúng ta đang ở đây. Và tôi nghĩ có một câu chuyện liên kết tất cả những sự kiện đó lại với nhau. Không phải là một tài khoản chi tiết. Nhưng một câu chuyện về cách mọi thứ phù hợp với nhau.
Vì đây là một nỗ lực để liên kết các sự kiện lớn lại với nhau, nó để lại nhiều chi tiết về những gì đã xảy ra trong thời kỳ này. Tôi có thể đồng ý với bất kỳ ai chỉ ra những gì tôi đã bỏ lỡ. Mục tiêu ở đây không phải là mô tả mọi vở kịch; nó là để xem một trò chơi ảnh hưởng như thế nào đến trò chơi tiếp theo.
Đây là cách người tiêu dùng hiện đại đến đây.
1. Tháng 8 năm 1945. Chiến tranh thế giới thứ hai kết thúc.
Nhật Bản đầu hàng là “Ngày hạnh phúc nhất trong lịch sử Hoa Kỳ”, tờ New York Times viết.
Nhưng có câu nói, “Lịch sử chỉ là thứ chết tiệt này đến thứ khác.”
Niềm vui của chiến tranh kết thúc nhanh chóng được đáp ứng với câu hỏi, “Điều gì xảy ra bây giờ?”
16 triệu người Mỹ - 11% dân số - đã phục vụ trong chiến tranh. Khoảng tám triệu người ở nước ngoài vào thời điểm cuối cùng. Tuổi trung bình của họ là 23. Trong vòng 18 tháng, tất cả trừ 1.5 triệu người trong số họ sẽ ở nhà và mặc đồng phục.
Và rồi chuyện gì xảy ra?
Họ sẽ làm gì tiếp theo?
Họ sẽ làm việc ở đâu?
Họ sẽ sống ở đâu?
Đó là những câu hỏi quan trọng nhất trong ngày, vì hai lý do. Một, không ai biết câu trả lời. Thứ hai, nếu chúng không thể được trả lời nhanh chóng, thì kịch bản rất có thể xảy ra - theo con mắt của nhiều nhà kinh tế - là nền kinh tế sẽ lùi vào hố sâu của cuộc Đại suy thoái.
Ba lực lượng đã được xây dựng trong chiến tranh:
Việc xây dựng nhà ở tạm dừng, vì hầu như toàn bộ năng lực sản xuất được chuyển sang xây dựng các vật tư phục vụ chiến tranh. Ít hơn 12.000 ngôi nhà mỗi tháng được xây dựng vào năm 1943, tương đương với ít hơn một ngôi nhà mới cho mỗi thị trấn của Mỹ. Những người lính trở về phải đối mặt với tình trạng thiếu nhà ở trầm trọng.
Các công việc cụ thể được tạo ra trong chiến tranh — đóng tàu, xe tăng và máy bay — đột ngột không cần thiết sau đó, nó dừng lại với tốc độ và cường độ hiếm thấy trong doanh nghiệp tư nhân. Không rõ những người lính có thể làm việc ở đâu.
Tỷ lệ kết hôn tăng đột biến trong và ngay sau chiến tranh. Những người lính không muốn trở lại tầng hầm của nhà mẹ họ. Họ muốn bắt đầu một gia đình, tại nhà riêng của họ, với một công việc tốt, ngay lập tức.
Điều này khiến các nhà hoạch định chính sách lo lắng, đặc biệt là vì cuộc Đại suy thoái vẫn còn là một ký ức gần đây, chỉ mới kết thúc 5 năm trước đó.
Vào năm 1946, Hội đồng Cố vấn Kinh tế đã gửi một báo cáo cho Tổng thống Truman cảnh báo về “một đợt trầm cảm toàn diện trong vòng một đến bốn năm tới”.
Họ đã viết trong một bản ghi nhớ năm 1947, tóm tắt cuộc gặp với Truman:
Chúng ta có thể đang ở trong một giai đoạn suy thoái nào đó mà chúng ta phải chắc chắn về nền tảng của mình là liệu các lực lượng suy thoái có thể có nguy cơ thoát khỏi tầm tay hay không… Có một triển vọng đáng kể mà không nên bỏ qua một sự suy giảm hơn nữa có thể xảy ra tăng nguy cơ của một vòng xoáy đi xuống thành các tình trạng trầm cảm.
Nỗi sợ hãi này càng trở nên trầm trọng hơn bởi thực tế là không thể dựa vào xuất khẩu ngay lập tức để tăng trưởng, vì hai trong số các nền kinh tế lớn nhất - Châu Âu và Nhật Bản - đang chìm trong đống đổ nát đối phó với các cuộc khủng hoảng nhân đạo. Và bản thân nước Mỹ cũng đang phải gánh nhiều nợ hơn bao giờ hết, hạn chế sự kích thích trực tiếp của chính phủ.
Vì vậy, chúng tôi đã làm một cái gì đó về nó.
2. Lãi suất thấp và sự ra đời có chủ đích của người tiêu dùng Mỹ.
Điều đầu tiên chúng tôi làm để giữ cho nền kinh tế phát triển sau chiến tranh là giữ lãi suất ở mức thấp. Đây không phải là một quyết định dễ dàng, bởi vì khi những người lính trở về nhà trong tình trạng thiếu thốn mọi thứ, từ quần áo đến xe hơi, điều đó đã khiến lạm phát tạm thời lên đến hai con số.
Cục Dự trữ Liên bang không độc lập về mặt chính trị trước năm 1951. Tổng thống và Fed có thể phối hợp chính sách. Năm 1942, Fed tuyên bố sẽ giữ lãi suất ngắn hạn ở mức 0.38% để hỗ trợ tài chính cho chiến tranh. Tỷ giá không thay đổi một điểm cơ bản nào trong bảy năm tiếp theo. Lợi suất trái phiếu kho bạc kỳ hạn 3 tháng ở mức dưới 2% cho đến giữa những năm 1950.
Lý do rõ ràng cho việc giảm lãi suất là để giữ cho chi phí tài trợ tương đương với 6 nghìn tỷ đô la mà chúng tôi đã chi cho chiến tranh ở mức thấp.
Nhưng tỷ lệ thấp cũng có tác dụng khác đối với tất cả các GI trả về. Nó làm cho việc vay mượn để mua nhà, xe hơi, đồ dùng và đồ chơi trở nên thực sự rẻ.
Điều đó, từ quan điểm của một nhà hoạch định chính sách hoang tưởng, thật tuyệt vời. Tiêu dùng đã trở thành một chiến lược kinh tế rõ ràng trong những năm sau Thế chiến thứ hai.
Thời đại khuyến khích tiết kiệm và tiết kiệm để tài trợ cho chiến tranh nhanh chóng chuyển sang thời đại tích cực thúc đẩy chi tiêu. Nhà sử học Sheldon Garon của Princeton viết:
Sau năm 1945, Mỹ một lần nữa tách khỏi các mô hình khuyến khích tiết kiệm ở châu Âu và Đông Á… Các chính trị gia, doanh nhân và lãnh đạo lao động đều khuyến khích người Mỹ chi tiêu để thúc đẩy tăng trưởng kinh tế.
Hai điều đã thúc đẩy sự thúc đẩy này.
Một là Dự luật GI, mang đến cơ hội thế chấp chưa từng có. Mười sáu triệu cựu chiến binh có thể mua nhà thường xuyên mà không cần xuống tiền, không phải trả lãi suất trong năm đầu tiên và lãi suất cố định thấp đến mức các khoản thanh toán thế chấp hàng tháng có thể thấp hơn tiền thuê nhà.
Thứ hai là sự bùng nổ của tín dụng tiêu dùng, được kích hoạt bởi việc nới lỏng các quy định của thời kỳ suy thoái. Thẻ tín dụng đầu tiên được giới thiệu vào năm 1950. Tín dụng lưu trữ, tín dụng trả góp, khoản vay cá nhân, khoản vay ngắn hạn — mọi thứ đều thành công. Và tiền lãi của tất cả các khoản nợ, bao gồm cả thẻ tín dụng, đã được khấu trừ thuế vào thời điểm đó.
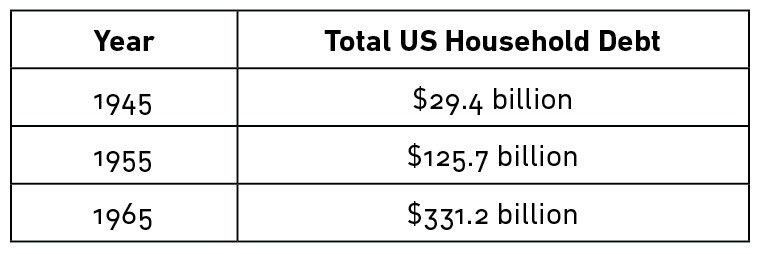
Nó có vị rất ngon. Vì vậy, chúng tôi đã ăn rất nhiều. Một câu chuyện đơn giản trong một chiếc bàn đơn giản:
Nợ hộ gia đình trong những năm 1950 tăng nhanh hơn 1.5 lần so với thời kỳ bùng nổ nợ những năm 2000.
3. Nhu cầu tăng cao đối với những thứ được cung cấp bởi bùng nổ tín dụng và bùng nổ năng suất tiềm ẩn những năm 1930 đã dẫn đến bùng nổ kinh tế.
Những năm 1930 là thập kỷ kinh tế khó khăn nhất trong lịch sử Hoa Kỳ. Nhưng có một điều đáng chú ý mà phải mất hai thập kỷ sau, người ta mới nhận ra: Cuộc Đại suy thoái đã thúc đẩy quá trình tăng năng suất và đổi mới.
Chúng tôi không chú ý nhiều đến sự bùng nổ năng suất vào những năm 30, vì mọi người đều tập trung vào mức độ tồi tệ của nền kinh tế. Chúng tôi không chú ý đến nó vào những năm 40, vì mọi người đều tập trung vào chiến tranh.
Sau đó, những năm 1950 đến và chúng tôi đột nhiên nhận ra, “Chà, chúng tôi có một số phát minh mới tuyệt vời. Và chúng tôi thực sự giỏi trong việc tạo ra chúng“.
Đồ dùng, xe hơi, điện thoại, máy lạnh, điện.
Gần như không thể mua nhiều đồ gia dụng trong thời kỳ chiến tranh, vì các nhà máy đã được chuyển đổi để sản xuất súng và tàu. Điều đó đã tạo ra nhu cầu dồn nén từ GIs đối với những thứ sau khi chiến tranh kết thúc. Đã kết hôn, háo hức bắt đầu cuộc sống, và có tín dụng tiêu dùng giá rẻ mới, họ tiếp tục mua sắm rầm rộ như chưa từng thấy trong nước.
Frederick Lewis Allen viết trong cuốn sách Sự thay đổi lớn của mình:
Trong những năm sau chiến tranh này, người nông dân đã mua một máy kéo mới, một máy hái ngô, một máy vắt sữa điện; trên thực tế, giữa họ và những người hàng xóm của mình, đã lắp ráp một loạt máy móc nông nghiệp đáng kể để họ sử dụng chung. Người vợ của người nông dân có được chiếc tủ lạnh điện trắng sáng ngời mà cô ấy hằng ao ước và chưa bao giờ có được trong suốt thời kỳ Đại suy thoái, cùng một chiếc máy giặt hiện đại và một thiết bị cấp đông sâu. Gia đình ở ngoại thành lắp máy rửa bát và đầu tư mua máy cắt cỏ. Gia đình thành phố trở thành khách hàng của một tiệm giặt là và mua một chiếc tivi cho phòng khách. Phòng làm việc của chồng có máy lạnh. Và như vậy không ngừng.
Thật khó để nói quá mức độ tăng vọt này.
Sản xuất ô tô và xe tải thương mại hầu như ngừng sản xuất từ năm 1942 đến 1945. Sau đó, 21 triệu ô tô đã được bán từ năm 1945 đến 1949. 37 triệu chiếc khác được bán vào năm 1955.
Chỉ dưới hai triệu ngôi nhà được xây dựng từ năm 1940 đến năm 1945. Sau đó, bảy triệu ngôi nhà được xây dựng từ năm 1945 đến 1950. Tám triệu ngôi nhà khác được xây dựng vào năm 1955.
Nhu cầu về nội dung gia tăng và khả năng mới phát hiện của chúng tôi trong việc chế tạo nội dung, đã tạo ra các công việc khiến các GIs quay trở lại hoạt động. Và họ cũng là những công việc tốt. Kết hợp điều đó với tín dụng tiêu dùng, và khả năng chi tiêu của Mỹ bùng nổ.
Cục Dự trữ Liên bang đã viết cho Tổng thống Truman vào năm 1951: “Đến năm 1950, tổng chi tiêu của người tiêu dùng, cùng với xây dựng khu dân cư, lên tới khoảng 203 tỷ đô la, hoặc ở khu vực lân cận cao hơn 40% so với mức năm 1944.”
Câu trả lời cho câu hỏi, “Tất cả những GIs này sẽ làm gì sau chiến tranh?” bây giờ đã rõ ràng. Họ sẽ mua đồ, với số tiền kiếm được từ công việc của họ để làm ra những món đồ mới, với khoản tiền vay rẻ được hỗ trợ để mua nhiều thứ hơn nữa.
4. Lợi nhuận được chia sẻ bình đẳng hơn bao giờ hết.
Đặc điểm nổi bật của kinh tế học trong những năm 1950 là đất nước giàu lên bằng cách làm cho người nghèo bớt nghèo hơn.
Mức lương trung bình tăng gấp đôi từ năm 1940 đến 1948, sau đó lại tăng gấp đôi vào năm 1963.
Và những lợi ích đó tập trung vào những người đã bị bỏ lại trong nhiều thập kỷ trước đó. Khoảng cách giàu nghèo thu hẹp đáng kể.
Lewis Allen đã viết vào năm 1955:
Sự dẫn đầu to lớn của những người giàu có trong cuộc chạy đua kinh tế đã bị giảm đi đáng kể.
Chính những công nhân công nghiệp là những người đã làm tốt nhất - những người chẳng hạn như gia đình một công nhân thép từng sống với 2.500 đô la và hiện đang nhận được 4.500 đô la, hoặc gia đình của người vận hành máy công cụ có tay nghề cao từng có 3.000 đô la và bây giờ có thể chi tiêu hàng năm 5.500 đô la trở lên.
Đối với một phần trăm cao nhất, những người thực sự khá giả và giàu có, những người chúng ta có thể phân loại rất gần thực tế là nhóm từ 16.000 đô la trở lên, tỷ trọng của họ trong tổng thu nhập quốc dân, sau thuế, đã giảm vào năm 1945. từ 13% xuống 7%.
Đây không phải là một xu hướng ngắn hạn. Thu nhập thực tế của 20% người làm công ăn lương thấp nhất đã tăng gần bằng với 5% hàng đầu từ năm 1950 đến 1980.
Sự bình đẳng đã vượt ra ngoài tiền lương.
Phụ nữ đảm nhận các công việc bên ngoài gia đình với số lượng kỷ lục. Tỷ lệ tham gia lực lượng lao động của họ đã tăng từ 31% sau chiến tranh lên 37% vào năm 1955, và 40% vào năm 1965.
Các nhóm thiểu số cũng đạt được. Sau lễ nhậm chức năm 1945, Eleanor Roosevelt đã viết về một phóng viên người Mỹ gốc Phi đã nói với bà:
Bạn có nhận ra mười hai năm đã làm được gì không? Nếu tại buổi tiếp tân năm 1933, một số người da màu đi xuống hàng và trộn lẫn với những người khác theo cách mà họ đã làm ngày nay, thì mọi tờ báo trong nước sẽ đưa tin về điều đó. Chúng tôi thậm chí không nghĩ đó là tin tức và không ai trong chúng tôi sẽ đề cập đến nó.
Quyền của phụ nữ và thiểu số vẫn chỉ là một phần nhỏ so với ngày nay. Nhưng sự tiến bộ về bình đẳng vào cuối những năm 40 và 50 là rất phi thường.
Việc san bằng các giai cấp đồng nghĩa với việc san bằng lối sống. Những người bình thường đã lái xe Chevys. Người giàu lái xe Cadillac. TV và đài đã cân bằng văn hóa và giải trí mà mọi người được hưởng bất kể tầng lớp nào. Các danh mục đặt hàng qua thư cân bằng quần áo mọi người mặc và hàng hóa họ mua bất kể họ sống ở đâu. Tạp chí Harper's năm 1957 ghi nhận:
Người giàu hút cùng loại thuốc với người nghèo, cạo cùng loại dao cạo, sử dụng cùng loại điện thoại, máy hút bụi, đài và TV, có cùng loại thiết bị chiếu sáng và sưởi ấm trong nhà của anh ta , và như vậy vô thời hạn. Sự khác biệt giữa ô tô của anh ta và người đàn ông nghèo là rất nhỏ. Về cơ bản chúng có động cơ tương tự, phụ kiện tương tự. Vào những năm đầu của thế kỷ này, đã có một hệ thống phân cấp ô tô.
Paul Graham đã viết vào năm 2016 về những gì đơn giản như chỉ có ba đài truyền hình đã làm để cân bằng văn hóa:
Thật khó để tưởng tượng bây giờ, nhưng hàng đêm hàng chục triệu gia đình sẽ ngồi lại với nhau trước TV của họ để xem cùng một chương trình, cùng một lúc, với những người hàng xóm bên cạnh. Điều gì xảy ra với Super Bowl từng diễn ra hàng đêm. Chúng tôi đã đồng bộ theo nghĩa đen.
Điều này rất quan trọng. Mọi người đo lường mức độ hạnh phúc của họ so với các đồng nghiệp. Và trong hầu hết giai đoạn 1945–1980, mọi người có rất nhiều thứ trông giống như những người bạn đồng trang lứa để so sánh với mình. Nhiều người - hầu hết mọi người - đã sống một cuộc sống bình đẳng hoặc ít nhất là đáng tin cậy với những người xung quanh họ. Ý tưởng cuộc sống của mọi người được cân bằng tương đương với thu nhập của họ là một điểm quan trọng của câu chuyện này mà chúng ta sẽ quay lại.
5. Nợ tăng lên rất nhiều. Nhưng thu nhập cũng vậy, vì vậy ảnh hưởng không phải là vấn đề lớn.
Nợ hộ gia đình tăng gấp 5 lần từ năm 1947 đến 1957 do sự kết hợp của văn hóa tiêu dùng mới, các sản phẩm nợ mới và lãi suất được trợ cấp bởi các chương trình của chính phủ và được Cục Dự trữ Liên bang giữ ở mức thấp.
Tuy nhiên, tăng trưởng thu nhập quá mạnh trong thời kỳ này nên tác động đến các hộ gia đình không nghiêm trọng. Và nợ hộ gia đình đã thấp đến mức bắt đầu từ sau chiến tranh. Cuộc Đại suy thoái đã xóa sổ rất nhiều và chi tiêu của các hộ gia đình bị cắt giảm trong thời kỳ chiến tranh đến nỗi việc tích lũy nợ bị hạn chế. Vì vậy, mức tăng nợ trên thu nhập của hộ gia đình từ năm 1947–1957 là có thể kiểm soát được.
Nợ trên thu nhập của hộ gia đình ngày nay chỉ là hơn 100%. Ngay cả sau khi tăng vào những năm 1950, 1960 và 1970, nó vẫn ở mức dưới 60%.
Nguyên nhân dẫn đến sự bùng nổ nợ nần này là sự gia tăng sở hữu nhà.
Tỷ lệ sở hữu nhà vào năm 1900 là 47%. Nó vẫn ở đó trong bốn thập kỷ tiếp theo. Sau đó, nó tăng trưởng, đạt 53% vào 1945 và 62% vào 1970. Một phần đáng kể dân số hiện đang sử dụng khoản nợ mà các thế hệ trước không - không thể - có được. Và hầu hết họ đều đồng ý với nó.
David Halberstam viết trong cuốn sách Năm 1955 của mình:
Họ tự tin vào bản thân và tương lai của mình theo cách mà [những người] lớn lên trong thời kỳ khó khăn hơn đều thấy ấn tượng. Họ không sợ mắc nợ như cha mẹ họ đã từng ... Họ khác với cha mẹ họ không chỉ ở số tiền họ kiếm được và những gì họ sở hữu mà còn ở niềm tin tương lai đã đến. Với tư cách là những chủ nhà đầu tiên trong gia đình, họ mang đến cho cửa hàng một niềm hứng khởi và niềm tự hào mới khi họ mua đồ nội thất hoặc đồ dùng — đôi khi các cặp vợ chồng trẻ có thể thể hiện cảm xúc như họ mua quần áo cho đứa con đầu lòng. Nó như thể chính thành tựu sở hữu một ngôi nhà phản ánh một bước đột phá to lớn đến mức không có gì là quá tốt để mua nó.
Bây giờ là thời điểm tốt để kết nối một số thứ, vì chúng sẽ ngày càng trở nên quan trọng:
Nước Mỹ đang bùng nổ.
Nó cùng nhau bùng nổ hơn bao giờ hết.
Nó bùng nổ với khoản nợ không phải là vấn đề lớn vào thời điểm đó vì nó vẫn còn thấp so với thu nhập và có một nền văn hóa chấp nhận nợ không phải là điều đáng sợ.
6. Mọi thứ bắt đầu rạn nứt.
Năm 1973 là năm đầu tiên có thể thấy rõ ràng nền kinh tế đang đi trên một con đường mới.
Cuộc suy thoái bắt đầu vào năm đó đã đưa tỷ lệ thất nghiệp lên mức cao nhất kể từ những năm 1930.
Lạm phát tăng vọt. Nhưng không giống như mức tăng đột biến sau chiến tranh, nó vẫn ở mức cao.
Lãi suất ngắn hạn đạt 8% vào năm 1973, tăng so với mức 2.5% của một thập kỷ trước đó.
Và bạn phải đặt tất cả những điều đó trong bối cảnh có bao nhiêu nỗi sợ hãi giữa Việt Nam, bạo loạn và vụ ám sát Martin Luther King, John và Bobby Kennedy.
Nó trở nên ảm đạm.
Mỹ thống trị nền kinh tế thế giới trong hai thập kỷ sau chiến tranh. Nhiều quốc gia lớn nhất đã có năng lực sản xuất của họ bị ném vào đống đổ nát. Nhưng khi những năm 1970 nổi lên, điều đó đã thay đổi. Nhật Bản đang bùng nổ. Nền kinh tế Trung Quốc đang mở cửa. Trung Đông đang phát triển dầu của mình.
Sự kết hợp giữa những lợi thế kinh tế may mắn và nền văn hóa được chia sẻ bởi Thế hệ Vĩ đại nhất - được củng cố bởi cuộc Suy thoái và được gắn bó trong sự hợp tác có hệ thống từ chiến tranh - đã thay đổi khi Baby Boomers bắt đầu trưởng thành. Một thế hệ mới có cái nhìn khác về những gì bình thường bị ảnh hưởng cùng lúc với nhiều biến động kinh tế của hai thập kỷ trước đã kết thúc.
Mọi thứ trong lĩnh vực tài chính đều là dữ liệu trong bối cảnh mong đợi. Một trong những sự thay đổi lớn nhất của thế kỷ trước đã xảy ra khi làn gió kinh tế bắt đầu thổi theo một hướng khác, không đồng đều, nhưng kỳ vọng của người dân vẫn bắt nguồn từ nền văn hóa bình đẳng thời hậu chiến. Không nhất thiết phải bình đẳng về thu nhập, mặc dù đã có điều đó. Nhưng bình đẳng về lối sống và kỳ vọng tiêu dùng; ý tưởng ai đó kiếm được thu nhập ở phân vị thứ 50 không nên sống một cuộc sống khác biệt đáng kể so với người ở phân vị thứ 80 hoặc 90. Và ai đó ở phần trăm thứ 99 đã sống một cuộc sống tốt hơn, nhưng vẫn là một cuộc sống mà một người ở phần trăm thứ 50 có thể hiểu được. Đó là cách nước Mỹ hoạt động trong phần lớn thời kỳ 1945–1980. Không quan trọng bạn nghĩ điều đó đúng hay sai về mặt đạo đức. Nó chỉ quan trọng là nó đã xảy ra.
Kỳ vọng luôn di chuyển chậm hơn so với sự thật. Và thực tế kinh tế của những năm đầu 1970 đến đầu những năm 2000 là tốc độ tăng trưởng vẫn tiếp tục, nhưng trở nên không đồng đều, tuy nhiên kỳ vọng của mọi người về cách sống của họ so với các đồng nghiệp vẫn không thay đổi.
7. Sự bùng nổ tiếp tục, nhưng nó khác so với trước đây.
Quảng cáo “Buổi sáng ở Mỹ” năm 1984 của Ronald Reagan tuyên bố:
Ở Mỹ trời đã sáng trở lại. Ngày nay, nhiều nam giới và phụ nữ sẽ đi làm hơn bao giờ hết trong lịch sử nước ta. Với lãi suất khoảng một nửa mức cao kỷ lục của năm 1980, gần 2.000 gia đình ngày nay sẽ mua nhà mới, nhiều hơn bất kỳ thời điểm nào trong 4 năm qua. Chiều nay, 6.500 nam và nữ thanh niên sẽ kết hôn, và với mức lạm phát thấp hơn một nửa so với cách đây 4 năm, họ có thể tự tin nhìn về tương lai.
Đó không phải là cường điệu. Tăng trưởng GDP là mức cao nhất kể từ những năm 1950. Đến năm 1989, số người Mỹ thất nghiệp ít hơn sáu triệu so với bảy năm trước đó. Chỉ số S&P 500 đã tăng gần gấp 4 lần từ năm 1982 đến năm 1990. Tổng mức tăng trưởng GDP thực tế trong những năm 1990 gần bằng của những năm 1950 - 40% so với 42%.
Tổng thống Clinton đã khoe khoang trong bài phát biểu Liên bang năm 2000:
Chúng ta bắt đầu thế kỷ mới với hơn 20 triệu việc làm; tăng trưởng kinh tế nhanh nhất trong hơn 30 năm; tỷ lệ thất nghiệp thấp nhất trong 30 năm; tỷ lệ hộ nghèo thấp nhất trong 20 năm; tỷ lệ thất nghiệp của người Mỹ gốc Phi và gốc Tây Ban Nha thấp kỷ lục; thặng dư liên tiếp đầu tiên trong 42 năm; và vào tháng tới, Mỹ sẽ đạt được thời kỳ tăng trưởng kinh tế dài nhất trong toàn bộ lịch sử. Chúng ta đã xây dựng một nền kinh tế mới.
Câu cuối cùng của ông ấy rất quan trọng. Đó là một nền kinh tế mới. Sự khác biệt lớn nhất giữa nền kinh tế của giai đoạn 1945–1973 và giai đoạn 1982–2000 là cùng một mức tăng trưởng lại đi vào các túi hoàn toàn khác nhau.
Bạn có thể đã nghe những con số này nhưng chúng rất đáng để cân nhắc lại. The Atlantic viết:
Từ năm 1993 đến 2012, 1% hàng đầu chứng kiến thu nhập của họ tăng 86.1%, trong khi 99% còn lại chỉ tăng 6.6%.
Joseph Stiglitz năm 2011:
Trong khi 1% hàng đầu đã thấy thu nhập của họ tăng 18% trong thập kỷ qua, những người trung lưu đã thực sự thấy thu nhập của họ giảm. Đối với nam giới chỉ có bằng cấp trung học phổ thông, sự sụt giảm đã rất nhanh - 12% chỉ trong một phần tư thế kỷ qua.
Nó gần như ngược lại với sự san phẳng xảy ra sau chiến tranh.
Tại sao điều này xảy ra là một trong những cuộc tranh luận gay gắt nhất trong kinh tế học, chỉ đứng đầu là cuộc tranh luận về những gì chúng ta nên làm với nó. May mắn cho mục đích của cuộc thảo luận này, không quan trọng.
Tất cả những gì quan trọng là sự bất bình đẳng nghiêm trọng đã trở thành một lực lượng trong 35 năm qua, và nó xảy ra trong một thời kỳ mà về mặt văn hóa, người Mỹ nắm giữ hai ý tưởng bắt nguồn từ nền kinh tế sau Thế chiến II: Đó là bạn nên sống một lối sống tương tự như hầu hết những người Mỹ khác, và việc gánh nợ để trang trải cho lối sống đó là điều có thể chấp nhận được.
8. Vết rạn lớn.
Thu nhập tăng lên trong một nhóm nhỏ người Mỹ đã dẫn đến việc nhóm đó xa rời lối sống.
Họ mua nhà lớn hơn, xe hơi đẹp hơn, đi học ở những trường đắt tiền và có những kỳ nghỉ sang trọng.
Và những người khác đang xem — được thúc đẩy bởi Đại lộ Madison vào những năm 80 và 90, và internet sau đó.
Lối sống của một bộ phận nhỏ người Mỹ giàu có hợp pháp đã thổi phồng nguyện vọng của đa số người Mỹ, những người có thu nhập không tăng.
Một nền văn hóa bình đẳng và đoàn kết ra đời từ những năm 1950 - 1970 đã biến thành một cách ngây thơ thành hiệu ứng Keep Up With The Joneses.
Bây giờ bạn có thể thấy vấn đề.
Joe, một chủ ngân hàng đầu tư kiếm được 900.000 đô la mỗi năm, mua một ngôi nhà rộng 4.000 foot vuông (370m2) với hai chiếc Mercedes và gửi ba đứa con của mình cho Pepperdine. Anh ấy có thể.
Peter, một giám đốc chi nhánh ngân hàng kiếm được 80.000 đô la mỗi năm, nhìn thấy Joe và cảm thấy tiềm thức về quyền được sống một lối sống tương tự, bởi vì cha mẹ của Peter tin - và truyền lửa cho anh - lối sống của người Mỹ không khác nhau cho dù họ khác việc làm. Cha mẹ ông đã đúng trong thời đại của họ, bởi vì thu nhập rơi vào tình trạng phân bổ chặt chẽ. Nhưng đó là sau đó. Peter sống trong một thế giới khác. Nhưng kỳ vọng của anh ấy không thay đổi nhiều so với cha mẹ anh ấy, ngay cả khi sự thật có như vậy.
Vậy Peter làm nghề gì?
Anh ta cầm một khoản thế chấp lớn. Anh ta có 45.000 đô la nợ thẻ tín dụng. Anh ta cho thuê hai chiếc xe hơi. Những đứa trẻ của anh ấy sẽ tốt nghiệp với những khoản vay nặng lãi dành cho sinh viên. Anh ấy không đủ khả năng mua những thứ mà Joe có thể, nhưng anh ấy được thúc đẩy để sống theo cùng một lối sống. Đó là một đoạn đường lớn.
Điều này có vẻ phi lý đối với ai đó vào những năm 1930. Nhưng chúng ta đã dành 75 năm kể từ khi chiến tranh kết thúc để nuôi dưỡng một nền văn hóa chấp nhận nợ hộ gia đình.
Trong thời kỳ mà mức lương trung bình không đổi, ngôi nhà mới ở mức trung bình của người Mỹ đã lớn hơn 50%.
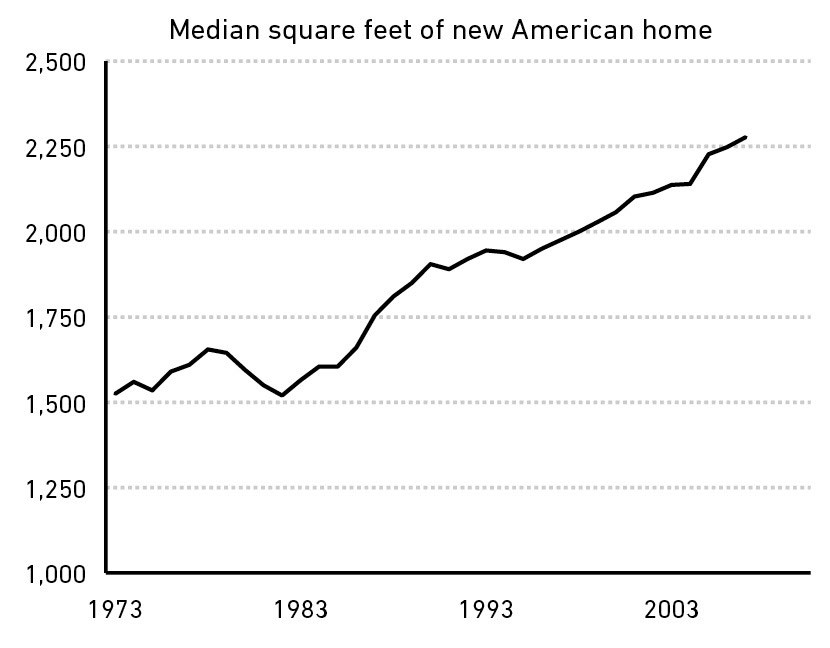
Những ngôi nhà mới ở Mỹ trung bình hiện có nhiều phòng tắm hơn số người ở. Gần một nửa có bốn phòng ngủ trở lên, tăng 18% so với năm 1983.
Khoản vay mua ô tô trung bình đã điều chỉnh theo lạm phát tăng hơn gấp đôi từ 1975 đến 2003, từ 12.300 đô la lên 27.900 đô la.
Và bạn biết điều gì đã xảy ra với chi phí học đại học và các khoản vay dành cho sinh viên.
Tỷ lệ nợ trên thu nhập của các hộ gia đình không thay đổi từ năm 1963 đến 1973. Sau đó, nó tăng, và tăng, và tăng, từ khoảng 60% vào 1973 lên hơn 130% vào 2007.
Ngay cả khi lãi suất giảm từ đầu những năm 1980 đến 2020, tỷ lệ thu nhập dành cho các khoản thanh toán nợ đã tăng lên. Và nó nghiêng về các nhóm thu nhập thấp hơn. Tỷ lệ thu nhập dành cho các khoản thanh toán nợ và thuê nhà chỉ hơn 8% đối với các nhóm thu nhập cao nhất - những người có thu nhập cao nhất - nhưng trên 21% với những người dưới phân vị thứ 50.
Sự khác biệt giữa khoản nợ leo thang và sự gia tăng nợ đã diễn ra trong những năm 1950 và 60 là sự tăng vọt gần đây bắt đầu từ mức cơ bản cao.
Nhà kinh tế học Hyman Minsky đã mô tả về sự khởi đầu của các cuộc khủng hoảng nợ: Thời điểm mọi người gánh nhiều nợ hơn mức họ có thể giải quyết. Đó là một khoảnh khắc xấu xí, đau đớn. Nó giống như Wile E. Coyote nhìn xuống, nhận ra mình đã bị hỏng và rơi xuống dốc.
Tất nhiên, đó là những gì đã xảy ra vào năm 2008.
9. Một khi mô hình đã được đặt ra thì rất khó để xoay chuyển.
Nhiều khoản nợ đã được giải tỏa sau năm 2008. Và sau đó lãi suất giảm xuống. Các khoản thanh toán nợ hộ gia đình tính theo phần trăm thu nhập hiện đang ở mức thấp nhất trong 35 năm.
Nhưng phản ứng với năm 2008, cần thiết như có thể đã xảy ra, đã duy trì một số xu hướng đã đưa chúng ta đến đây.
Việc nới lỏng định lượng vừa ngăn chặn sự sụp đổ kinh tế vừa thúc đẩy giá tài sản, một lợi ích cho những người sở hữu chúng - hầu hết là người giàu có.
Fed đã ngăn chặn các khoản nợ doanh nghiệp vào năm 2008. Điều đó đã giúp những người sở hữu khoản nợ đó - hầu hết là người giàu có.
Việc cắt giảm thuế trong 20 năm qua chủ yếu dành cho những người có thu nhập cao hơn. Những người có thu nhập cao hơn gửi con cái của họ đến các trường đại học tốt nhất. Những đứa trẻ đó có thể tiếp tục kiếm thu nhập cao hơn và đầu tư vào các khoản nợ doanh nghiệp sẽ được Fed hỗ trợ, sở hữu các cổ phiếu sẽ được hỗ trợ bởi các chính sách khác nhau của chính phủ, vv.
Không có vấn đề nào trong số này là vấn đề của chính chúng, đó là lý do tại sao chúng ở đúng vị trí.
Nhưng chúng là dấu hiệu của điều lớn hơn đã xảy ra từ đầu những năm 1980: Nền kinh tế hoạt động tốt hơn với một số người so với những người khác. Thành công không còn mang tính trọng tài như trước đây và khi thành công được ban tặng, nó sẽ được thưởng bằng lợi nhuận cao hơn so với các thời đại trước.
Bạn không cần phải nghĩ điều đó đúng hay sai về mặt đạo đức.
Và, một lần nữa, trong câu chuyện này, không quan trọng tại sao nó lại xảy ra.
Điều quan trọng là nó đã xảy ra, và nó khiến nền kinh tế thay đổi so với kỳ vọng của mọi người đã đặt ra sau chiến tranh: có một tầng lớp trung lưu rộng rãi không có bất bình đẳng có hệ thống, nơi những người hàng xóm của bạn ở bên cạnh và cách đó vài dặm sống cuộc sống khá giống với bạn.
Một phần lý do khiến những kỳ vọng này tồn tại suốt 35 năm sau khi chúng rời xa thực tế là vì họ cảm thấy rất tốt cho rất nhiều người khi chúng có giá trị. Một cái gì đó tốt - hoặc ít nhất là ấn tượng nó tốt như vậy - không dễ dàng để từ bỏ.
Vì vậy, mọi người vẫn chưa buông bỏ nó. Họ muốn nó trở lại.
10. Tiệc trà, Chiếm phố Wall, Brexit, và Donald Trump, mỗi người đại diện cho một nhóm hét lên, “Dừng lại chuyến đi, tôi muốn xuống.”
Các chi tiết về tiếng la hét của họ khác nhau, nhưng tất cả đều la hét - ít nhất là một phần - bởi vì mọi thứ không hoạt động với họ trong bối cảnh kỳ vọng sau chiến tranh mọi thứ sẽ hoạt động gần giống với hầu hết mọi người.
Bạn có thể chế giễu mối liên hệ giữa sự nổi lên của Trump với bất bình đẳng thu nhập. Và bạn nên. Những thứ này luôn là những lớp phức tạp sâu bên trong. Nhưng đó là một phần quan trọng khiến mọi người nghĩ, “Tôi không sống trong thế giới mà tôi mong đợi. Điều đó làm tôi bực mình. Vì vậy, vít này. Và vít bạn! Tôi sẽ đấu tranh cho một điều gì đó hoàn toàn khác biệt, bởi vì điều này - bất kể nó là gì - đều không hoạt động.“
Hãy nắm bắt tâm lý đó và nâng nó lên thành sức mạnh của Facebook, Instagram và tin tức truyền hình cáp — nơi mọi người nhận thức sâu sắc hơn về cuộc sống của những người khác hơn bao giờ hết. Đó là xăng trên ngọn lửa. Benedict Evans nói, “Internet càng khiến mọi người tiếp xúc với những quan điểm mới, thì mọi người càng tức giận vì cho rằng tồn tại những quan điểm khác nhau”. Đó là một sự thay đổi lớn so với nền kinh tế sau chiến tranh, nơi phạm vi ý kiến kinh tế nhỏ hơn, cả vì phạm vi kết quả thực tế thấp hơn và vì không dễ dàng nhìn thấy và học hỏi những người khác nghĩ gì và họ sống như thế nào.
Tôi không bi quan. Kinh tế học là câu chuyện của những chu kỳ. Mọi thứ đến, mọi thứ diễn ra.
Tỷ lệ thất nghiệp hiện là mức thấp nhất trong nhiều thập kỷ. Tiền lương hiện nay thực sự tăng nhanh hơn với những người lao động có thu nhập thấp hơn so với những người giàu. tôi đoán là hầu hết sẽ không muốn quay lại.
Nhưng chủ đề chính của câu chuyện này là những kỳ vọng di chuyển chậm hơn so với thực tế trên mặt đất. Điều đó đã đúng khi mọi người bám vào kỳ vọng của những năm 1950 khi nền kinh tế thay đổi trong 35 năm tiếp theo. Và ngay cả khi sự bùng nổ của tầng lớp trung lưu bắt đầu vào ngày hôm nay, kỳ vọng tỷ lệ cược sẽ chồng chất lên tất cả mọi người trừ những người ở cấp cao nhất có thể vẫn tồn tại.
Vì vậy, kỷ nguyên “Điều này không hoạt động” có thể sẽ tồn tại.
Và kỷ nguyên “Chúng ta cần một cái gì đó hoàn toàn mới, ngay bây giờ, bất kể nó là gì” có thể sẽ tồn tại.
Theo một cách nào đó, là một phần của những gì bắt đầu các sự kiện dẫn đến những thứ như Thế chiến thứ hai, nơi câu chuyện này bắt đầu.
Lịch sử chỉ là thứ chết tiệt này đến thứ khác.