Sự bùng nổ của bong bóng dot-com vào đầu những năm 2000 đã làm giảm tài sản hộ gia đình xuống 6.2 nghìn tỷ đô la.
Sự kết thúc của bong bóng nhà đất đã làm mất đi hơn 8 nghìn tỷ đô la.
Thật khó để nói mức độ tàn phá của bong bóng tài chính về mặt xã hội. Chúng hủy hoại cuộc sống.
Tại sao những điều này xảy ra?
Và tại sao chúng tiếp tục xảy ra?
Tại sao chúng ta không thể rút ra bài học?
Câu trả lời phổ biến ở đây là con người tham lam, và lòng tham là một đặc điểm không thể xóa nhòa của bản chất con người.
Điều đó có thể đúng, và đó là một câu trả lời đủ tốt cho hầu hết mọi người. Nhưng hãy nhớ từ chương 1: không ai điên cả. Mọi người đưa ra quyết định tài chính mà họ hối tiếc, và họ thường làm như vậy với thông tin khan hiếm và không có logic. Nhưng các quyết định có ý nghĩa với họ khi chúng được thực hiện. Đổ lỗi cho bong bóng do lòng tham và dừng lại ở đó bỏ lỡ những bài học quan trọng về cách thức và lý do tại sao mọi người hợp lý hóa những gì trong nhận thức muộn màng trông giống như những quyết định tham lam.
Một phần lý do tại sao bong bóng rất khó tìm hiểu là chúng không giống như ung thư, nơi sinh khiết cho chúng ta một cảnh báo và chẩn đoán rõ ràng. Chúng giống như sự trỗi dậy và sụp đổ của một đảng chính trị, nơi kết quả có thể biết trước trong nhận thức muộn màng nhưng nguyên nhân và trách nhiệm không bao giờ được thống nhất.
Cạnh tranh về lợi nhuận đầu tư rất khốc liệt và ai đó phải sở hữu mọi tài sản tại mọi thời điểm. Điều đó có nghĩa là ý tưởng đơn thuần về bong bóng sẽ luôn gây tranh cãi, bởi vì không ai muốn nghĩ họ sở hữu một tài sản được định giá quá cao. Trong nhận thức muộn màng, chúng ta có nhiều khả năng chỉ ra những ngón tay hoài nghi hơn là để rút ra bài học.
Tôi không nghĩ chúng ta sẽ có thể giải thích đầy đủ tại sao bong bóng lại xảy ra. Nó giống như việc hỏi tại sao chiến tranh xảy ra - hầu như luôn có một số lý do, nhiều lý do mâu thuẫn với nhau, tất cả đều gây tranh cãi.
Đây là một chủ đề quá phức tạp cho những câu trả lời đơn giản.
Nhưng hãy để tôi đề xuất một lý do mà chúng xảy ra mà cả hai đều bị bỏ qua và áp dụng cho cá nhân bạn: Các nhà đầu tư thường ngây thơ nhận các dấu hiệu từ các nhà đầu tư khác, những người đang chơi một trò chơi khác với họ.
Một ý tưởng tồn tại trong lĩnh vực tài chính tưởng chừng như vô tội nhưng đã gây ra những thiệt hại khôn lường.
Đó là quan điểm cho tài sản có một mức giá hợp lý trong một thế giới mà các nhà đầu tư có các mục tiêu và thời gian khác nhau.
Hãy tự hỏi bản thân: Bạn nên trả bao nhiêu cho cổ phiếu Google hôm nay?
Câu trả lời phụ thuộc vào bạn là ai.
Bạn có một chân trời thời gian 30 năm? Sau đó, cái giá thông minh phải trả liên quan đến một phân tích tỉnh táo về dòng tiền chiết khấu của Google trong 30 năm tới.
Bạn đang muốn rút tiền trong vòng 10 năm? Sau đó, cái giá phải trả có thể được tìm ra bằng cách phân tích tiềm năng của ngành công nghệ trong thập kỷ tới và liệu ban lãnh đạo Google có thể thực hiện đúng tầm nhìn của mình hay không.
Bạn đang muốn bán trong vòng một năm? Sau đó, hãy chú ý đến các chu kỳ bán sản phẩm hiện tại của Google và liệu có thị trường con gấu hay không.
Bạn có phải là một nhà giao dịch trong ngày? Cái giá phải trả là “ai quan tâm?” bởi vì bạn chỉ đang cố gắng kiếm một vài đô la từ bất cứ điều gì xảy ra từ lúc này đến giờ ăn trưa, điều này có thể đạt được với bất kỳ giá nào.
Khi các nhà đầu tư có các mục tiêu và thời gian khác nhau — và họ làm ở mọi loại tài sản — thì mức giá trông kỳ cục với người này có thể lại ý nghĩa với người khác, bởi vì các yếu tố mà nhà đầu tư chú ý là khác nhau.
Hãy xem bong bóng dot-com vào những năm 1990.
Mọi người có thể nhìn vào Yahoo! vào năm 1999 và nói “Điều đó thật điên rồ! Một triệu lần doanh thu! Việc định giá thật lố bịch!“
Nhiều nhà đầu tư sở hữu cổ phiếu Yahoo! năm 1999 phải trả một cái giá vô lý. Một nhà giao dịch trong ngày có thể đạt được những gì họ cần cho dù Yahoo! là $5 một cổ phiếu hoặc $500 một cổ phiếu miễn là nó đi đúng hướng vào ngày hôm đó. Và nó đã làm, trong nhiều năm.
Một quy tắc ‘sắt’ trong tài chính là tiền sẽ quay trở lại ở mức độ lớn nhất có thể. Nếu một tài sản có động lực - nó liên tục tăng trong một khoảng thời gian - thì việc một nhóm các nhà giao dịch ngắn hạn cho nó sẽ tiếp tục tăng cũng không phải là điều điên rồ. Không vô thời hạn; chỉ trong một khoảng thời gian ngắn họ cần. Động lực thu hút các nhà giao dịch ngắn hạn một cách hợp lý.
Sau đó, nó bắt đầu các cuộc đua.
Bong bóng hình thành khi động lực của lợi nhuận ngắn hạn thu hút đủ tiền khiến các nhà đầu tư chuyển từ chủ yếu là dài hạn sang chủ yếu là ngắn hạn.
Quá trình đó tự cung cấp năng lượng cho chính nó. Khi các nhà giao dịch đẩy mạnh lợi nhuận ngắn hạn, họ sẽ thu hút nhiều nhà giao dịch hơn nữa. Chẳng bao lâu những người thống trị thị trường là những người đầu tư ngắn hạn.
Bong bóng không liên quan nhiều đến việc định giá tăng. Đó chỉ là một triệu chứng của một điều gì đó khác: thời gian thu hẹp lại khi ngày càng có nhiều nhà giao dịch ngắn hạn tham gia vào sân chơi.
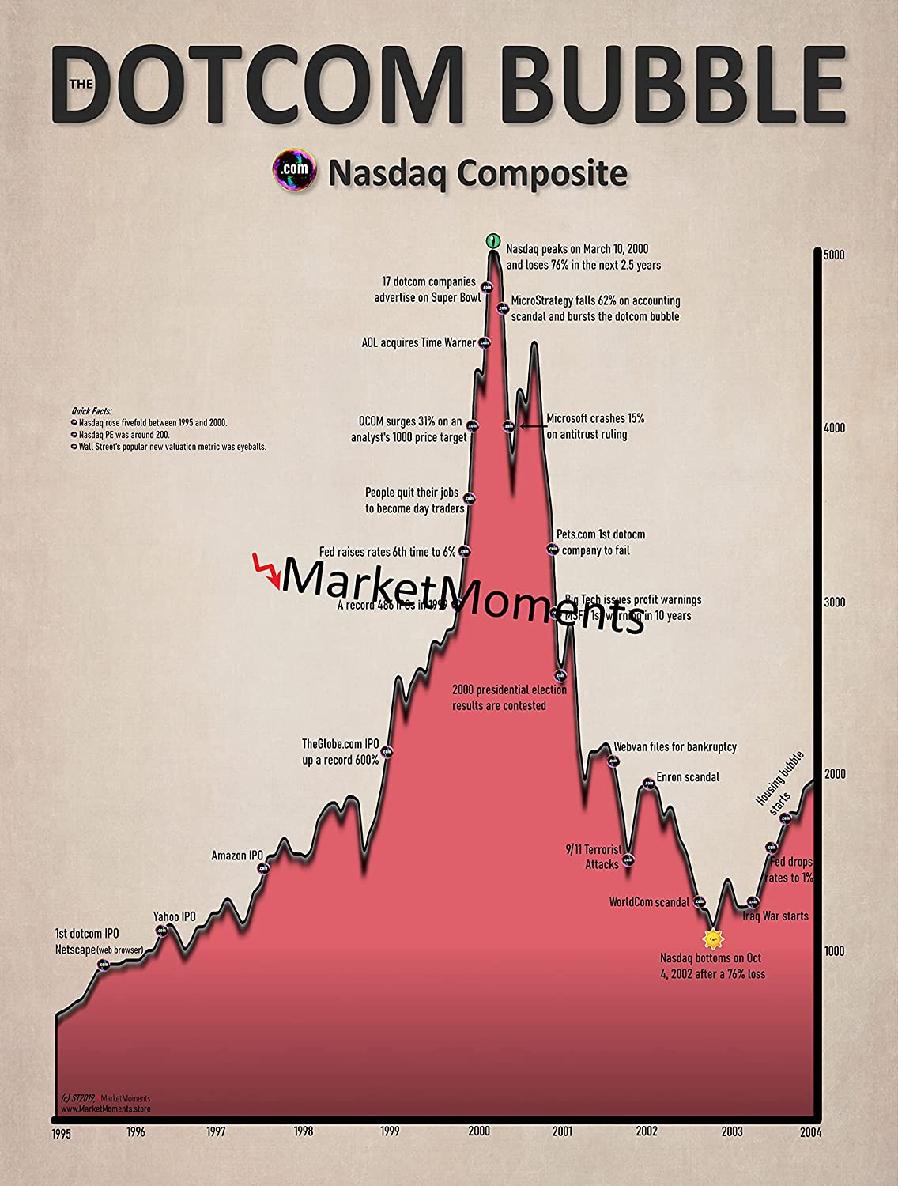
Người ta thường nói bong bóng dot-com là thời điểm lạc quan phi lý về tương lai. Nhưng một trong những tiêu đề phổ biến nhất của thời đó là công bố khối lượng giao dịch kỷ lục, đó là điều xảy ra khi các nhà đầu tư mua và bán trong một ngày. Các nhà đầu tư - đặc biệt là những người định giá - đã không nghĩ đến 20 năm tới. Quỹ tương hỗ trung bình có doanh thu hàng năm là 120% vào năm 1999, có nghĩa là họ đang nghĩ về tám tháng tới. Các nhà đầu tư cá nhân đã bỏ tiền vào các quỹ tương hỗ đó cũng vậy. Maggie Mahar đã viết trong cuốn sách Bull! (Thị trường con bò – giá tăng):
Vào giữa những năm chín mươi, báo chí đã thay thế phiếu chấm điểm hàng năm bằng các báo cáo xuất hiện ba tháng một lần. Sự thay đổi đã thúc đẩy các nhà đầu tư theo đuổi hiệu suất, đổ xô mua các quỹ đứng đầu bảng xếp hạng, ngay khi chúng đắt nhất.
Đây là thời đại của giao dịch trong ngày, hợp đồng quyền chọn ngắn hạn và bình luận thị trường cập nhật từng phút. Nó không phải là thứ bạn liên kết với những quan điểm dài hạn.
Điều tương tự cũng xảy ra trong thời kỳ bong bóng nhà đất giữa những năm 2000.
Thật khó để biện minh cho việc trả 700.000 đô la cho một ngôi nhà hai phòng ngủ ở Florida để nuôi gia đình bạn trong 10 năm tới. Nhưng sẽ hoàn toàn hợp lý nếu bạn có kế hoạch chuyển căn nhà trong vài tháng tới một thị trường với giá cả tăng cao để kiếm lời nhanh chóng. Đó chính xác là những gì nhiều người đã làm trong thời kỳ bong bóng.
Dữ liệu từ Attom, một công ty theo dõi các giao dịch bất động sản, cho thấy số lượng nhà ở Mỹ được bán nhiều hơn một lần trong khoảng thời gian 12 tháng - tăng gấp 5 lần trong thời kỳ bong bóng, từ 20.000 trong quý đầu tiên của năm 2000 lên hơn 100.000 trong quý đầu tiên của năm 2004.
Bạn có nghĩ những tay chèo này quan tâm đến tỷ suất giá thuê dài hạn? Hay liệu cái giá họ phải trả có được hỗ trợ bởi sự tăng trưởng thu nhập trong dài hạn? Dĩ nhiên là không. Những con số đó không liên quan đến trò chơi của họ. Điều duy nhất quan trọng với tay chèo là giá nhà tháng sau sẽ cao hơn so với tháng này. Và trong nhiều năm, mong nó sẽ như vậy.
Bạn có thể nói rất nhiều về những nhà đầu tư này. Bạn có thể gọi họ là những nhà đầu cơ. Bạn có thể gọi họ là người vô trách nhiệm. Bạn có thể lắc đầu trước sự sẵn sàng chấp nhận rủi ro rất lớn của họ.
Nhưng tôi không nghĩ bạn có thể gọi tất cả chúng là phi lý.
Việc hình thành bong bóng không liên quan nhiều đến việc mọi người tham gia đầu tư dài hạn một cách phi lý trí. Chúng nói về những người có xu hướng chuyển sang giao dịch ngắn hạn một cách hợp lý để nắm bắt động lực đã tự nuôi sống mình.
Bạn mong đợi mọi người sẽ làm gì khi động lượng tạo ra tiềm năng sinh lời ngắn hạn lớn? Ngồi và quan sát một cách kiên nhẫn? Không bao giờ. Đó không phải là cách thế giới hoạt động. Lợi nhuận sẽ luôn được săn đuổi. Và các nhà giao dịch ngắn hạn hoạt động trong một lĩnh vực mà các quy tắc quản lý đầu tư dài hạn - đặc biệt là xung quanh việc định giá - bị bỏ qua, bởi vì chúng không liên quan đến trò đang được chơi.
Đó là nơi mọi thứ trở nên thú vị và là nơi bắt đầu các vấn đề.
Bong bóng gây thiệt hại khi các nhà đầu tư dài hạn bắt đầu nhận tín hiệu từ những nhà giao dịch ngắn hạn đang chơi trò khác với họ.
Cổ phiếu của Cisco đã tăng 300% vào năm 1999 lên $60/cổ phiếu. Với mức giá đó, công ty được định giá 600 tỷ đô la, một điều quá điên rồ. Ít ai thực sự nghĩ nó đáng giá đến vậy. Nhà kinh tế Burton Malkiel từng chỉ ra tốc độ tăng trưởng ngụ ý của Cisco ở mức định giá đó có nghĩa là nó sẽ trở nên lớn hơn toàn bộ nền kinh tế Mỹ trong vòng 20 năm.
Nhưng nếu bạn là một nhà đầu tư dài hạn vào năm 1999, thì $60 là mức giá duy nhất có sẵn để mua. Và nhiều người đã mua với giá đó. Vì vậy, bạn có thể đã nhìn xung quanh và tự nói với chính mình, “Chà, có thể những nhà đầu tư khác này biết điều gì đó mà tôi không biết.” Có lẽ bạn đã đi theo. Bạn thậm chí cảm thấy thông minh.
Điều bạn không nhận ra là những người giao dịch đang đặt giá biên của cổ phiếu đang chơi một trò chơi khác với bạn. Sáu mươi đô la một cổ phiếu là một mức giá hợp lý với các nhà giao dịch, bởi vì họ đã lên kế hoạch bán cổ phiếu trước khi kết thúc ngày, khi giá của nó có thể sẽ cao hơn. Nhưng sáu mươi đô la là một thảm họa với bạn, vì bạn đã lên kế hoạch nắm giữ cổ phiếu dài hạn.
Hai nhà đầu tư này thậm chí hiếm khi biết sự tồn tại của nhau. Nhưng họ ở trên cùng một lĩnh vực, chạy về phía nhau. Khi con đường của họ va chạm một cách mù quáng, ai đó sẽ bị thương. Nhiều quyết định tài chính và đầu tư bắt nguồn từ việc xem những gì người khác làm và sao chép chúng hoặc đặt cược chống lại họ. Nhưng khi bạn không biết tại sao một người nào đó lại cư xử như thế, bạn sẽ không biết họ sẽ tiếp tục hành động như vậy trong bao lâu, điều gì sẽ khiến họ thay đổi quyết định hoặc liệu họ có bao giờ học được bài học của mình hay không.
Khi một nhà bình luận trên CNBC nói, “Bạn nên mua cổ phiếu này”, hãy nhớ họ không biết bạn là ai. Bạn là một thiếu niên giao dịch cho vui? Một góa phụ cao tuổi với ngân sách hạn hẹp? Một nhà quản lý quỹ đầu cơ đang cố gắng thu thập sổ sách trước khi quý kết thúc? Có phải chúng ta nghĩ ba người đó có cùng ưu tiên và bất kỳ mức độ nào mà một cổ phiếu cụ thể đang giao dịch đều phù hợp với cả ba người?
Thật là điên rồ.
Thật khó để hiểu các nhà đầu tư khác có mục tiêu khác với chúng ta, bởi vì tâm lý học mới không nhận ra những người lý trí có thể nhìn thế giới qua một lăng kính khác với của bạn. Giá tăng thuyết phục tất cả các nhà đầu tư theo cách mà các nhà tiếp thị giỏi nhất cũng phải ghen tị. Chúng là một loại thuốc có thể biến các nhà đầu tư có ý thức về giá trị thành những người lạc quan với đôi mắt mờ sương, tách rời khỏi thực tế của chính họ bởi những hành động của một người chơi một trò khác với họ.
Việc bị những người chơi một trò khác làm lung lay cũng có thể khiến bạn nghĩ mình phải tiêu tiền. Quá nhiều chi tiêu của người tiêu dùng, đặc biệt ở các nước phát triển, được thúc đẩy bởi xã hội: bị ảnh hưởng bởi những người bạn ngưỡng mộ và được thực hiện vì bạn muốn mọi người ngưỡng mộ mình.
Nhưng trong khi chúng ta có thể thấy người khác chi bao nhiêu tiền cho ô tô, nhà cửa, quần áo và các kỳ nghỉ, chúng ta không thấy được mục tiêu, lo lắng và nguyện vọng của họ. Một luật sư trẻ muốn trở thành đối tác của một công ty luật có uy tín có thể cần phải duy trì vẻ ngoài mà tôi, một nhà văn có thể làm việc trong trang phục bó sát, không cần. Nhưng khi việc mua hàng của anh ấy đặt ra kỳ vọng của riêng tôi, tôi đang đi trên con đường thất vọng tiềm tàng vì tôi đang tiêu tiền mà không có sự thăng tiến trong sự nghiệp mà anh ấy nhận được. Chúng tôi thậm chí có phong cách có thể giống nhau. Chúng tôi chỉ đang chơi một trò khác nhau. Tôi đã mất nhiều năm để tìm ra điều này.
Một điều rút ra ở đây là hiểu được chân trời thời gian của chính bạn và không bị thuyết phục bởi những hành động của những người chơi trò khác với bạn.
Điều chính tôi có thể khuyên bạn là cố gắng xác định trò bạn đang chơi.
Thật ngạc nhiên khi ít người trong chúng ta làm như vậy. Chúng ta gọi mọi người đầu tư tiền là ‘nhà đầu tư’ giống như họ là cầu thủ bóng rổ, tất cả đều chơi cùng một trò với cùng một quy tắc. Khi bạn nhận ra quan niệm đó sai đến mức nào, bạn sẽ thấy việc xác định rõ mình đang chơi trò nào là quan trọng thế nào. Cách tôi đầu tư tiền của chính mình được trình bày chi tiết trong chương 20, nhưng nhiều năm trước, tôi đã viết “Tôi là một nhà đầu tư thụ động, lạc quan vào khả năng tạo ra tăng trưởng kinh tế thực của thế giới và tôi tin tưởng trong 30 năm tới, tốc độ tăng trưởng đó sẽ tích lũy các khoản đầu tư của tôi.“
Điều này có vẻ kỳ lạ, nhưng một khi bạn viết ra tuyên bố sứ mệnh đó, bạn sẽ nhận ra mọi thứ không liên quan đến nó - thị trường đã làm gì trong năm nay, hay liệu chúng ta có suy thoái vào năm tới hay không - là một phần của trò chơi mà tôi không chơi. Vì vậy, tôi không chú ý đến nó, và không có nguy cơ bị lôi cuốn bởi nó.
Tiếp theo, hãy nói về chủ nghĩa bi quan.