81.5 tỷ đô la trong tổng giá trị ròng 84.5 tỷ đô la của Warren Buffett đến sau sinh nhật thứ 65. Tâm trí của chúng ta không được xây dựng để xử lý những điều ‘vô lý’ như vậy
Các bài học từ một lĩnh vực thông thường có thể dạy chúng ta điều gì đó quan trọng về các lĩnh vực không liên quan. Hãy xem lịch sử hàng tỷ năm của kỷ băng hà và chúng dạy ta điều gì về việc có thêm tiền.
Kiến thức khoa học về Trái đất của chúng ta mới có gần đây. Hiểu được cách thức hoạt động của thế giới thường liên quan đến việc khoan sâu bên dưới bề mặt của nó, điều chúng ta chưa thể làm cho đến khá gần đây. Isaac Newton đã tính toán chuyển động của các ngôi sao hàng trăm năm trước khi chúng ta hiểu được một số điều cơ bản về hành tinh của chúng ta.
Mãi cho đến thế kỷ 19, các nhà khoa học đồng ý Trái đất, trong nhiều trường hợp, đã bị bao phủ bởi băng. Có quá nhiều bằng chứng để tranh luận ngược lại. Trên khắp thế giới đều có dấu vết của một thế giới trước đây đã bị đóng băng: những tảng đá khổng lồ nằm rải rác ở những vị trí ngẫu nhiên; đá vụn thành từng lớp mỏng. Bằng chứng đã trở nên rõ ràng không có một kỷ băng hà, mà có năm kỷ băng hà riêng biệt mà chúng ta có thể đo được.
Lượng năng lượng cần thiết để đóng băng hành tinh, làm tan chảy nó lần nữa và đóng băng lại một lần nữa thật đáng kinh ngạc. Điều gì trên Trái đất (theo nghĩa đen) có thể gây ra những chu kỳ này? Nó phải là lực lượng mạnh nhất trên hành tinh của chúng ta.
Và nó có thật. Chỉ là không theo cách bất cứ ai mong đợi.
Có rất nhiều giả thuyết về lý do tại sao kỷ băng hà xảy ra. Để giải thích cho ảnh hưởng địa chất to lớn của chúng, các lý thuyết cũng vĩ đại như nhau. Người ta cho sự nâng cao của các dãy núi có thể đã làm dịch chuyển các luồng gió của Trái đất đủ để làm thay đổi khí hậu. Những người khác ủng hộ ý kiến băng là trạng thái tự nhiên, bị gián đoạn bởi những vụ phun trào núi lửa lớn khiến trái đất ấm lên.
Nhưng không giả thuyết nào trong số này có thể giải thích cho chu kỳ của kỷ băng hà. Sự phát triển của các dãy núi hoặc một số núi lửa lớn có thể giải thích cho một kỷ băng hà. Nó không thể giải thích sự lặp lại theo chu kỳ của năm.
Vào đầu những năm 1900, một nhà khoa học người Serbia tên là Milutin Milanković đã nghiên cứu vị trí của Trái đất so với các hành tinh khác và đưa ra lý thuyết về kỷ băng hà mà ngày nay chúng ta biết là chính xác: Lực hấp dẫn của mặt trời và mặt trăng ảnh hưởng nhẹ đến chuyển động của Trái đất và nghiêng về phía mặt trời. Trong các phần của chu kỳ này - có thể kéo dài hàng chục nghìn năm - mỗi bán cầu của Trái đất nhận được nhiều hơn hoặc ít hơn một chút, bức xạ mặt trời so với trước đây.
Và đó là nơi mà niềm vui bắt đầu.
Lý thuyết của Milanković ban đầu giả định độ nghiêng của các bán cầu Trái đất gây ra mùa đông lạnh lẽo đến mức khắc nghiệt để biến hành tinh thành băng. Nhưng một nhà khí tượng học người Nga tên là Wladimir Köppen đã đào sâu hơn vào công trình của Milanković và phát hiện ra một điều hấp dẫn.
Mùa hè mát mẻ vừa phải chứ không phải mùa đông lạnh giá là thủ phạm gây băng giá.
Nó bắt đầu khi một mùa hè không bao giờ đủ ấm để làm tan tuyết của mùa đông trước. Phần đế băng còn sót lại khiến tuyết dễ tích tụ vào mùa đông năm sau, điều này làm tăng tỷ lệ tuyết bám vào mùa hè năm sau, điều này càng thu hút sự tích tụ nhiều hơn vào mùa đông năm sau. Tuyết vĩnh viễn phản chiếu nhiều tia nắng mặt trời hơn, điều này làm trầm trọng thêm việc làm mát, khiến tuyết rơi nhiều hơn, liên tục. Trong vòng vài trăm năm, một lớp băng tuyết theo mùa sẽ phát triển thành một tảng băng lục địa, và cứ thế tiếp tục.
Điều tương tự cũng xảy ra ngược lại. Độ nghiêng quỹ đạo cho phép nhiều ánh sáng mặt trời chiếu vào làm tan chảy nhiều lớp băng tuyết mùa đông hơn, lớp băng này phản chiếu ít ánh sáng hơn vào những năm sau, điều này làm tăng nhiệt độ, ngăn nhiều tuyết hơn vào năm sau, vv. Đó là chu kỳ.
Điều đáng kinh ngạc ở đây là một thứ gì đó lớn lao như thế có thể phát triển từ một sự thay đổi tương đối nhỏ trong điều kiện. Bạn bắt đầu với một lớp tuyết mỏng còn sót lại từ một mùa hè mát mẻ mà không ai có thể nghĩ đến và sau đó, trong nháy mắt địa chất, toàn bộ Trái đất bị bao phủ bởi lớp băng dày hàng
dặm. Như nhà băng học Gwen Schultz đã nói: “Không nhất thiết là lượng tuyết gây ra các tảng băng mà thực tế là tuyết có thể kéo dài dù ít.”
Điểm rút ra lớn nhất từ kỷ băng hà là bạn không cần lực quá lớn để tạo ra kết quả to lớn.
Nếu một cái gì đó nhỏ nhưng liên tục — nếu một chút tăng trưởng đóng vai trò là nhiên liệu cho sự phát triển trong tương lai — một cơ sở ban đầu nhỏ có thể dẫn đến kết quả phi thường đến mức chúng dường như bất chấp logic. Nó có thể bất chấp logic đến mức bạn đánh giá thấp những gì có thể, tốc độ tăng trưởng đến từ đâu và nó có thể dẫn đến điều gì.
Với tiền bạc cũng vậy.
Hơn 2.000 cuốn sách dành riêng cho cách Warren Buffett xây dựng tài sản của mình. Nhiều trong số đó là tuyệt vời. Nhưng ít ai chú ý đến sự thật đơn giản nhất: Tài sản của Buffett không chỉ đến từ một nhà đầu tư giỏi, mà còn bắt đầu khi ông còn là một đứa trẻ.
Khi tôi viết chương này, giá trị tài sản ròng của Warren Buffett là 84.5 tỷ đô la. Trong đó, 84.2 tỷ đô la được tích lũy sau sinh nhật lần thứ 50. 81.5 tỷ đô la đến sau khi ông đủ điều kiện nhận An sinh xã hội, vào giữa những năm 60 tuổi.
Warren Buffett là một nhà đầu tư phi thường. Nhưng bạn đã bỏ lỡ một điểm mấu chốt nếu gắn tất cả thành công của ông với sự nhạy bén trong đầu tư. Chìa khóa thành công thực sự, ông đã là một nhà đầu tư phi thường trong 3/4 thế kỷ. Nếu ông bắt đầu đầu tư ở độ tuổi 30 và nghỉ hưu ở độ tuổi 60, chắc hẳn ít người đã từng nghe về ông.
Hãy xem xét một chút.
Buffett bắt đầu đầu tư khi mới 10 tuổi. Vào thời điểm 30 tuổi, ông có giá trị tài sản ròng là 1 triệu đô la, hay 9.3 triệu đô la đã điều chỉnh theo lạm phát.
Điều gì sẽ xảy ra nếu ông là một người bình thường hơn, dành tuổi thiếu niên và những năm 20 để khám phá thế giới và tìm kiếm niềm đam mê của mình, và đến năm 30 tuổi, giá trị tài sản ròng là 25.000 đô la?
Và giả sử ông vẫn tiếp tục kiếm được khoản lợi nhuận đầu tư hàng năm bất thường mà ông có thể tạo ra (22% hàng năm), nhưng bỏ đầu tư và nghỉ hưu ở tuổi 60 để chơi gôn và dành thời gian cho các cháu của mình.
Ước tính sơ bộ về giá trị tài sản ròng của ông ngày nay là bao nhiêu?
Không phải 84.5 tỷ đô la.
11.9 triệu đô la.
Ít hơn 99.9% so với giá trị tài sản ròng thực tế của ông ấy.
Thực tế, tất cả thành công tài chính của Warren Buffett có thể được gắn liền với nền tảng tài chính mà ông đã xây dựng trong những năm dậy thì và tuổi thọ mà ông duy trì trong những năm cao tuổi.
Kỹ năng của ông là đầu tư, nhưng bí quyết của ông ấy là thời gian.
Đó là cách hoạt động của lãi kép.
Hãy nghĩ về điều này theo cách khác. Buffett là nhà đầu tư giàu nhất mọi thời đại. Nhưng ông không thực sự là người vĩ đại nhất — ít nhất là không khi được đo lường bằng lợi nhuận trung bình hàng năm.
Jim Simons, người đứng đầu quỹ đầu cơ Renaissance Technologies, đã kiếm được lãi kép ở mức 66% hàng năm kể từ năm 1988. Không ai đến gần kỷ lục này. Như chúng ta vừa thấy, Buffett đã tăng khoảng 22% hàng năm, chỉ bằng một phần ba.
Giá trị tài sản ròng của Simons, như tôi biết là 21 tỷ đô la. Ông ấy - và tôi biết điều này nghe có vẻ nực cười thế nào nếu xét theo những con số mà chúng ta đang giải quyết - ít hơn 75% so với Buffett.
Tại sao lại có sự khác biệt, nếu Simons là một nhà đầu tư tốt hơn? Bởi vì Simons đã không tìm thấy công thức đầu tư của mình cho đến khi 50 tuổi. Ông chỉ có ít hơn một nửa số năm so với Buffett. Nếu Simons kiếm được 66% lợi nhuận hàng năm trong khoảng thời gian 70 năm như Buffett thì khối tài sản của ông ấy đáng giá — xin hãy nín thở — sáu mươi ba ngàn tỷ tỷ tỷ chín trăm một ngàn triệu triệu bảy trăm tám mươi mốt triệu triệu bảy trăm tám mươi tỷ bảy trăm bốn mươi tám triệu một trăm sáu mươi nghìn đô la.
Đây là những con số vô lý, không thực tế. Vấn đề là những thay đổi nhỏ trong giả định tăng trưởng có thể dẫn đến những con số phi thực tế và vô lý. Vì vậy, khi chúng ta nghiên cứu lý do tại sao một thứ gì đó lại trở nên mạnh mẽ như thế - tại sao kỷ băng hà hình thành, hoặc tại sao Warren Buffett lại giàu có - chúng ta thường bỏ qua những động lực chính dẫn đến thành công.
Tôi đã nghe nhiều người nói lần đầu tiên họ nhìn thấy bảng lãi kép (Einstein cho là kỳ quan thứ 8) — hoặc một trong những câu chuyện về việc bạn sẽ có thêm bao nhiêu cho việc nghỉ hưu nếu bắt đầu tiết kiệm ở độ tuổi 20 so với độ tuổi 30 - đã thay đổi cuộc đời họ. Nhưng nó có lẽ đã không. Những gì nó có thể làm đã khiến họ ngạc nhiên, bởi vì kết quả trực quan có vẻ không đúng. Tư duy tuyến tính trực quan hơn nhiều so với tư duy theo cấp số nhân. Nếu tôi yêu cầu bạn tính 8 + 8 + 8 + 8 + 8 + 8 + 8 + 8 + 8 trong đầu, bạn có thể làm điều đó trong vài giây (đó là 72). Nếu tôi yêu cầu bạn tính 8 × 8 × 8 × 8 × 8 × 8 × 8 × 8 × 8, đầu của bạn sẽ nổ tung (là 134.217.728).
IBM đã sản xuất ổ cứng 3.5 megabyte vào những năm 1950. Vào những năm 1960, mọi thứ đã chuyển sang dung lượng vài chục megabyte. Đến những năm 1970, ổ Winchester của IBM có dung lượng 70 megabyte. Sau đó, các ổ đĩa có kích thước nhỏ hơn theo cấp số nhân với nhiều dung lượng hơn. Một PC điển hình vào đầu những năm 1990 có dung lượng 200–500 megabyte.
Và sau đó... Mọi thứ bùng nổ.
1999 — iMac của Apple đi kèm với một ổ cứng 6 gigabyte.
2003 — 120 gigabyte trên Power Mac.
2006 — 250 gigabyte trên iMac mới.
2011 — ổ cứng 4 terabyte đầu tiên.
2017 — 60 terabyte ổ cứng.
2019 — 100 terabyte ổ cứng.
Tổng hợp tất cả lại với nhau: Từ năm 1950 đến 1990, chúng ta có 296 megabyte. Từ năm 1990 đến nay, chúng tôi có 100 triệu megabyte.
Nếu bạn là một người lạc quan về công nghệ vào những năm 1950, bạn có thể dự đoán dung lượng lưu trữ thực tế sẽ lớn hơn 1.000 lần. Có thể lớn hơn 10.000 lần, nếu bạn theo đuổi mức tăng đáng kể trên thị trường chứng khoán với các lần cược tích cực. Ít ai có thể nói “lớn hơn 30 triệu lần trong cuộc đời của tôi”. Nhưng đó là những gì đã xảy ra.
Bản chất của lãi kép khiến ngay cả những người thông minh nhất trong chúng ta cũng bỏ qua sức mạnh của nó. Năm 2004, Bill Gates đã chỉ trích Gmail mới, tự hỏi tại sao mọi người lại cần 1GB dung lượng lưu trữ. Tác giả Steven Levy đã viết, “Mặc dù tiền của anh ấy gắn với các công nghệ tiên tiến, tâm lý của anh ấy vẫn bị neo trong mô hình lưu trữ cũ là một thứ hàng hóa cần được bảo tồn”. Bạn không bao giờ quen với việc mọi thứ có thể phát triển nhanh như thế.
Điều nguy hiểm ở đây là khi không thấy được tiềm năng của lãi kép, chúng ta thường bỏ qua nó và tập trung vào giải quyết vấn đề thông qua các phương tiện khác. Không phải vì chúng ta suy nghĩ quá nhiều, mà bởi vì chúng ta hiếm khi dừng lại để xem xét tiềm năng lãi kép.
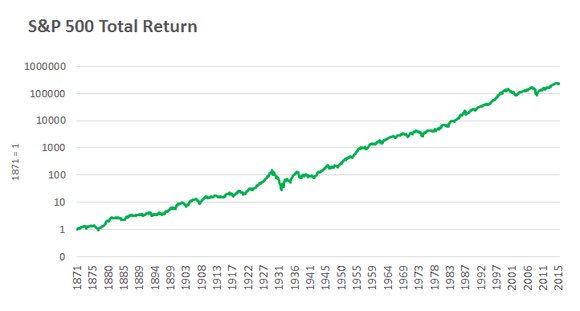
Không có cuốn nào trong số 2.000 cuốn sách viết về thành công của Buffett có tựa đề Chàng trai này đã kiên trì đầu tư trong ba phần tư thế kỷ. Nhưng chúng ta biết đó là chìa khóa dẫn đến phần lớn thành công của ông ấy. Thật khó để xoay sở với toán học đó vì nó không trực quan.
Có những cuốn sách về chu kỳ kinh tế, chiến lược giao dịch và đặt cược theo lĩnh vực. Nhưng cuốn sách quan trọng và mạnh mẽ nhất có lẽ là Shut Up And Wait (Im đi và chờ đợi). Nó chỉ là một trang với biểu đồ dài hạn về tăng trưởng kinh tế.
Bài học kinh nghiệm thực tế là tính không trực quan của lãi kép có thể là nguyên nhân dẫn đến phần lớn các giao dịch đáng thất vọng, chiến lược tồi và nỗ lực đầu tư thất bại.
Bạn không thể trách mọi người vì đã dành tất cả nỗ lực của họ — nỗ lực trong những gì họ học và những gì họ làm — để cố gắng kiếm được lợi nhuận đầu tư cao nhất. Về mặt trực giác, nó có vẻ là cách tốt nhất để làm giàu.
Nhưng đầu tư tốt không nhất thiết phải kiếm được lợi nhuận cao nhất, bởi vì lợi nhuận cao nhất có xu hướng là các lần đặt cược một lần không thể lặp lại. Đó là về việc kiếm được lợi nhuận khá tốt mà bạn có thể gắn bó và có thể lặp lại trong khoảng thời gian dài nhất. Đó là lãi kép thực sự.
Ngược lại với điều này - kiếm được lợi nhuận khổng lồ không thể giữ được - dẫn đến một số câu chuyện bi thảm. Chúng ta sẽ cần chương tiếp theo để nói về chúng.