Những hư cấu hấp dẫn, và tại sao những câu chuyện lại có sức mạnh lan truyền
Hãy tưởng tượng một người ngoài hành tinh được cử đến Trái đất. Công việc của anh ấy là theo dõi nền kinh tế của chúng ta.
Anh ấy đi vòng quanh Thành phố New York, cố gắng xem xét quy mô nền kinh tế và nó đã thay đổi thế nào từ năm 2007 đến 2009.
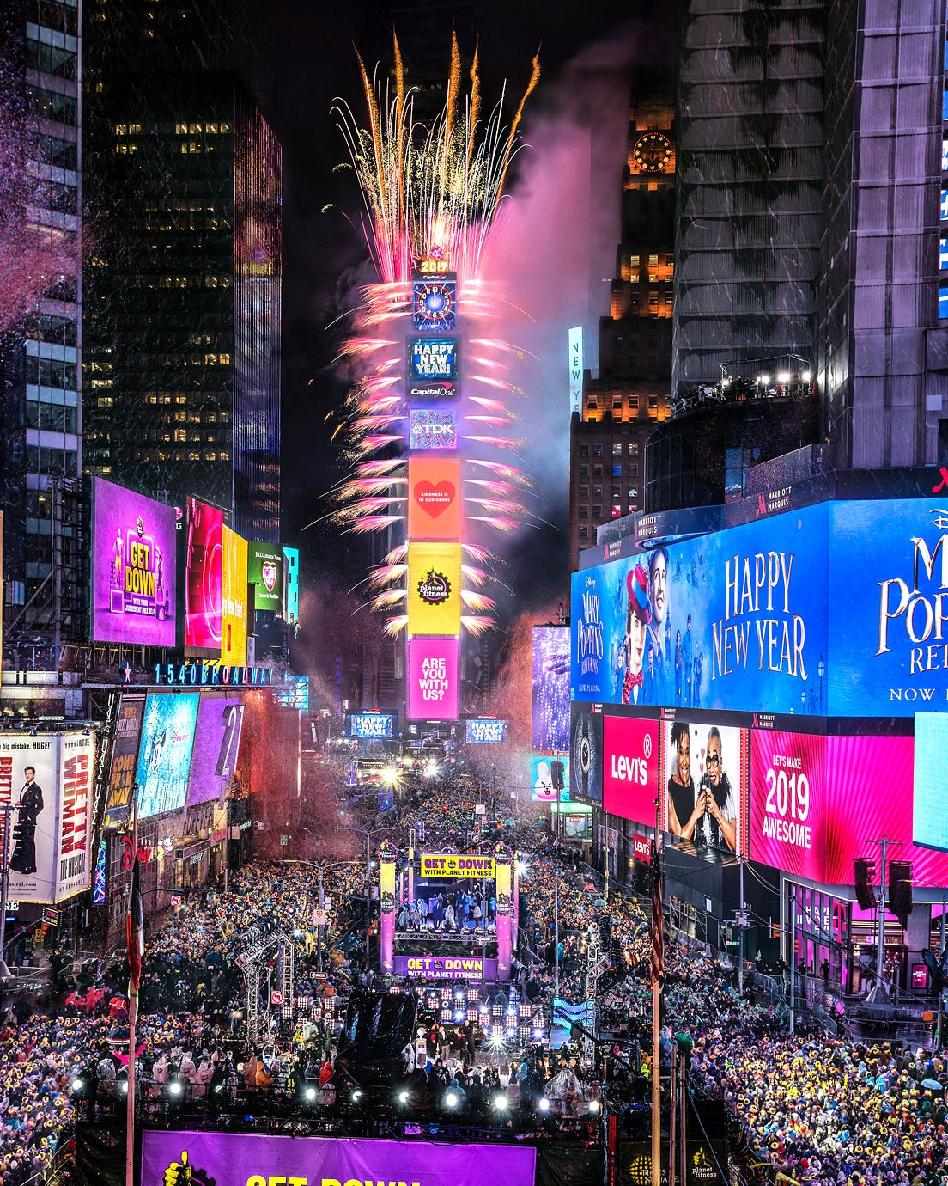
Vào đêm giao thừa năm 2007, anh ấy đi qua Quảng trường Thời đại. Anh ta nhìn thấy hàng chục nghìn người dự tiệc vui vẻ được bao quanh bởi ánh sáng rực rỡ, biển quảng cáo quái dị, pháo hoa và máy quay TV.
Anh ấy trở lại Quảng trường Thời đại vào đêm giao thừa năm 2009. Anh ấy nhìn thấy hàng chục ngàn người dự tiệc vui vẻ được bao quanh bởi ánh sáng rực rỡ, biển quảng cáo quái dị, pháo hoa và máy quay TV.
Nó trông giống nhau. Anh ấy không thể thấy nhiều sự khác biệt.
Anh ấy nhìn thấy số lượng người New York hối hả xung quanh thành phố gần bằng nhau. Những người đó được bao quanh bởi cùng một số tòa nhà văn phòng, có cùng số bàn làm việc với cùng số máy tính, được kết nối với cùng số lượng kết nối internet.
Ở bên ngoài thành phố, anh ta thấy cùng một số nhà máy và nhà kho, được nối với nhau bằng những con đường cao tốc giống nhau, có cùng một số lượng xe tải.
Anh ta tiến gần hơn một chút đến mặt đất và thấy các trường đại học giống nhau đang giảng dạy những chủ đề giống nhau và cấp những tấm bằng giống nhau cho cùng một số lượng người.
Anh ấy nhận thấy công nghệ đã được cải thiện. Tất cả mọi người trong năm 2009 đều mang theo điện thoại thông minh không tồn tại vào năm 2007. Máy tính hiện nay nhanh hơn. Thuốc tốt hơn. Xe tiết kiệm xăng hơn. Công nghệ năng lượng mặt trời và fracking đã phát triển. Phương tiện truyền thông xã hội đã phát triển theo cấp số nhân.
Khi anh ấy bay vòng quanh đất nước, anh ấy cũng thấy như vậy. Trên toàn cầu, nhiều thứ tương tự.
Anh kết luận nền kinh tế đang trong tình trạng tương tự, thậm chí có thể tốt hơn vào năm 2009 so với 2007.
Sau đó, anh ta nhìn vào các con số.
Anh ấy bị sốc khi các hộ gia đình ở Mỹ mất hơn 16 nghìn tỷ đô la vào năm 2009 so với 2007.
Anh chết lặng khi có thêm 10 triệu người Mỹ thất nghiệp.
Anh không thể tin được khi biết thị trường chứng khoán có giá trị bằng một nửa so với hai năm trước.
Anh không thể tin dự báo của mọi người về tiềm năng kinh tế đã giảm xuống.
“Tôi không hiểu,” anh ấy nói. “Tôi đã nhìn thấy các thành phố. Tôi đã xem xét các nhà máy. Các bạn có cùng kiến thức, cùng công cụ, cùng ý tưởng. Không có gì thay đổi! Tại sao bạn nghèo hơn? Tại sao bạn lại bi quan hơn?”
Có một sự thay đổi mà người ngoài hành tinh không thể nhìn thấy từ năm 2007 đến 2009: Những câu chuyện chúng ta tự kể về nền kinh tế.
Vào năm 2007, chúng tôi đã kể một câu chuyện về sự ổn định của giá nhà đất, sự thận trọng của các chủ ngân hàng và khả năng của thị trường tài chính trong việc định giá chính xác rủi ro.
Vào năm 2009, chúng tôi đã ngừng tin vào câu chuyện đó.
Đó là điều duy nhất thay đổi. Nhưng đã tạo ra tất cả sự khác biệt trên thế giới.
Từ câu chuyện giá nhà sẽ tiếp tục tăng, đến các khoản vỡ nợ thế chấp tăng lên, sau đó các ngân hàng thua lỗ, sau đó họ giảm cho vay các doanh nghiệp khác, dẫn đến chi tiêu ít hơn, sa thải nhiều hơn, vv.
Khác với việc bám vào một câu chuyện mới, chúng ta đã có khả năng giàu có và tăng trưởng giống hệt nhau - nếu không muốn nói là lớn hơn trong năm 2009 như đã làm vào năm 2007. Tuy nhiên, nền kinh tế đã bị ảnh hưởng nặng nề nhất trong 80 năm.
Điều này khác với Đức vào năm 1945, nơi có cơ sở sản xuất đã bị xóa sổ. Hay Nhật Bản vào những năm 2000, nơi dân số trong độ tuổi lao động đang giảm dần. Đó là thiệt hại kinh tế hữu hình. Vào năm 2009, chúng ta đã tự gây ra thiệt hại cho bản thân, và điều đó thật tồi tệ. Đó là một trong những lực lượng kinh tế mạnh nhất tồn tại.
Khi chúng ta nghĩ về sự tăng trưởng của nền kinh tế, doanh nghiệp, đầu tư và sự nghiệp, chúng ta có xu hướng nghĩ về những thứ hữu hình - chúng ta có bao nhiêu thứ và chúng ta có khả năng gì?
Nhưng cho đến nay, những câu chuyện vẫn là lực lượng mạnh nhất trong nền kinh tế. Chúng là nhiên liệu có thể cho phép các bộ phận hữu hình của nền kinh tế hoạt động, hoặc là cái phanh kìm hãm khả năng của chúng ta.
Ở cấp độ cá nhân, có hai điều cần ghi nhớ về một thế giới theo câu chuyện khi quản lý tiền của bạn.
1. Bạn càng muốn điều gì đó trở thành sự thật, bạn càng có xu hướng tin những câu chuyện dù không cónhiều khả năng nó là sự thật.
Ngày hạnh phúc nhất trong cuộc đời của bạn là gì?
Bộ phim tài liệu How to Live Forever đặt câu hỏi ngây thơ đó cho một cụ già trăm tuổi, người đã đưa ra một câu trả lời đáng kinh ngạc.
“Ngày đình chiến,” bà nói, đề cập đến thỏa thuận năm 1918 kết thúc Thế chiến thứ nhất.
“Tại sao?” nhà sản xuất hỏi.
Bà nói: “Bởi vì chúng tôi biết sẽ không có cuộc chiến nào xảy ra nữa.”
Chiến tranh thế giới thứ hai bắt đầu 21 năm sau đó, giết chết 75 triệu người.
Có rất nhiều điều trong cuộc sống mà chúng ta nghĩ là đúng bởi vì ta rất muốn chúng trở thành sự thật.
Tôi gọi những thứ này là “hư cấu hấp dẫn”. Chúng có tác động lớn đến cách chúng ta nghĩ về tiền - đặc biệt là các khoản đầu tư và nền kinh tế.
Một câu chuyện viễn tưởng hấp dẫn xảy ra khi bạn là người thông minh, bạn muốn tìm ra giải pháp, nhưng phải đối mặt với sự kết hợp của khả năng kiểm soát hạn chế và tiền cược cao.
Chúng cực kỳ mạnh mẽ. Chúng có thể khiến bạn tin tưởng về bất cứ điều gì.
Lấy một ví dụ ngắn gọn.
Con trai của Ali Hajaji bị ốm. Những người cao tuổi ở ngôi làng Yemen của ông đã đề xuất một phương pháp chữa trị dân gian: đâm đầu gậy đang cháy qua ngực con trai ông để hút bệnh khỏi cơ thể.
Sau thủ tục, Hajaji nói với New York Times: “Khi bạn không có tiền và con trai bạn bị ốm, bạn sẽ tin vào bất cứ điều gì.”
Y thuật có trước y học hiện đại hàng nghìn năm. Trước khi có phương pháp khoa học và việc phát hiện ra vi trùng, người ta đã cho máu chảy, liệu pháp bỏ đói, khoét lỗ trên cơ thể để thoát khỏi bệnh tật, và những phương pháp điều trị khác chỉ đẩy nhanh cái chết của bạn.
Nó có vẻ điên rồ. Nhưng nếu bạn thực sự cần một giải pháp và một giải pháp tốt không được biết đến hoặc sẵn có cho bạn, thì con đường ít phản kháng nhất là hướng đến lý lẽ của Hajaji: sẵn sàng tin vào bất cứ điều gì.
Biên niên sử về Đại dịch hạch ở London, Daniel Defoe đã viết vào năm 1722:
Người dân nghiện những lời tiên tri và chiêm tinh, những giấc mơ, và mê tín dị đoan hơn bao giờ hết ... những cuốn sổ ghi chép đã làm họ sợ hãi tột độ ... những cột nhà và góc phố được dán đầy quảng cáo của những lang băm, mời mọi người đến với họ để chữa bệnh, thường khởi đầu với những thêu dệt như: “Thuốc phòng ngừa hiệu quả chống lại bệnh dịch”. “Thuốc dự phòng chống lại sự lây nhiễm”. “Thần dược chống lại bệnh tật”.
Bệnh dịch đã giết chết một phần tư dân số London trong vòng 18 tháng. Bạn sẽ tin vào bất cứ điều gì khi số tiền đặt cược cao như vậy.
Bây giờ, hãy nghĩ về việc cùng một tập hợp thông tin hạn chế và mức cổ phần cao tác động thế nào đến các quyết định tài chính của chúng ta.
Tại sao mọi người nghe bình luận về đầu tư trên TV mà ít có thành tích? Một phần là do tiền cọc quá cao. Hãy chọn ngay một vài cổ phiếu và bạn có thể trở nên giàu có mà không cần nỗ lực nhiều. Nếu có 1% khả năng dự đoán của ai đó trở thành sự thật và sẽ thay đổi cuộc đời bạn, thì việc chú ý đến không có gì là điên rồ — đề phòng thôi.
Và có rất nhiều ý kiến tài chính cho một khi bạn chọn một chiến lược hoặc một khía cạnh nào đó, bạn sẽ đầu tư vào chúng cả về tài chính và tinh thần. Nếu bạn muốn một cổ phiếu nào đó tăng gấp 10 lần, đó là bộ tộc của bạn. Nếu bạn nghĩ một chính sách kinh tế nào đó sẽ châm ngòi cho siêu lạm phát thì đó là phe của bạn.
Đây có thể là những lần cược xác suất thấp. Vấn đề là người xem không thể hoặc không hiệu chỉnh tỷ lệ cược thấp, chẳng hạn như cơ hội 1%. Nhiều người mặc định có niềm tin chắc chắn điều họ muốn là sự thật rõ ràng. Nhưng họ chỉ làm điều đó vì khả năng xảy ra một kết quả rất lớn.
Đầu tư là một trong những lĩnh vực duy nhất mang lại cơ hội hàng ngày cho những phần thưởng cực cao. Mọi người tin vào câu hỏi tài chính theo cách mà họ không bao giờ có, chẳng hạn như câu hỏi thời tiết bởi vì phần thưởng cho việc dự đoán chính xác những gì thị trường chứng khoán sẽ làm trong tuần tới nằm trong một vũ trụ khác với phần thưởng cho việc dự đoán liệu tuần tới sẽ nắng hay mưa.
Hãy xem xét 85% quỹ tương hỗ đang hoạt động kém hiệu quả so với điểm chuẩn của họ trong 10 năm kết thúc vào năm 2018. Con số đó đã khá ổn định trong nhiều thế hệ. Bạn sẽ nghĩ một ngành có hiệu suất kém như vậy sẽ là một ngành dịch vụ thích hợp và sẽ gặp khó khăn trong việc kinh doanh. Nhưng đã có gần 5 nghìn tỷ đô la được đầu tư vào các quỹ này.
Hoặc lấy Bernie Madoff. Trong nhận thức cuối cùng, kế hoạch Ponzi của ông ta đã rõ ràng. Ông ta báo cáo lợi nhuận không bao giờ thay đổi, chúng đã được kiểm toán, và ông ta từ chối tiết lộ nhiều thông tin về cách đạt được lợi nhuận. Tuy nhiên, Madoff đã huy động được hàng tỷ đô la từ một số nhà đầu tư sành sỏi nhất trên thế giới. Ông ấy đã kể một câu chuyện hay, và mọi người muốn tin vào điều đó.
Đây là một phần quan trọng của lý do tại sao không thể thiếu dự phòng rủi ro, tính linh hoạt và độc lập tài chính - những chủ đề quan trọng được thảo luận trong các chương trước.
Khoảng cách càng lớn giữa những gì bạn muốn là đúng và những gì bạn cần phải đúng để có một kết quả có thể chấp nhận được, thì bạn càng bảo vệ mình khỏi trở thành nạn nhân của một trò hư cấu tài chính hấp dẫn.
Khi nghĩ về rủi ro trong một dự báo, bạn sẽ dễ dàng nghĩ các kết quả tiềm năng nằm ở mức độ vừa đủ với bạn. Nhưng rủi ro lớn nhất là bạn muốn điều gì đó thành sự thật quá tệ đến mức phạm vi dự báo của bạn thậm chí không giống như thực tế.
Trong cuộc họp cuối cùng năm 2007, Cục Dự trữ Liên bang đã dự đoán mức tăng trưởng kinh tế trong năm 2008 và 2009. Đã mệt mỏi với một nền kinh tế đang suy yếu, điều này không mấy lạc quan. Nó dự đoán một loạt các mức tăng trưởng tiềm năng — tăng trưởng 1.6% ở kịch bản thấp, 2.8% ở kịch bản cao. Đó là biên độ an toàn, có chỗ cho sai sót. Trên thực tế, nền kinh tế giảm hơn 2%, có nghĩa là kịch bản thấp của Fed đã giảm gần ba lần.
Thật khó cho một nhà hoạch định chính sách để dự đoán một cuộc suy thoái hoàn toàn, bởi vì suy thoái sẽ khiến sự nghiệp của họ trở nên phức tạp. Vì vậy, ngay cả những dự báo trong trường hợp xấu nhất cũng hiếm khi mong đợi điều gì tồi tệ hơn chỉ là tăng trưởng ‘chậm’. Đó là một câu chuyện hư cấu hấp dẫn và thật dễ tin vì mong đợi bất cứ điều gì tồi tệ hơn là quá khó để cân nhắc.
Các nhà hoạch định chính sách là mục tiêu dễ dàng bị chỉ trích, nhưng tất cả chúng ta đều làm điều này ở một mức độ nào đó. Và chúng ta làm điều đó theo cả hai hướng. Nếu bạn nghĩ một cuộc suy thoái sắp xảy ra và bạn rút tiền ra khỏi cổ phiếu của mình theo dự đoán, thì quan điểm của bạn về nền kinh tế sẽ đột nhiên bị sai lệch so với những gì bạn muốn xảy ra. Mỗi đốm sáng, mỗi giai thoại, sẽ giống như một dấu hiệu cho thấy sự diệt vong đã đến — có thể không phải vì nó đã xảy ra, mà bởi vì bạn muốn thế.
2. Mọi người đều có một cái nhìn chưa đầy đủ về thế giới. Nhưng chúng ta tạo ra một câu chuyện hoàn chỉnh để lấp đầy những khoảng trống.
Con gái tôi khoảng một tuổi khi tôi viết chương này. Con bé tò mò về mọi thứ và học rất nhanh.
Nhưng đôi khi tôi nghĩ về tất cả những thứ con bé không thể hiểu được.
Con bé không biết tại sao bố đi làm mỗi sáng.
Các khái niệm về hóa đơn, ngân sách, sự nghiệp, thăng chức và tiết kiệm cho hưu trí hoàn toàn xa lạ với nó.
Hãy tưởng tượng cố gắng giải thích Cục Dự trữ Liên bang, các công cụ phái sinh tín dụng hoặc NAFTA với nó. Không thể nào.
Nhưng thế giới của con bé không hề nhàm chán.
Ngay cả khi mới một tuổi, con bé đã biết một số thứ hoạt động. Chăn giữ ấm, mẹ ôm ấp giúp nó thấy an toàn.
Mọi thứ con bé bắt gặp đều phù hợp với một trong số hàng chục mô hình tinh thần mà nó đã học. Khi tôi đi làm, nó không bối rối, băn khoăn về tiền lương và hóa đơn. Nó chỉ quan tâm một điều: Bố không chơi với nó nên nó rất buồn.
Mặc dù, con bé biết ít, nó không nhận ra điều đó, bởi vì nó kể cho mình một câu chuyện mạch lạc về những gì đang xảy ra dựa trên những điều nó biết.
Tất cả chúng ta, dù ở độ tuổi nào, cũng đều làm như vậy.
Cũng như con gái tôi, tôi không biết những gì tôi không biết. Vì vậy, tôi cũng dễ dàng giải thích thế giới thông qua một số mô hình tinh thần hạn chế mà tôi có theo ý mình.
Giống như con bé, tôi tìm kiếm những nguyên nhân dễ hiểu nhất trong mọi thứ tôi bắt gặp. Và, giống như con bé, tôi đã sai về rất nhiều điều trong số đó, vì tôi biết ít hơn rất nhiều về cách thế giới vận hành so với những gì tôi nghĩ.
Điều này đúng với các đối tượng dựa trên thực tế nhất.
Với lịch sử. Nó kể lại những thứ đã xảy ra. Nó phải rõ ràng và khách quan. Nhưng như BH Liddell Hart viết trong cuốn sách Tại sao chúng ta không học từ lịch sử?:
[Lịch sử] không thể được giải thích nếu không có sự hỗ trợ của trí tưởng tượng và trực giác. Số lượng bằng chứng tuyệt đối quá nhiều nên việc lựa chọn là không thể tránh khỏi. Ở đâu có chọn lọc, ở đó có nghệ thuật. Những người đọc lịch sử có xu hướng tìm kiếm những gì chứng minh họ đúng và xác nhận ý kiến cá nhân của họ. Họ bảo vệ lòng trung thành. Họ đọc với mục đích khẳng định hoặc để công kích. Họ chống lại sự thật bất tiện vì mọi người đều muốn đứng về phía các thiên thần. Cũng như chúng ta bắt đầu chiến tranh để kết thúc mọi cuộc chiến.
Daniel Kahneman đã từng kể cho tôi nghe về những câu chuyện mà mọi người tự kể cho bản thân để cảm nhận về quá khứ. Ông ấy nói:
Việc xét lại, khả năng giải thích quá khứ, cho chúng ta ảo tưởng thế giới có thể hiểu được. Nó cho chúng ta ảo tưởng thế giới có ý nghĩa, ngay cả khi nó không có ý nghĩa. Đó là một vấn đề lớn trong việc tạo ra những sai lầm trong nhiều lĩnh vực.
Hầu hết mọi người, khi đối mặt với điều gì đó họ không hiểu, không nhận ra họ không hiểu nó vì họ có thể đưa ra lời giải thích có ý nghĩa dựa trên quan điểm và kinh nghiệm độc đáo của họ trên thế giới. Tất cả chúng ta đều muốn thế giới phức tạp mà chúng ta đang sống có ý nghĩa. Vì vậy, chúng ta tự kể những câu chuyện để lấp đầy khoảng trống của những điểm mù.
Những câu chuyện này với chúng ta về mặt tài chính có thể vừa hấp dẫn vừa đáng sợ.
Khi tôi mù mờ về cách thức vận hành của thế giới, tôi có thể hoàn toàn hiểu nhầm tại sao thị trường chứng khoán lại hoạt động như vậy, theo cách khiến tôi quá tự tin vào khả năng của mình để biết nó có thể làm gì tiếp theo. Một phần lý do khiến việc dự báo thị trường chứng khoán và nền kinh tế khó khăn như vậy là vì bạn là người duy nhất trên thế giới nghĩ thế giới vận hành theo cách bạn làm. Khi bạn đưa ra quyết định vì những lý do mà tôi thậm chí không thể hiểu được, tôi có thể sẽ mù quáng đi theo bạn để đưa ra một quyết định phù hợp với bạn và tai hại với tôi. Đây, như chúng ta đã thấy trong chương 16, là cách bong bóng hình thành.
Chấp nhận bao nhiêu điều bạn không biết có nghĩa là chấp nhận bao nhiêu điều xảy ra trên thế giới nằm ngoài tầm kiểm soát của bạn. Và điều đó có thể khó chấp nhận.
Suy nghĩ về các dự báo thị trường. Chúng ta rất, rất tệ với chúng. Tôi đã từng tính toán nếu bạn chỉ giả sử thị trường tăng hàng năm theo mức trung bình lịch sử của nó, thì độ chính xác của bạn sẽ tốt hơn nếu bạn theo dõi dự báo trung bình hàng năm của 20 chiến lược gia thị trường hàng đầu từ các ngân hàng lớn ở Phố Wall. Khả năng dự đoán suy thoái của chúng ta không tốt hơn là bao. Và vì các sự kiện lớn xuất hiện từ hư không, các dự báo có thể gây hại nhiều hơn lợi, tạo ra ảo tưởng về khả năng dự đoán trong một thế giới nơi các sự kiện không lường trước kiểm soát hầu hết các kết quả. Carl Richards viết: “Rủi ro là những gì còn sót lại khi bạn cho đã nghĩ đến mọi thứ.”
Mọi người biết điều này. Tôi chưa gặp một nhà đầu tư nào thực sự cho các dự báo thị trường nói chung là chính xác hoặc hữu ích. Nhưng vẫn có nhu cầu rất lớn về các dự báo, trên cả phương tiện truyền thông và từ các cố vấn tài chính.
Tại sao?
Nhà tâm lý học Philip Tetlock từng viết: “Chúng ta cần tin đang sống trong một thế giới có thể đoán trước, có thể kiểm soát được, vì vậy ta hướng đến những người nói có vẻ có thẩm quyền, những người hứa sẽ thỏa mãn nhu cầu đó”.
Đáp ứng nhu cầu đó là một cách tuyệt vời để thúc đẩy nó. Muốn tin chúng ta đang kiểm soát là một cảm xúc cần phải xoa dịu, chứ không phải là một vấn đề phân tích để tính toán và giải quyết. Ảo tưởng về sự kiểm soát có sức thuyết phục hơn thực tế về sự không chắc chắn. Vì vậy, chúng ta bám vào những câu chuyện có kết quả nằm trong tầm kiểm soát của chúng ta.
Một phần của điều này liên quan đến việc nhầm lẫn giữa các trường chính xác với các trường không chắc chắn.
Tàu vũ trụ New Horizons của NASA đã đi ngang qua Sao Diêm Vương cách đây hai năm. Đó là một chuyến đi ba tỷ dặm mất chín năm rưỡi. Theo NASA, chuyến đi “diễn ra nhanh hơn một phút so với dự đoán khi tàu được phóng vào tháng 1 năm 2006.”
Nghĩ về điều đó. Trong một cuộc hành trình kéo dài cả thập kỷ chưa được thử nghiệm, dự báo của NASA chính xác đến 99.99998%. Điều đó giống như dự báo chuyến đi từ New York đến Boston và chính xác đến bốn phần triệu giây.
Nhưng vật lý thiên văn là một lĩnh vực khác. Nó không bị ảnh hưởng bởi sự thay đổi của hành vi và cảm xúc của con người, như tài chính. Kinh doanh, kinh tế và đầu tư, là những lĩnh vực không chắc chắn, bị chi phối bởi các quyết định không thể dễ dàng giải thích bằng các công thức rõ ràng, như một chuyến đi đến sao Diêm Vương chẳng hạn. Nhưng chúng ta rất muốn nó giống như một chuyến đi đến Sao Diêm Vương, bởi vì ý tưởng về một kỹ sư NASA kiểm soát 99.99998% kết quả là một điều tuyệt vời. Thật thoải mái khi ta muốn kể cho bản thân những câu chuyện về mức độ kiểm soát của chúng ta trong các phần khác của cuộc sống, chẳng hạn như tiền bạc.
Kahneman đã từng vạch ra con đường mà những câu chuyện này đi:
Khi lập kế hoạch, chúng ta tập trung vào những gì chúng ta muốn làm và có thể làm, bỏ qua các kế hoạch và kỹ năng của những người khác mà quyết định của họ có thể ảnh hưởng đến kết quả của chúng ta.
Cả trong việc giải thích quá khứ và dự đoán tương lai, chúng ta đều tập trung vào vai trò nhân quả của kỹ năng và bỏ qua vai trò của may mắn.
Chúng ta tập trung vào những gì chúng ta biết và bỏ bê những gì chúng ta không biết, điều này khiến ta quá tin tưởng vào niềm tin của mình.
Ông mô tả điều này tác động như thế nào đến các doanh nghiệp:
Tôi đã có vài dịp hỏi những người sáng lập và những người tham gia khởi nghiệp đổi mới một câu hỏi: Kết quả nỗ lực của bạn sẽ phụ thuộc vào những gì bạn làm trong công ty của mình ở mức độ nào? Đây rõ ràng là một câu hỏi dễ; câu trả lời đến nhanh chóng và nó chưa bao giờ ít hơn 80%. Ngay cả khi họ không chắc mình sẽ thành công, những người mạnh dạn này cho số phận của họ gần như hoàn toàn nằm trong tay họ. Họ chắc chắn đã sai: kết quả của một công ty khởi nghiệp phụ thuộc rất nhiều vào thành tích của các đối thủ cạnh tranh và vào những thay đổi của thị trường cũng như những nỗ lực của chính họ. Tuy nhiên, các doanh nhân thường tập trung vào những gì họ biết rõ nhất - kế hoạch và hành động của họ cũng như các mối đe dọa và cơ hội tức thời nhất, chẳng hạn như sự sẵn có của nguồn vốn. Họ biết ít hơn về các đối thủ cạnh tranh của mình và do đó thấy tự nhiên khi hình dung ra một tương lai mà đối thủ cạnh tranh đóng vai trò rất ít.
Tất cả chúng ta đều làm điều này ở một mức độ nào đó.
Và giống như con gái tôi, nó không làm phiền chúng ta một chút nào.
Chúng ta không đi lang thang mù mịt và bối rối. Chúng ta phải nghĩ thế giới đang vận hành có ý nghĩa dựa trên những gì chúng ta biết. Sẽ quá khó để ra khỏi giường vào buổi sáng nếu bạn cảm thấy khác.
Nhưng hãy nghĩ về người ngoài hành tinh bay vòng quanh Trái đất?
Một người tự tin anh ta biết những gì đang xảy ra dựa trên những gì anh ta nhìn thấy nhưng hóa ra lại hoàn toàn sai vì anh ta không thể biết những câu chuyện đang diễn ra trong đầu của người khác?
Anh ấy là tất cả chúng ta.