“Vì những lý do mà tôi chưa bao giờ hiểu, mọi người thích nghe thế giới sắp trở thành địa ngục.”
—Sử gia Deirdre McCloskey
Lạc quan là cách tốt nhất với hầu hết mọi người bởi vì thế giới có xu hướng trở nên tốt hơn với hầu hết mọi người.
Nhưng chủ nghĩa bi quan giữ một vị trí đặc biệt trong trái tim chúng ta. Sự bi quan không chỉ phổ biến hơn sự lạc quan. Nó cũng nghe có vẻ thông minh hơn. Nó quyến rũ về mặt trí tuệ, và nó được chú ý nhiều hơn là sự lạc quan, thứ thường được coi là không quan tâm đến rủi ro.
Trước khi đi xa hơn, chúng ta nên định nghĩa thế nào là lạc quan. Những người lạc quan thực sự tin mọi thứ sẽ tuyệt vời. Đó là sự tự mãn. Lạc quan là niềm tin tỷ lệ cược của một kết quả tốt sẽ có lợi cho bạn theo thời gian, ngay cả khi sẽ có những thất bại trên đường đi. Ý tưởng đơn giản hầu hết mọi người thức dậy vào buổi sáng cố gắng làm cho mọi thứ tốt hơn và hiệu quả hơn một chút thay vì thức dậy để gây ra rắc rối là nền tảng của sự lạc quan. Nó không phức tạp. Nó cũng không được đảm bảo. Đó chỉ là đặt cược hợp lý nhất cho hầu hết mọi người, hầu hết thời gian. Nhà thống kê quá cố Hans Rosling nói khác: “Tôi không phải là người lạc quan. Tôi là một người theo chủ nghĩa bi quan rất nghiêm túc.“
Bây giờ chúng ta có thể thảo luận về người anh em hấp dẫn hơn của lạc quan: bi quan.
Ngày 29 tháng 12 năm 2008.
Năm tồi tệ nhất của nền kinh tế trong lịch sử hiện đại sắp khép lại. Thị trường chứng khoán trên khắp thế giới đã sụp đổ. Tỷ lệ thất nghiệp tăng cao.
Khi mọi thứ có vẻ như không thể tồi tệ hơn, Wall Street Journal đã đăng một câu chuyện với lập luận chúng ta vẫn chưa thấy gì sáng sủa. Nó đã đăng một bài báo trên trang nhất về triển vọng của một giáo sư người Nga tên là Igor Panarin, người có quan điểm kinh tế sánh ngang với sự tinh tế của các nhà văn khoa học viễn tưởng.
Tạp chí đã viết:
Vào khoảng cuối tháng 6 năm 2010, hoặc đầu tháng 7, [Panarin] nói, Hoa Kỳ sẽ vỡ thành sáu mảnh - với việc Alaska trở lại với sự kiểm soát của Nga... California sẽ hình thành hạt nhân của cái mà ông gọi là “Cộng hòa California”, và sẽ là một phần của Trung Quốc hoặc chịu ảnh hưởng của Trung Quốc. Texas sẽ là trung tâm của “Cộng hòa Texas”, một cụm các tiểu bang sẽ chuyển đến Mexico hoặc nằm dưới ảnh hưởng của Mexico. Washington, DC và New York sẽ là một phần của “Châu Mỹ Đại Tây Dương” có thể gia nhập Liên minh Châu Âu. Canada sẽ lấy một nhóm các bang phía Bắc mà GS Panarin gọi là “Cộng hòa Trung Bắc Mỹ”. Ông gợi ý Hawaii sẽ là lãnh thổ bảo hộ của Nhật Bản hoặc Trung Quốc.
Điều này đã được đăng trên trang nhất của tờ báo tài chính uy tín nhất thế giới.
Bi quan về kinh tế cũng được. Ngày tận thế cũng không sao. Lịch sử có đầy những ví dụ về các quốc gia không chỉ trải qua suy thoái mà còn tan rã.
Điều thú vị về những câu chuyện kiểu Panarin là đối cực của chúng — những dự báo về sự lạc quan thái quá — hiếm khi được coi trọng như những nhà tiên tri về sự diệt vong.
Lấy Nhật Bản vào cuối những năm 1940. Quốc gia đã sụp đổ bởi thất bại từ Thế chiến thứ hai trên mọi phương diện — kinh tế, công nghiệp, văn hóa, xã hội. Một mùa đông tàn khốc năm 1946 đã gây ra nạn đói khiến lương thực giới hạn dưới 800 calo / ngày.
Hãy tưởng tượng nếu một học giả Nhật Bản đã viết một bài báo trong thời gian này với nội dung:
Cố gắng lên mọi người. Trong cuộc đời chúng ta, nền kinh tế đất nước sẽ phát triển gần gấp 15 lần so với trước khi chiến tranh kết thúc. Tuổi thọ của chúng ta sẽ tăng gần gấp đôi. Thị trường chứng khoán sẽ tạo ra lợi nhuận hiếm thấy trong lịch sử. Chúng ta sẽ trải qua hơn 40 năm mà không bao giờ thấy tỷ lệ thất nghiệp cao hơn 6%. Chúng ta sẽ có những công ty hàng đầu thế giới về đổi mới điện tử và các hệ thống quản lý doanh nghiệp. Chẳng bao lâu nữa, chúng ta sẽ giàu có đến mức sẽ sở hữu một số bất động sản được đánh giá cao nhất ở Hoa Kỳ. Nhân tiện, người Mỹ sẽ là đồng minh thân cận nhất của chúng ta và sẽ cố gắng sao chép những hiểu biết kinh tế của chúng ta.
Chắc chắn họ sẽ cười và học giả được yêu cầu kiểm tra y tế.
Hãy nhớ mô tả ở trên là những gì đã thực sự xảy ra ở Nhật Bản vào thế hệ sau chiến tranh.
Sự bi quan nghe có vẻ thông minh và hợp lý hơn sự lạc quan.
Nói với ai đó mọi thứ sẽ tuyệt vời và họ có thể sẽ lườm bạn hoặc đưa ra ánh mắt hoài nghi. Nói với ai đó họ đang gặp nguy hiểm và bạn nhận được sự chú ý của họ.
Nếu một người thông minh nói với tôi họ có một đợt mua cổ phiếu sẽ tăng gấp 10 lần trong năm tới, tôi sẽ ngay lập tức cho họ bị khùng.
Nếu ai đó nói với tôi một cổ phiếu tôi sở hữu sắp sụp đổ vì một gian lận kế toán, tôi sẽ xóa lịch của mình và lắng nghe từng lời của họ.
Giả sử chúng ta sẽ có một cuộc suy thoái lớn và báo chí sẽ cho bạn biết. Giả sử chúng ta đang hướng tới mức tăng trưởng trung bình và không ai đặc biệt quan tâm. Giả sử chúng ta sắp trải qua cuộc Đại suy thoái tiếp theo và bạn sẽ lên TV. Nhưng hãy đề cập thời cơ tốt đang ở phía trước, hoặc thị trường còn nhiều chỗ để vận hành, hoặc một công ty có tiềm năng to lớn, và phản ứng phổ biến từ các nhà bình luận và khán giả khi bạn là một người bán hàng hoặc muốn tránh rủi ro.
Ngành công nghiệp thông tin đầu tư đã biết điều này trong nhiều năm và hiện đang là nơi cư trú của các nhà tiên tri về sự diệt vong dù hoạt động trong một môi trường mà thị trường chứng khoán đã tăng gấp 17.000 lần trong thế kỷ trước (bao gồm cả cổ tức).
Điều này đúng ngoài tài chính. Matt Ridley đã viết trong cuốn sách Người lạc quan có lý:
Một nhịp trống liên tục của chủ nghĩa bi quan thường át đi bất kỳ bài hát nào của người chiến thắng... Nếu bạn nói thế giới đã trở nên tốt đẹp hơn, bạn có thể bị gọi là ngây thơ và vô cảm. Nếu bạn nói thế giới sẽ tiếp tục tốt đẹp hơn, bạn bị coi là điên. Mặt khác, nếu bạn nói thảm họa sắp xảy ra, bạn có thể mong đợi một giải thưởng thiên tài McArthur hoặc thậm chí là giải Nobel Hòa bình. Trong quãng đời trưởng thành của tôi ... những lý do thời thượng cho sự bi quan đã thay đổi, nhưng sự bi quan thì không.
“Mọi nhóm người mà tôi hỏi đều nghĩ thế giới đáng sợ hơn, bạo lực hơn và vô vọng hơn - nói ngắn gọn là kịch tính hơn - so với thực tế,” Hans Rosling viết trong cuốn sách Sự thật của mình.
Khi bạn nhận ra con người có thể đạt được bao nhiêu tiến bộ trong suốt cuộc đời về mọi thứ, từ tăng trưởng kinh tế đến đột phá y tế, thị trường chứng khoán, đạt được bình đẳng xã hội, bạn sẽ nghĩ lạc quan sẽ được chú ý nhiều hơn bi quan. Nhưng không.
Sức hấp dẫn trí tuệ của chủ nghĩa bi quan đã được biết đến từ lâu. John Stuart Mill đã viết vào những năm 1840: “Tôi đã quan sát thấy không phải người hy vọng khi người khác thất vọng, mà là người thất vọng khi người khác hy vọng, được nhiều người ngưỡng mộ như một nhà hiền triết.”
Câu hỏi là, tại sao? Và nó tác động thế nào đến cách chúng ta nghĩ về tiền?
Hãy lặp lại tiền đề không ai bị điên.
Có những lý do xác đáng tại sao sự bi quan lại quyến rũ khi giao dịch tiền bạc. Nó đảm bảo chúng ta không hưng phấn thái quá.
Một phần là do bản năng và không thể tránh khỏi. Kahneman nói sự chán ghét bất đối xứng với sự mất mát là một lá chắn tiến hóa. Anh ấy viết:
Khi so sánh trực tiếp hoặc gián tiếp, tổn thất lớn hơn lợi ích. Sự bất đối xứng giữa sức mạnh của những kỳ vọng hoặc trải nghiệm tích cực và tiêu cực có một lịch sử tiến hóa. Các sinh vật coi các mối đe dọa là cấp bách hơn so với có cơ hội sống sót và sinh sản tốt hơn.
Nhưng một số điều khác khiến cho sự bi quan về tài chính trở nên dễ dàng, phổ biến và có sức thuyết phục hơn là sự lạc quan.
Một là tiền có mặt ở khắp nơi, vì vậy những điều tồi tệ xảy ra có xu hướng ảnh hưởng đến mọi người và thu hút sự chú ý của mọi người.
Một cơn bão đổ bộ vào Florida không gây rủi ro trực tiếp cho 92% người Mỹ. Nhưng một cuộc suy thoái đang ập xuống nền kinh tế có thể ảnh hưởng đến mọi người — gồm cả bạn, vì vậy hãy chú ý.
Điều này áp dụng cho một cái gì đó cụ thể như thị trường chứng khoán. Hơn một nửa tổng số hộ gia đình Mỹ trực tiếp sở hữu cổ phiếu. Ngay cả trong số những hộ gia đình không sở hữu cổ phiếu, sự biến động của thị trường chứng khoán được quảng bá rầm rộ trên các phương tiện truyền thông đến mức Chỉ số Công nghiệp Dow Jones có thể là thước đo kinh tế được theo dõi nhiều nhất của những hộ gia đình không mua cổ phiếu.
Cổ phiếu tăng 1% có thể được đề cập ngắn gọn trong bản tin buổi tối. Nhưng mức giảm 1% sẽ được báo cáo với các chữ cái in hoa, in đậm thường được viết bằng màu đỏ - máu. Sự bất đối xứng là điều khó tránh.
Và trong khi ít người đặt câu hỏi hoặc cố gắng giải thích tại sao thị trường đi lên? - thì hầu như luôn có nỗ lực giải thích tại sao nó lại đi xuống.
Các nhà đầu tư có lo lắng về tăng trưởng kinh tế?
Fed có làm rối tung mọi thứ một lần nữa?
Có phải các chính trị gia đang đưa ra những quyết định tồi?
Những câu chuyện kể về lý do tại sao sự sụt giảm xảy ra khiến họ dễ dàng nói về, lo lắng và đóng khung một câu chuyện xung quanh những gì bạn nghĩ sẽ xảy ra tiếp theo — thông thường, nhiều điều tương tự hơn.
Ngay cả khi bạn không sở hữu cổ phiếu, những thứ đó sẽ thu hút sự chú ý của bạn. Chỉ 2.5% người Mỹ sở hữu cổ phiếu trước cuộc đại suy thoái năm 1929. Nhưng phần lớn người Mỹ - nếu không muốn nói cả thế giới - kinh ngạc nhìn thị trường sụp đổ, tự hỏi nó báo hiệu điều gì về số phận của chính họ. Điều này đúng cho dù bạn là luật sư hay nông dân hay thợ sửa xe.
Nhà sử học Eric Rauchway viết:
Sự sụt giảm giá trị ngay lập tức chỉ ảnh hưởng đến một số ít người Mỹ. Nhưng những người khác theo dõi thị trường chặt chẽ và coi nó như một chỉ số về số phận của họ, đến nỗi họ đột ngột dừng phần lớn hoạt động kinh tế của mình. Như nhà kinh tế học Joseph Schumpeter sau này đã viết, “mọi người cảm thấy mặt đất dưới chân họ đang sụt xuống.”
Có hai chủ đề sẽ ảnh hưởng đến cuộc sống của bạn cho dù bạn có hứng thú với chúng hay không: tiền bạc và sức khỏe. Trong khi các vấn đề sức khỏe có xu hướng riêng lẻ, các vấn đề tiền bạc lại mang tính hệ thống hơn. Trong một hệ thống được kết nối mà các quyết định của một người có thể ảnh hưởng đến tất cả những người khác, thật dễ hiểu tại sao rủi ro tài chính lại thu hút sự chú ý theo cách mà một số chủ đề khác khó có thể làm được.
Một điều khác là những người bi quan thường ngoại suy các xu hướng hiện tại mà không tính đến cách thị trường thích ứng.
Năm 2008, nhà môi trường Lester Brown viết: “Đến năm 2030, Trung Quốc sẽ cần 98 triệu thùng dầu mỗi ngày. Thế giới hiện đang sản xuất 85 triệu thùng / ngày và có thể không bao giờ sản xuất nhiều hơn thế. Trữ lượng dầu của thế giới sẽ hết.“
Ông ấy đúng. Thế giới sẽ cạn kiệt dầu trong viễn cảnh đó.
Nhưng đó không phải là cách thị trường hoạt động.
Có một quy luật trong kinh tế học: những hoàn cảnh cực kỳ tốt và cực kỳ tồi tệ hiếm khi tồn tại lâu vì cung và cầu thích ứng theo những cách khó dự đoán.
Hãy xem xét điều gì đã xảy ra với dầu ngay sau dự đoán của Brown.
Giá dầu tăng trong năm 2008 khi nhu cầu toàn cầu ngày càng tăng - phần lớn là từ Trung Quốc - đã đạt đến sản lượng tiềm năng. Một thùng dầu được bán với giá 20 đô la vào năm 2001 và 138 đô la vào năm 2008.
Giá mới đồng nghĩa với việc khoan dầu giống như lấy vàng ra khỏi mặt đất. Các biện pháp khuyến khích dành cho các nhà sản xuất dầu mỏ đã thay đổi đáng kể. Chi phí khoan dầu nhiều hơn 20 đô la một thùng nhưng giờ đây bạn có thể bán một thùng với giá 138 đô la.
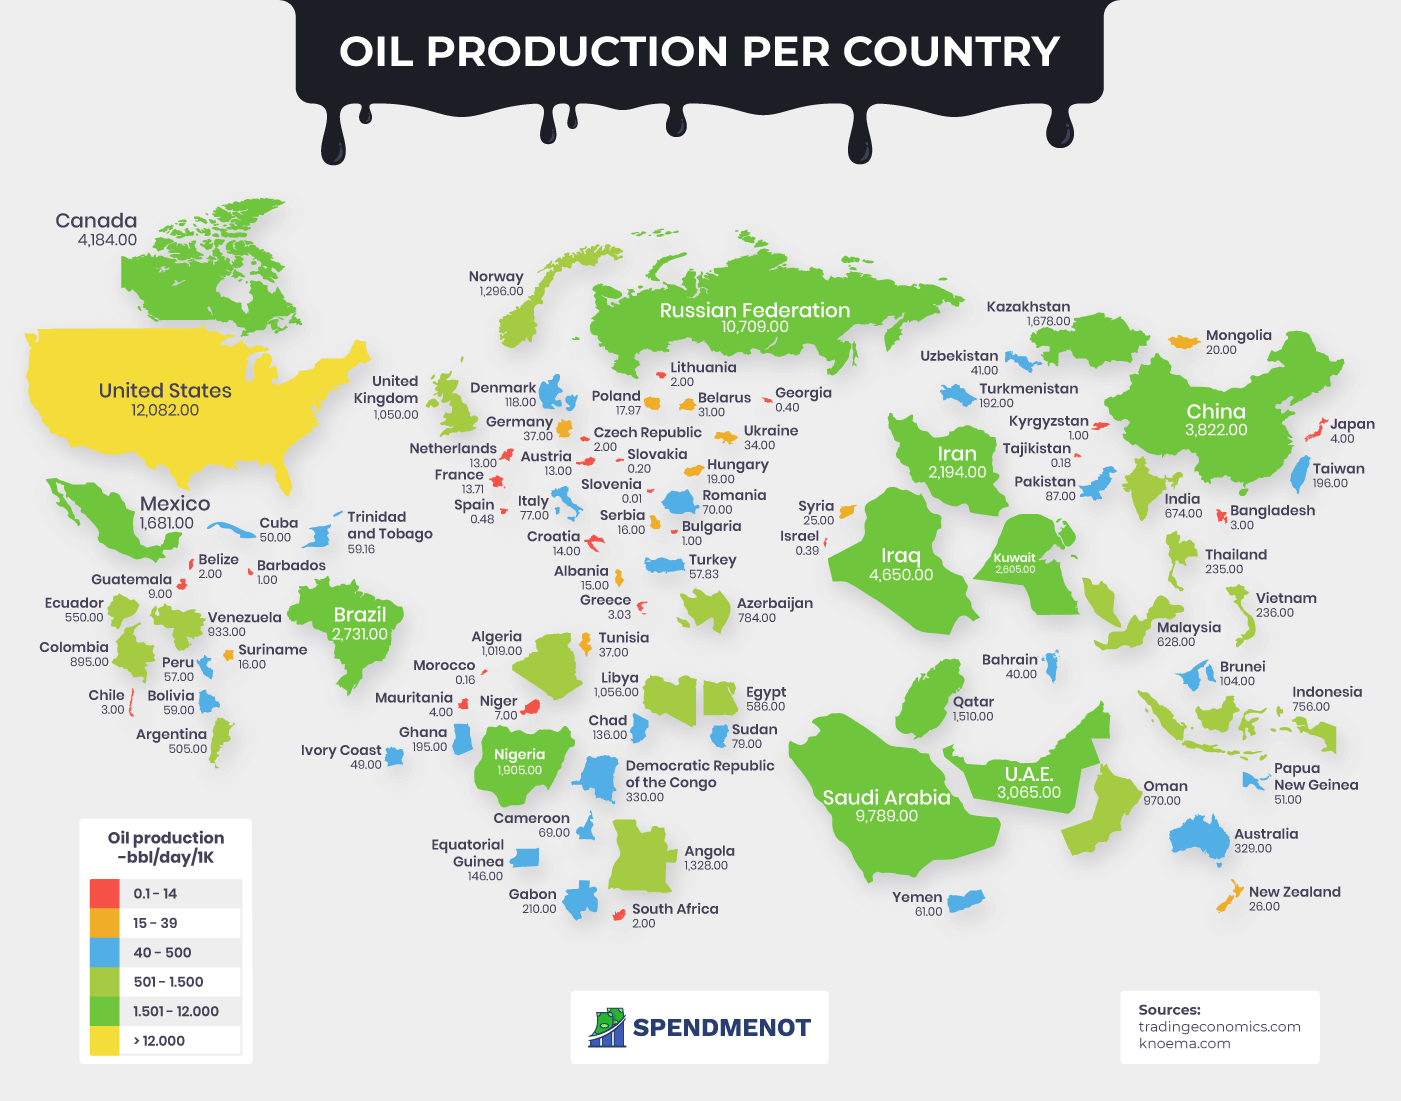
Điều đó làm bùng nổ các công nghệ khoan mới.