Sự khác biệt trong trải nghiệm của mọi người với tiền là không nhỏ, thậm chí giữa những người bạn có thể nghĩ là khá giống nhau.
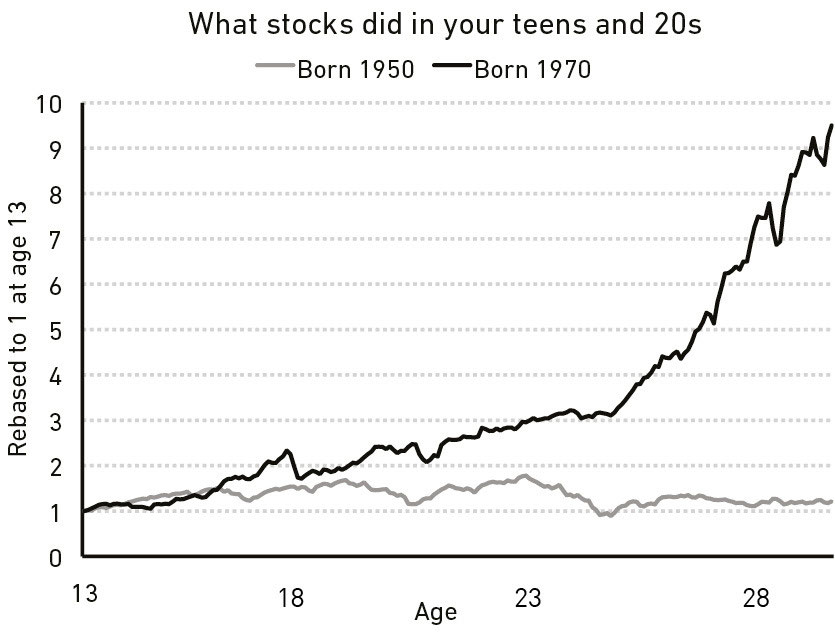
Với cổ phiếu. Nếu bạn sinh năm 1970, S&P 500 đã tăng gần 10 lần, được điều chỉnh theo lạm phát, trong độ tuổi thiếu niên và 20 của bạn. Đó là một mức tăng đáng kinh ngạc. Nếu bạn sinh năm 1950, thị trường thực sự không đi đến đâu trong độ tuổi thanh thiếu niên và 20 của bạn đã được điều chỉnh theo lạm phát. Hai nhóm người, cách biệt nhau về năm sinh, trải qua cuộc đời với một cái nhìn hoàn toàn khác về cách thức hoạt động của thị trường chứng khoán:
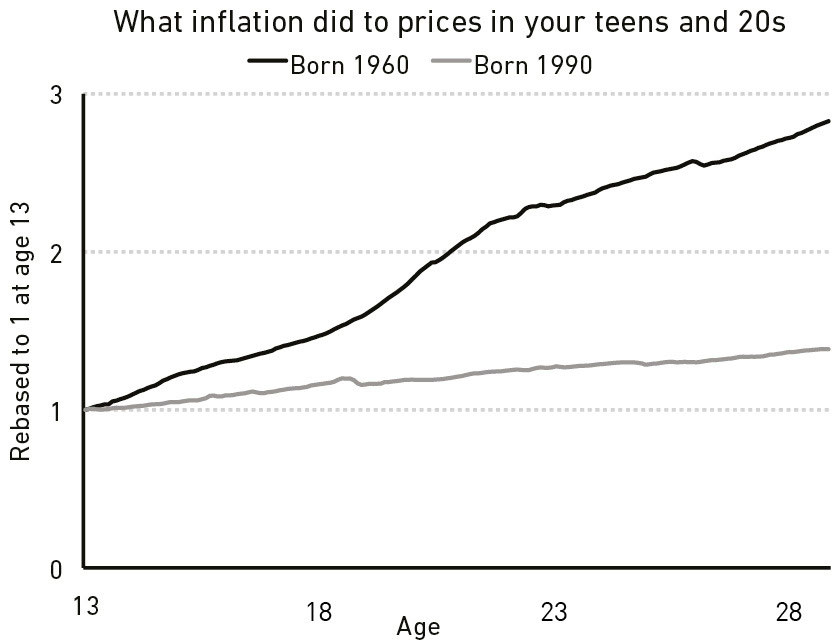
Hoặc lạm phát. Nếu bạn sinh ra vào những năm 1960 ở Mỹ, lạm phát ở tuổi thiếu niên và 20 của bạn — những năm tuổi trẻ đầy ấn tượng khi bạn đang phát triển nền tảng kiến thức về cách nền kinh tế vận hành — đã khiến giá cả tăng hơn gấp ba. Đó là rất nhiều. Nhưng nếu bạn sinh năm 1990, lạm phát đã ở mức thấp trong suốt cuộc đời bạn nên nó có thể không đáng phải suy nghĩ.
Tỷ lệ thất nghiệp trên toàn quốc của Mỹ vào tháng 11 năm 2009 là khoảng 10%. Nhưng tỷ lệ thất nghiệp với nam giới người Mỹ gốc Phi từ 16 đến 19 tuổi không có bằng tốt nghiệp trung học là 49%. Đối với phụ nữ da trắng trên 45 tuổi có bằng đại học, tỷ lệ này là 4%.
Thị trường chứng khoán Đức và Nhật Bản đã bị xóa sổ trong Thế chiến thứ hai. Toàn bộ khu vực đã bị ném bom. Vào cuối chiến tranh, các trang trại của Đức chỉ sản xuất đủ lương thực để cung cấp cho người dân 1.000 calo mỗi ngày (50% nhu cầu). So sánh với Mỹ, nơi thị trường chứng khoán tăng hơn gấp đôi từ năm 1941 đến cuối 1945, và nền kinh tế phát triển mạnh nhất trong gần hai thập kỷ.
Không ai có thể mong đợi các thành viên của những nhóm này sẽ trải qua phần đời còn lại có cùng suy nghĩ về lạm phát. Hoặc thị trường chứng khoán. Hoặc thất nghiệp. Hay tiền nói chung.
Không ai nên mong đợi họ phản hồi thông tin tài chính theo cùng một cách. Không ai nên cho họ bị ảnh hưởng bởi các động cơ giống nhau.
Không ai mong đợi họ tin tưởng vào những nguồn tư vấn giống nhau.
Không ai mong đợi họ đồng ý về những gì quan trọng, những gì đáng giá, những gì có thể xảy ra tiếp theo và con đường tốt nhất phía trước là gì.
Quan điểm của họ về tiền được hình thành trong các thế giới khác nhau. Và trong trường hợp đó, quan điểm về tiền bạc mà một nhóm người cho là thái quá có thể hoàn toàn bình thường với nhóm khác.
Một vài năm trước, The New York Times đã viết một câu chuyện về điều kiện làm việc của Foxconn, nhà sản xuất điện tử lớn của Đài Loan. Các điều kiện thường rất tồi tệ. Người đọc đã thực sự khó chịu. Nhưng một phản ứng hấp dẫn với câu chuyện đến từ cháu trai của một công nhân Trung Quốc, người đã viết trong phần bình luận:
Dì của tôi đã làm việc vài năm trong cái mà người Mỹ gọi là “cửa hàng đổ mồ hôi”. Đó là công việc khó khăn. Giờ làm việc dài, mức lương ‘ít’, điều kiện làm việc ‘tồi tệ’. Bạn có biết dì tôi đã làm gì trước khi làm việc ở một trong những nhà máy này không? Dì ấy là một gái điếm.
Theo ý kiến của tôi, ý tưởng làm việc trong một “cửa hàng đổ mồ hôi” so với lối sống cũ là một sự cải tiến. Tôi biết dì thà bị ‘bóc lột’ bởi một ông chủ tư bản độc ác chỉ vì một vài đô la hơn là để cơ thể bị bóc lột bởi một số người đàn ông chỉ vì một xu.
Đó là lý do tại sao tôi khó chịu với suy nghĩ của nhiều người Mỹ. Chúng tôi không có cơ hội như phương Tây. Cơ sở hạ tầng khác nhau. Đất nước khác nhau. Vâng, nhà máy là lao động cực nhọc. Nó có thể tốt hơn? Có, nhưng chỉ khi bạn so sánh với công việc của người Mỹ.
Tôi không biết phải làm thế nào với điều này. Một phần trong tôi muốn tranh luận, quyết liệt. Một phần trong tôi muốn hiểu. Nhưng phần lớn đó là một ví dụ về cách những trải nghiệm khác nhau có thể dẫn đến những quan điểm rất khác nhau.
Mọi quyết định mà mọi người đưa ra với tiền đều được chứng minh bằng cách lấy thông tin họ có vào thời điểm hiện tại và đưa nó vào mô hình tinh thần duy nhất của họ về cách thế giới hoạt động.
Những người đó có thể được cung cấp thông tin sai lệch. Họ có thể có thông tin không đầy đủ. Họ có thể kém toán học. Họ có thể bị thuyết phục bằng tiếp thị thối nát. Họ có thể không biết đang làm gì. Họ có thể đánh giá sai hậu quả từ hành động của họ.
Nhưng mọi quyết định tài chính của một người đều có ý nghĩa với họ trong thời điểm đó. Họ tự kể cho mình một câu chuyện về những gì họ đang làm và lý do tại sao họ làm điều đó, và câu chuyện đó đã được định hình bởi những trải nghiệm độc đáo của riêng họ.
Lấy một ví dụ đơn giản: vé số.
Người Mỹ chi tiêu cho chúng nhiều hơn cả phim ảnh, trò chơi điện tử, âm nhạc, sự kiện thể thao và sách cộng lại.
Và ai mua chúng? Chủ yếu là những người nghèo.
Các hộ gia đình có thu nhập thấp nhất ở Mỹ trung bình chi 412 đô la một năm cho vé số, gấp bốn lần số tiền của những hộ gia đình trong nhóm thu nhập cao nhất. Bốn mươi phần trăm người Mỹ không thể có 400 đô la trong trường hợp khẩn cấp. Có nghĩa là: Những người mua vé số 400 đô la nói chung là những người nói họ không thể có 400 đô la trong trường hợp khẩn cấp. Họ đang tung lưới an toàn của mình vào một thứ gì đó với cơ hội một phần triệu để đạt được thành công lớn.
Điều đó có vẻ điên rồ với tôi. Nó cũng có vẻ điên rồ với bạn. Nhưng tôi không thuộc nhóm thu nhập thấp nhất. Bạn cũng có thể không. Vì vậy, thật khó để nhiều người trong chúng ta nắm bắt được một cách nghĩ của những người mua vé số thu nhập thấp.
Nhưng ráng một chút, và bạn có thể tưởng tượng nó sẽ diễn ra như thế này:
Họ sống theo kiểu tiêu gần hết tiền lương và tiết kiệm dường như không có. Triển vọng của họ về mức lương cao hơn nhiều dường như nằm ngoài tầm với. Họ không thể mua những kỳ nghỉ đẹp, những chiếc xe hơi mới, bảo hiểm y tế, hoặc những ngôi nhà ở những khu dân cư an toàn. Họ không thể đưa con vào đại học mà không mắc nợ. Phần lớn những thứ mà những người đọc sách tài chính hiện có hoặc có cơ hội nhận được, họ không có. Mua vé số là cách duy nhất trong đời họ có thể ôm giấc mơ hữu hình là có được những thứ tốt đẹp mà những người khác đã có và coi đó là điều hiển nhiên. Họ đang trả tiền cho một giấc mơ, và bạn có thể không hiểu điều đó vì bạn đang sống trong giấc mơ (của họ). Đó là lý do tại sao họ mua nhiều vé số hơn bạn.
Bạn không cần phải đồng ý với lý do này. Mua vé số khi bạn đã vỡ nợ vẫn là một ý tưởng tồi. Nhưng tôi có thể hiểu tại sao việc bán vé số vẫn tồn tại.
Và ý tưởng - “Điều bạn đang làm có vẻ điên rồ nhưng tôi hiểu tại sao bạn làm điều đó.” - khám phá ra gốc rễ của nhiều quyết định tài chính của chúng ta.
Rất ít người đưa ra quyết định tài chính hoàn toàn bằng bảng tính. Họ làm chúng tại bàn ăn tối, hoặc trong một cuộc họp công ty. Những nơi mà lịch sử cá nhân, quan điểm độc đáo của riêng bạn về thế giới, cái tôi, niềm tự hào, tiếp thị và những ưu đãi kỳ quặc được trộn lẫn với nhau thành một câu chuyện phù hợp với bạn.
Một điểm quan trọng khác giúp giải thích tại sao các quyết định về tiền bạc lại khó khăn như vậy và tại sao lại có nhiều hành vi sai, đó là nhận ra chủ đề này mới như thế nào.
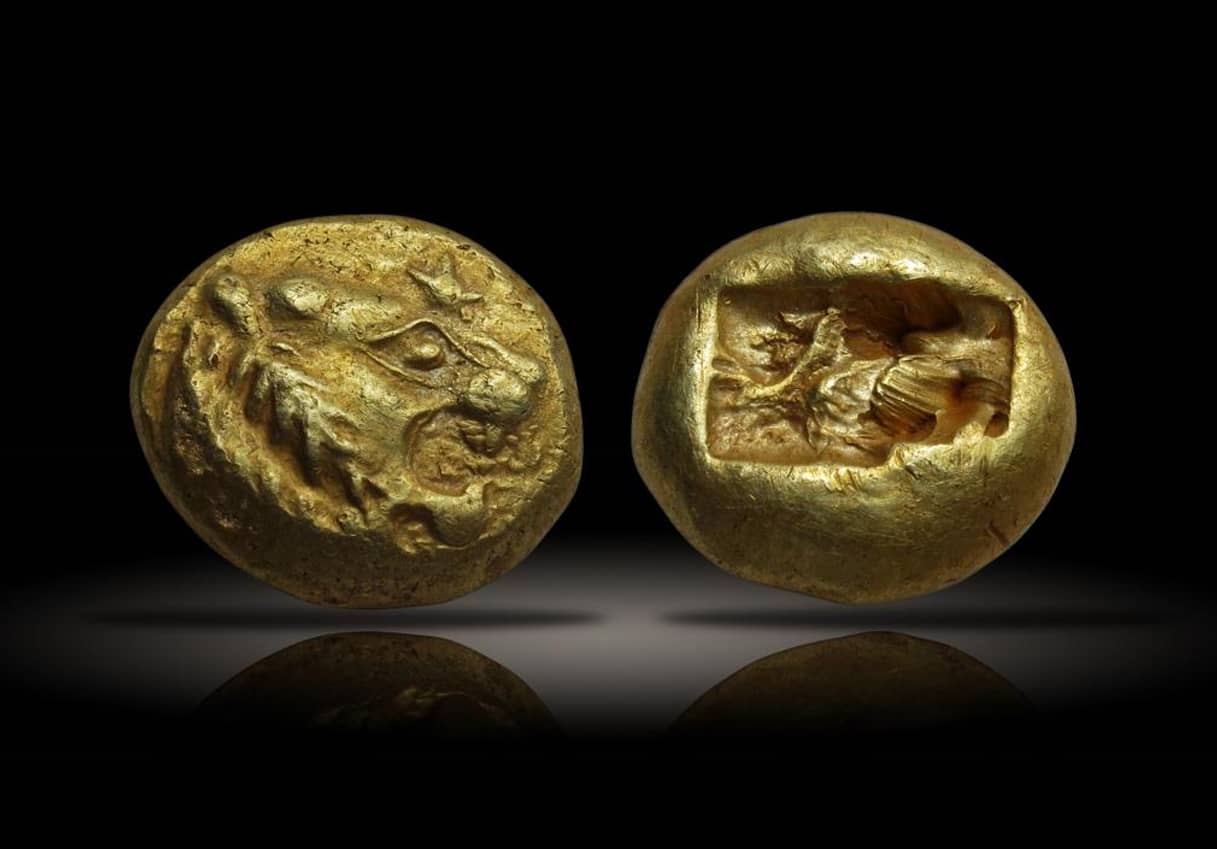
Tiền đã có từ rất lâu. Vua Alyattes của Lydia, nay là một phần của Thổ Nhĩ Kỳ, được cho là người đã tạo ra đồng tiền chính thức đầu tiên vào năm 600 trước Công nguyên. Nhưng nền tảng hiện đại của các quyết định về tiền bạc - tiết kiệm và đầu tư - dựa trên các khái niệm thực tế còn rất mới.
Nghỉ hưu. Vào cuối năm 2018, có 27 nghìn tỷ đô la trong tài khoản hưu trí của Mỹ, khiến nó trở thành động lực chính cho các quyết định tiết kiệm và đầu tư của các nhà đầu tư thông thường.
Nhưng mới có hai thế hệ được hưởng chế độ hưu trí.
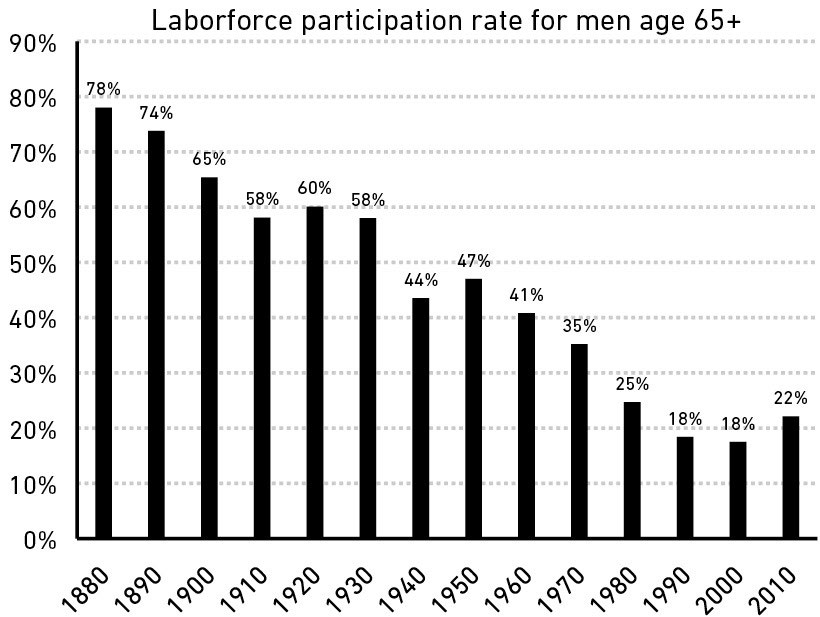
Trước Chiến tranh thế giới thứ hai hầu hết người Mỹ làm việc cho đến khi họ chết. Đó là kỳ vọng và thực tế. Tỷ lệ tham gia lực lượng lao động của nam giới từ 65 tuổi trở lên là trên 50% cho đến những năm 1940:
An sinh xã hội nhằm mục đích thay đổi điều này. Nhưng lợi ích ban đầu của nó không bằng một khoản lương hưu thích hợp. Khi Ida May Fuller rút séc An sinh Xã hội đầu tiên vào năm 1940, nó có giá 22.54 đô la, hay 416 đô la được điều chỉnh theo lạm phát. Mãi cho đến những năm 1980, chi phiếu An sinh xã hội trung bình cho những người về hưu đã vượt quá 1.000 đô la một tháng được điều chỉnh theo lạm phát. Hơn một phần tư người Mỹ trên 65 tuổi được Cục điều tra dân số phân loại là sống trong
cảnh nghèo đói cho đến cuối những năm 1960.