Bây giờ, để tôi kể cho bạn nghe một câu chuyện về cách Bill Gates làm giàu.
May mắn và rủi ro là anh em ruột thịt. Cả hai đều là thực tế, mọi kết quả trong cuộc sống đều được điều khiển bởi các lực lượng khác ngoài nỗ lực cá nhân.
Giáo sư Scott Galloway của đại học New York - NYU có một ý tưởng quan trọng cần ghi nhớ khi đánh giá thành công — cả của bạn và của người khác: “Không có gì là tốt hay xấu như vẫn nghĩ”.
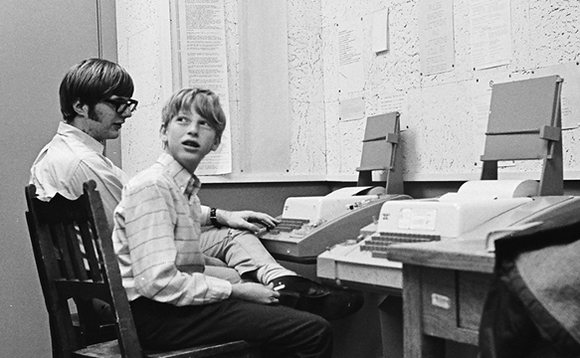
Bill Gates đã đến một trong những trường trung học duy nhất trên thế giới có máy tính. Câu chuyện về Trường Lakeside, ngay bên ngoài Seattle.
Bill Dougall là một phi công hải quân trong Thế chiến II, trở thành giáo viên dạy toán và khoa học trung học. “Ông ấy tin học từ sách là không đủ nếu thiếu kinh nghiệm thực tế. Ông cũng nhận ra chúng ta cần phải biết một số điều về máy tính khi vào đại học,” cố đồng sáng lập Microsoft Paul Allen nhớ lại.
Năm 1968 Dougall đã kiến nghị với Câu lạc bộ các bà mẹ trường Lakeside sử dụng số tiền thu được từ đóng góp hàng năm — khoảng $3.000 — để thuê một máy tính Teletype Model 30 được kết nối với thiết bị đầu cuối là máy tính lớn General Electric để chia sẻ thời gian sử dụng. Gates sau đó nói: “Toàn bộ ý tưởng về chia sẻ thời gian sử dụng chỉ xuất hiện vào năm 1965. Một người nào đó đã nhìn xa.” Hầu hết các trường đào tạo sau đại học đều không có máy tính gần như tiên tiến như Bill Gates từng có vào năm lớp tám.
Gates 13 tuổi vào năm 1968 khi gặp người bạn cùng trường Paul Allen. Allen cũng bị ám ảnh bởi máy tính của trường, và cả hai đã đánh bại nó.
Máy tính của Lakeside không nằm trong chương trình giảng dạy chung. Đó là một chương trình nghiên cứu độc lập. Bill và Paul có thể đùa giỡn với thứ gì đó lúc rảnh rỗi, để khả năng sáng tạo của họ phát huy tác dụng - sau giờ học, đến khuya, vào cuối tuần. Họ nhanh chóng trở thành chuyên gia máy tính.
Trong một buổi làm việc vào tối muộn, Allen nhớ lại việc Gates đưa cho mình xem tạp chí Fortune và nói: “Anh nghĩ điều hành một công ty nằm trong danh sách Fortune 500 sẽ thế nào?” Allen nói mình không biết. Gates nói: “Có thể một ngày nào đó chúng ta sẽ có công ty máy tính riêng”. Microsoft hiện có giá trị hơn một nghìn tỷ đô la.
Một chút tính toán nhanh.
Năm 1968, thế giới có khoảng 303 triệu người ở độ tuổi trung học, theo LHQ.
Khoảng 18 triệu người trong số đó sống ở Hoa Kỳ.
Khoảng 270.000 người trong số đó sống ở bang Washington.
Hơn 100.000 người trong số họ sống ở khu vực Seattle.
Và chỉ khoảng 300 người trong số họ theo học tại Trường Lakeside.
Bắt đầu với 303 triệu, kết thúc với 300.
Cứ một triệu học sinh ở độ tuổi trung học thì có một người có sự kết hợp giữa tiền mặt và tầm nhìn xa để mua một chiếc máy tính. Bill Gates tình cờ là một trong số họ.
Gates không ngại chia sẻ về điều này. “Nếu không có Lakeside, sẽ không có Microsoft,” ông nói với lớp tốt nghiệp của trường năm 2005.
Gates thông minh đáng kinh ngạc, thậm chí còn chăm chỉ hơn và khi còn là một thiếu niên đã có một tầm nhìn về máy tính mà ngay cả hầu hết các giám đốc điều hành máy tính dày dạn kinh nghiệm cũng không thể nắm bắt được. Ông ấy cũng đã có một khởi đầu hơn người bằng cách đi học ở Lakeside.
Bây giờ để tôi kể cho bạn nghe về Kent Evans, người bạn của Gates. Người đã phải chịu vận rủi không kém gì người anh em thân thiết - vận may.
Bill Gates và Paul Allen đã trở thành những cái tên nổi tiếng nhờ thành công của Microsoft. Nhưng ở Lakeside, còn một thành viên thứ ba của băng nhóm thần đồng máy tính trung học này.
Kent Evans và Bill Gates trở thành bạn thân vào năm lớp tám. Theo lời kể của Gates, Evans là học sinh giỏi nhất lớp.
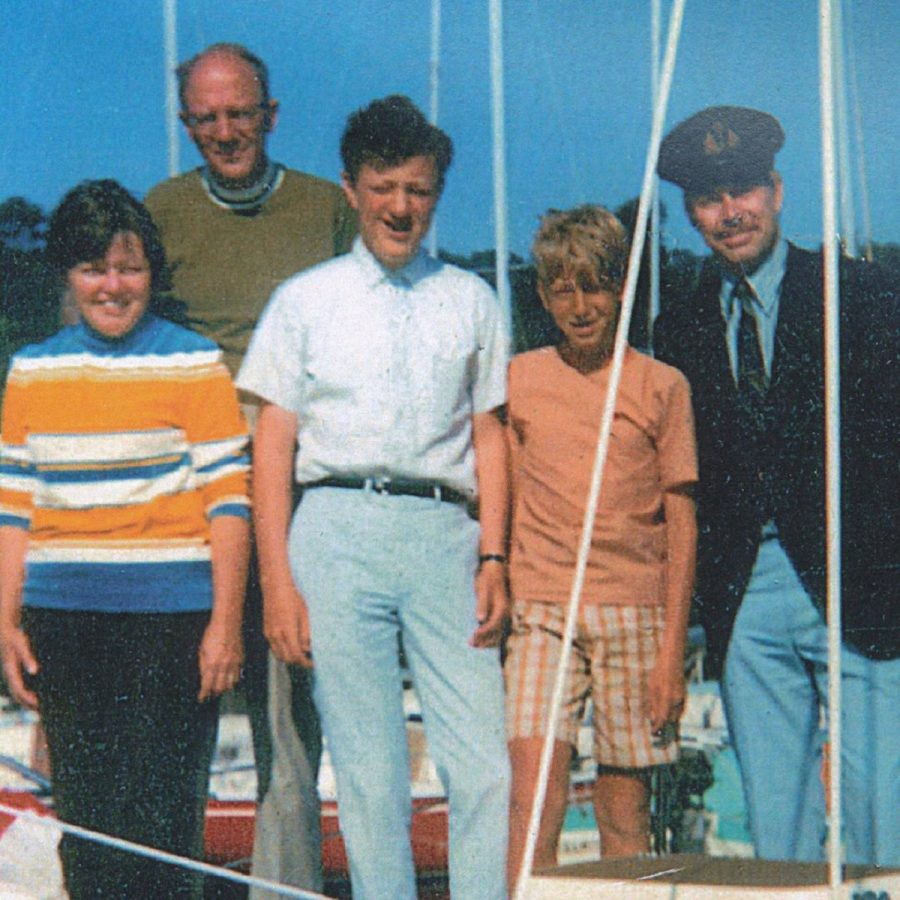
Cả hai đã nói chuyện “qua điện thoại với nhau một cách thoải mái”, Gates nhớ lại trong bộ phim tài liệu Inside Bill's Brain. “Tôi vẫn nhớ số điện thoại của Kent,” ông nói: ‘525-7851’.
Evans cũng thành thạo máy tính như Gates và Allen. Lakeside đã từng phải vật lộn để sắp xếp lịch học của trường theo cách thủ công - một mê cung phức tạp để đưa hàng trăm học sinh vào các lớp học mà họ tham dự vào những thời điểm không mâu thuẫn với các khóa học khác. Nhà trường giao nhiệm vụ cho Bill và Kent – lớp tám, bằng mọi cách xây dựng một chương trình máy tính để giải quyết vấn đề. Nó đã làm việc.
Và không giống như Paul Allen, Kent có chung đầu óc kinh doanh và tham vọng vô tận của Bill. Gates nhớ lại: “Kent luôn có một chiếc cặp lớn, giống như chiếc cặp của luật sư. Chúng tôi luôn lập kế hoạch về những gì sẽ làm trong 5 hoặc 6 năm tới. Chúng tôi có nên trở thành CEO? Bạn có thể bị ảnh hưởng gì? Chúng ta có nên làm tướng? Chúng ta có nên trở thành đại sứ?” Dù đó là gì, Bill và Kent biết họ sẽ làm điều đó cùng nhau.
Sau khi hồi tưởng về tình bạn với Kent, Gates xúc động.
“Chúng tôi sẽ tiếp tục làm việc cùng nhau. Tôi chắc chúng tôi sẽ học đại học cùng nhau.” Kent có thể là đối tác sáng lập của Microsoft với Gates và Allen.
Nhưng nó sẽ không bao giờ xảy ra. Kent chết trong một vụ tai nạn leo núi trước khi tốt nghiệp trung học cơ sở.
Mỗi năm có khoảng ba chục trường hợp tử vong vì leo núi ở Hoa Kỳ. Tỷ lệ tử vong trên núi ở trường trung học là khoảng một phần triệu.
Bill Gates đã có một phần triệu may mắn khi đến Lakeside. Kent Evans đã chịu một phần triệu rủi ro khi không bao giờ hoàn thành được những gì mà cậu và Gates đã đặt ra.
May mắn và rủi ro đều là thực tế, mọi kết quả trong cuộc sống đều được dẫn dắt bởi những lực lượng khác ngoài nỗ lực của mỗi cá nhân. Chúng giống nhau đến mức bạn không thể tin vào cái này mà không coi trọng cái kia. Cả hai đều xảy ra bởi vì thế giới quá phức tạp để cho phép 100% hành động của bạn quyết định 100% kết quả của bạn. Chúng được thúc đẩy bởi cùng một điều: Bạn là một người trong trò chơi với bảy tỷ người khác và các bộ phận chuyển động vô hạn. Tác động ngẫu nhiên của những hành động nằm ngoài tầm kiểm soát của bạn có thể mang lại nhiều hậu quả hơn những tác động mà bạn thực hiện một cách có ý thức.
Nhưng cả hai đều khó đo lường, và khó chấp nhận, đến mức chúng thường bị bỏ qua. Đối với mọi người Bill Gates và Kent Evans đều giỏi giang nhưng cuối cùng kết quả lại khác.
Nếu bạn coi may mắn và rủi ro như nhau, bạn sẽ nhận ra khi đánh giá thành công tài chính của mọi người - cả của bạn và người khác - nó không bao giờ tốt hay xấu như bạn tưởng.
Cách đây nhiều năm, tôi đã hỏi nhà kinh tế học Robert Shiller, người đoạt giải Nobel kinh tế, “Bạn biết gì về việc đầu tư mà chúng tôi không thể biết?”
“Vai trò chính xác của may mắn với thành công,” anh ấy trả lời.
Tôi thích phản ứng đó, bởi vì không ai thực sự nghĩ may mắn không đóng một vai trò nào đó trong thành công tài chính. Nhưng vì thật khó để định lượng may mắn và phiếm diện khi cho thành công là nhờ nó, lập trường mặc định thường là mặc nhiên bỏ qua may mắn như một yếu tố của thành công.
Nếu tôi nói, “Có một tỷ nhà đầu tư trên thế giới. Thật tình cờ, bạn có mong 10 người trong số họ trở thành tỷ phú chủ yếu là nhờ may mắn?” Bạn sẽ trả lời, “Tất nhiên”. Nhưng sau đó nếu tôi yêu cầu bạn nêu tên những nhà đầu tư đó - trực diện với họ - thì bạn có thể sẽ từ chối.
Khi đánh giá người khác, việc cho thành công là do may mắn khiến bạn trông có vẻ ghen tị và xấu tính, ngay cả khi ta biết điều đó có tồn tại. Và khi đánh giá bản thân, cho thành công là do may mắn có thể khiến bạn khó chấp nhận.
Nhà kinh tế học Bhashkar Mazumder đã chỉ ra thu nhập giữa các anh em tương quan nhiều hơn so với chiều cao hoặc cân nặng. Nếu bạn giàu có và cao, anh trai của bạn có nhiều khả năng cũng giàu và cao. Tôi nghĩ hầu hết chúng ta cho điều này là đúng - chất lượng giáo dục của bạn và những cánh cửa mở ra cho bạn có liên quan nhiều đến tình trạng kinh tế xã hội của cha mẹ bạn. Nhưng hãy tìm cho tôi hai anh em trai giàu có và tôi sẽ chỉ cho các bạn hai người đàn ông không nghĩ phát hiện của nghiên cứu này áp dụng cho họ.
Thất bại - có thể là bất cứ điều gì từ phá sản đến không đạt được mục tiêu cá nhân - đều bị lạm dụng như nhau.
Những doanh nghiệp thất bại đã không cố gắng đủ? Có phải các khoản đầu tư tồi không được suy nghĩ thấu đáo? Sự nghiệp chông chênh có phải do lười biếng? Thỉnh thoảng đúng. Tất nhiên.
Nhưng bao nhiêu? Thật khó để biết. Mọi thứ đáng theo đuổi đều có ít hơn 100% khả năng thành công, và rủi ro chỉ là những gì xảy ra khi bạn kết thúc với mặt không may của phương trình đó. Cũng như với sự may rủi, câu chuyện trở nên quá khó, quá lộn xộn, quá phức tạp nếu chúng ta cố gắng phân biệt xem bao nhiêu phần trăm kết quả là từ một quyết định có ý thức hay rủi ro.
Giả sử tôi mua một cổ phiếu, và 5 năm sau, nó chẳng đi đến đâu. Có thể là tôi đã đưa ra một quyết định tồi khi mua ngay từ đầu. Cũng có thể tôi đã đưa ra một quyết định đúng đắn có 80% cơ hội kiếm tiền, và tôi chỉ tình cờ kết thúc với 20% không may. Làm thế nào để tôi biết nó là cái nào? Tôi đã phạm sai lầm, hay đó chỉ là rủi ro?
Có thể thống kê để đo lường liệu một số quyết định có sáng suốt hay không. Nhưng trong thế giới thực, ngày này qua ngày khác, chúng ta đơn giản là không. Nó quá khó. Chúng ta thích những câu chuyện đơn giản, dễ hiểu nhưng thường gây hiểu lầm một cách quái quỷ.
Sau nhiều năm làm việc với các nhà đầu tư và các nhà lãnh đạo doanh nghiệp, tôi nhận ra thất bại của người khác thường là do những quyết định tồi, trong khi thất bại của chính bạn thường là mặt tối của rủi ro. Khi đánh giá thất bại của bạn, tôi có thể thích một câu chuyện rõ ràng và đơn giản về nguyên nhân và kết quả, bởi vì tôi không biết điều gì đang xảy ra trong đầu bạn. “Bạn đã có một kết cục tồi tệ vì vậy nó phải được gây ra bởi một quyết định tồi” là câu chuyện có ý nghĩa nhất với tôi. Nhưng khi tự đánh giá bản thân, tôi có thể bịa ra một câu chuyện hoang đường biện minh cho những quyết định trong quá khứ của mình và gán kết quả xấu cho rủi ro.
Trang bìa của tạp chí Forbes không ca ngợi những nhà đầu tư kém cỏi đưa ra quyết định đúng đắn nhưng lại gặp rủi ro không may. Nhưng nó gần như chắc chắn tôn vinh những nhà đầu tư giàu có đã đưa ra quyết định đúng hoặc thậm chí liều lĩnh và tình cờ gặp may.
Sự nguy hiểm của điều này là tất cả chúng ta đang cố gắng tìm hiểu về những gì hiệu quả và những gì không hiệu quả với tiền.
Những chiến lược đầu tư nào hiệu quả? Cái nào không?
Những chiến lược kinh doanh nào hiệu quả? Cái nào không?
Làm thế nào để bạn trở nên giàu có? Làm thế nào để bạn không nghèo?
Chúng ta có xu hướng tìm kiếm những bài học này bằng cách quan sát những thành công và thất bại và nói, “Hãy làm những gì cô ấy đã làm, tránh những gì anh ấy đã làm.”
Nếu chúng ta có một chiếc đũa thần, chúng ta sẽ tìm ra chính xác tỷ lệ của những kết quả này là do những hành động có thể lặp lại, so với vai trò của rủi ro ngẫu nhiên và may rủi đã tác động đến những hành động đó theo cách này hay cách khác. Nhưng chúng ta không có đũa thần. Chúng ta có bộ não thích
những câu trả lời dễ dàng mà không cần nhiều suy nghĩ. Vì vậy, việc xác định những đặc điểm mà chúng ta nên bắt chước hoặc tránh có thể rất khó khăn.
Hãy để tôi kể cho bạn một câu chuyện khác về một người, giống như Bill Gates, đã thành công rực rỡ, nhưng thành công của người đó khó có thể xác định được là do may mắn hay kỹ năng.
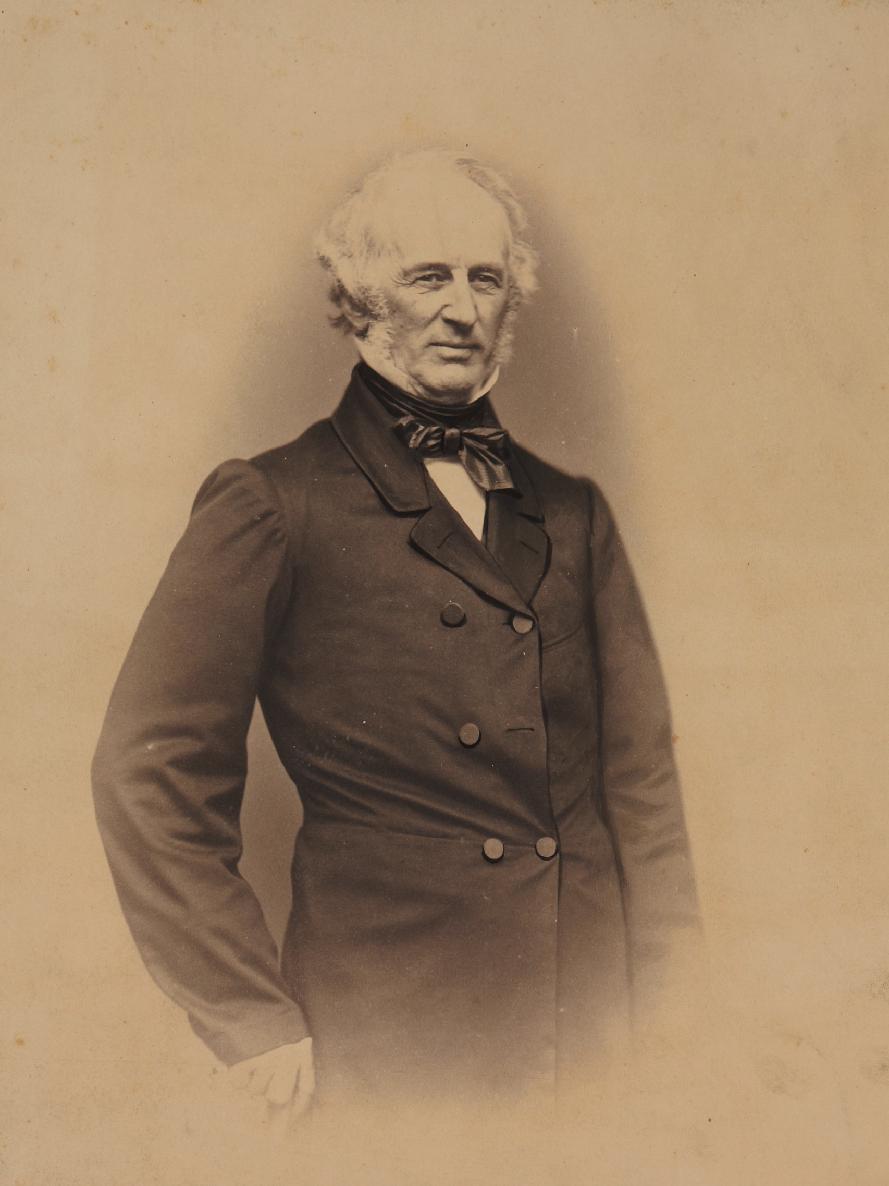
Cornelius Vanderbilt vừa hoàn thành một loạt thương vụ để mở rộng đế chế đường sắt của mình.
Một trong những cố vấn kinh doanh của ông đã nói với Vanderbilt mọi giao dịch mà ông đồng ý đều vi phạm pháp luật.
“Chúa ơi, John,” Vanderbilt nói, “Bạn không cho là mình có thể chạy đường sắt theo quy chế của bang New York phải không?”
Suy nghĩ đầu tiên của tôi khi đọc điều này là: “Thái độ đó là lý do tại sao ông ấy lại thành công như vậy”. Luật pháp không phù hợp với đường sắt vào thời Vanderbilt. Vì vậy, ông ấy nói “nó là thứ chết tiệt” và tiếp tục làm.
Vanderbilt đã thành công rực rỡ. Vì vậy, thật hấp dẫn khi coi việc qua mặt luật pháp – khét tiếng và quan trọng với thành công của ông – là sự khôn ngoan. Người có tầm nhìn xa trông rộng đó không để bất cứ thứ gì cản đường!
Nhưng phân tích đó nguy hiểm đến mức nào? Không một người lành mạnh nào lại giới thiệu tội ác trắng trợn như một đặc điểm của doanh nhân. Bạn có thể dễ dàng hình dung câu chuyện của Vanderbilt trở nên khác biệt nhiều - một kẻ sống ngoài vòng pháp luật có công ty non trẻ bị sụp đổ theo lệnh của tòa án.
Vì vậy, chúng ta có một vấn đề ở đây.
Bạn có thể khen ngợi Vanderbilt vì đã lách luật nhưng bạn lại chỉ trích Enron vì đã làm điều tương tự. Có lẽ một người đã gặp may khi tránh được trừng trị của luật pháp trong khi người kia lại đứng trước nguy cơ.
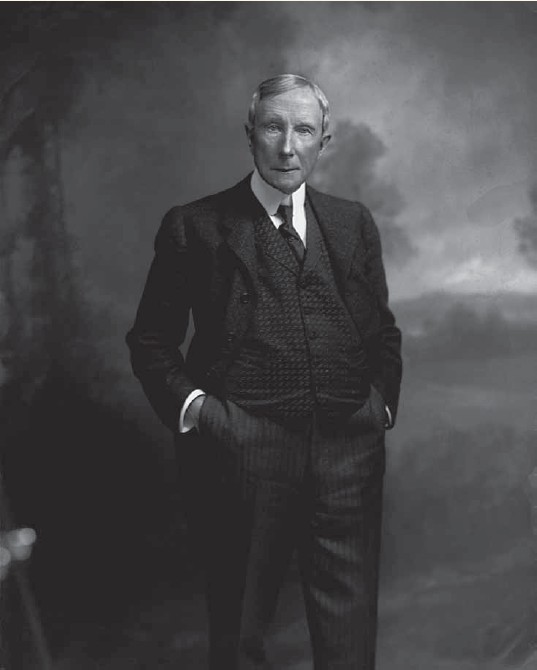
John D. Rockefeller cũng tương tự. Việc ông thường xuyên lách luật - một thẩm phán từng gọi công ty của ông là “không tốt hơn một tên trộm thông thường” - thường được các nhà sử học miêu tả là nhà kinh doanh khôn ngoan. Có lẽ thế. Nhưng khi nào thì câu chuyện chuyển từ, “Bạn đã không để những luật lỗi thời cản trở sự đổi mới” sang “Bạn đã phạm tội?” Hoặc câu chuyện sẽ phải thay đổi như thế nào để chuyển từ “Rockefeller là một thiên tài, hãy cố gắng học hỏi từ những thành công của ông ấy,” thành “Rockefeller là một tên tội phạm, hãy cố học hỏi từ những thất bại kinh doanh của ông ấy”.
“Tôi quan tâm điều gì về luật pháp?” Vanderbilt đã từng nói. “Tôi không có sức mạnh sao?”
Ông ấy đã làm, và nó đã hoạt động. Nhưng thật dễ hình dung đó là những lời cuối cùng của một câu chuyện với một kết cục rất khác. Ranh giới giữa táo bạo và liều lĩnh có thể rất mỏng.
Benjamin Graham được biết đến là một trong những nhà đầu tư vĩ đại nhất mọi thời, cha đẻ của đầu tư giá trị và người cố vấn đầu tiên của Warren Buffett. Nhưng phần lớn thành công đầu tư của Benjamin Graham là do sở hữu một lượng lớn cổ phiếu GEICO mà theo lời thừa nhận của chính ông, đã phá vỡ gần như mọi quy tắc đa dạng hóa mà chính Graham đã đặt ra trong các văn bản nổi tiếng của mình. Ranh giới giữa táo bạo và liều lĩnh nằm ở đâu? Tôi không biết. Graham đã viết về chiến lợi phẩm GEICO của mình: “Một lần đột phá may mắn, hoặc một quyết định cực kỳ khôn ngoan - chúng ta có thể phân biệt chúng?” Không dễ dàng.
Tương tự, chúng ta nghĩ Mark Zuckerberg là một thiên tài khi từ chối lời đề nghị trị giá 1 tỷ đô la năm 2006 của Yahoo! để mua lại công ty của anh ấy. Anh nhìn thấy tương lai và gắn bó với công ty của mình. Nhưng mọi người chỉ trích Yahoo! mãnh liệt khi từ chối lời đề nghị mua lại từ Microsoft — những kẻ ngu ngốc đó lẽ ra phải rút tiền mặt trong khi có thể! Bài học cho các doanh nhân ở đây là gì? Tôi không biết, bởi vì rủi ro và may mắn rất khó đè bẹp.
Có rất nhiều ví dụ về điều này.
Những nhà quản lý giỏi nhất (và tồi nhất) luôn hướng dẫn nhân viên của họ:
“Khách hàng luôn đúng” và “khách hàng không biết họ muốn gì” đều là sự khôn ngoan trong kinh doanh được chấp nhận.
Ranh giới giữa “táo bạo đầy cảm hứng” và “liều lĩnh ngu ngốc” có thể dày đến một milimet và chỉ có thể nhìn thấy bằng nhận thức sâu sắc.
Rủi ro và may mắn là những kẻ thách thức.
Đây không phải là một vấn đề dễ giải quyết. Khó khăn trong việc xác định đâu là may mắn, đâu là kỹ năng và đâu là rủi ro là một trong những vấn đề lớn nhất mà chúng ta gặp phải khi cố gắng tìm hiểu về cách tốt nhất để quản lý tiền bạc.
Nhưng hai điều này có thể chỉ cho bạn một hướng tốt hơn.
Hãy cẩn thận với những người bạn khen ngợi và ngưỡng mộ. Hãy cẩn thận với người mà bạn coi thường và muốn tránh trở thành.
Hoặc, chỉ cần cẩn thận khi giả định 100% kết quả có thể là do nỗ lực và quyết định. Sau khi con trai chào đời, tôi đã viết cho nó một bức thư, một phần là:
Có người sinh ra trong gia đình khuyến học hoặc không. Một số sinh ra trong các nền kinh tế phát triển mạnh mẽ, khuyến khích tinh thần kinh doanh; những người khác sinh ra trong chiến tranh và cơ cực. Cha muốn con thành công và cha muốn con kiếm được nó. Nhưng nhận ra không phải tất cả thành công là do làm việc chăm chỉ, và không phải tất cả nghèo đói là do lười biếng. Hãy ghi nhớ điều này khi đánh giá mọi người, kể cả bản thân.
Do đó, hãy tập trung ít hơn vào các cá nhân cụ thể và các nghiên cứu điển hình mà hãy tập trung nhiều hơn vào các mẫu rộng.
Nghiên cứu một người cụ thể có thể nguy hiểm bởi vì chúng ta có xu hướng nghiên cứu những ví dụ cực đoan - các tỷ phú, các CEO hoặc những thất bại nặng nề đang chi phối tin tức - và các ví dụ cực đoan thường ít áp dụng nhất cho các tình huống khác, do tính chất phức tạp của chúng. Kết quả càng khắc nghiệt, bạn càng ít có khả năng áp dụng các bài học của nó vào cuộc sống của mình, bởi vì kết quả đó càng có nhiều khả năng bị ảnh hưởng bởi những kết cục cực kỳ may mắn hoặc rủi ro.
Bạn sẽ tiến gần hơn đến các bài học có thể đưa vào hành động bằng cách tìm kiếm các mô hình thành công và thất bại rộng rãi. Mô hình càng phổ biến, nó càng có thể áp dụng cho cuộc sống của bạn. Cố gắng mô phỏng thành công đầu tư của Warren Buffett là một điều khó khăn, bởi vì kết quả của ông ấy quá khó nên vai trò của may mắn với thành tích cả đời của ông ấy là rất cao, và may mắn không phải là điều bạn có thể tin cậy để bắt chước. Nhưng nhận ra, như chúng ta sẽ thấy trong chương 7, những người kiểm soát được thời gian của họ có xu hướng hạnh phúc hơn trong cuộc sống là một quan sát đủ rộng và phổ biến để bạn có thể làm được điều gì đó với nó.
Nhà sử học yêu thích của tôi, Frederick Lewis Allen, đã dành cả sự nghiệp để miêu tả cuộc sống của người Mỹ bình thường — cách họ sống, cách họ thay đổi, họ làm gì, họ ăn gì vào bữa tối, vv. Có nhiều bài học liên quan hơn để học thay vì nghiên cứu các nhân vật cực đoan có xu hướng thống trị tin tức.
Bill Gates từng nói: “Thành công là một người thầy tệ bạc. Nó quyến rũ những người thông minh nghĩ họ không thể thua”.
Khi mọi thứ đang diễn ra vô cùng tốt đẹp, hãy nhận ra nó không tốt như bạn nghĩ. Bạn không phải là bất khả chiến bại, và nếu bạn thừa nhận may mắn đã mang lại thành công cho bạn thì bạn phải tin vào người anh em của may mắn, rủi ro có thể lật ngược tình thế của bạn một cách nhanh chóng.
Nhưng điều này cũng đúng ở một chiều hướng khác.
Thất bại có thể là một người thầy tệ hại, bởi vì nó khiến những người thông minh nghĩ quyết định của họ thật tồi tệ khi chúng phản ánh những rủi ro thực tế. Mẹo khi đối mặt với thất bại là sắp xếp cuộc sống tài chính của bạn theo cách mà một khoản đầu tư tồi ở đây và một mục tiêu tài chính bị bỏ lỡ ở đó sẽ không xóa sổ bạn để có thể tiếp tục chơi cho đến khi tỷ lệ cược có lợi cho mình.
Nhưng điều quan trọng hơn là khi chúng ta nhận ra vai trò của may mắn trong thành công, thì vai trò của rủi ro có nghĩa là ta nên tha thứ cho bản thân và chừa chỗ cho sự thấu hiểu khi đánh giá thất bại.
Không có gì là tốt hoặc xấu như vẫn nghĩ.
Bây giờ chúng ta hãy nhìn vào câu chuyện của hai người đàn ông đã theo đuổi vận may của họ.